CLM & CVM
Co-Brand Cards 2026: Lohnt sich die Partnerkarte noch – und wofür eigentlich?
Leitartikel der Serie: Marktzahlen von Delta bis Payback, warum Europa anders rechnet und weshalb die Karte der Schlüssel zum Kundenlebenszyklus ist.
•
acceleraid Redaktion
9 Min. Lesezeit
Delta Air Lines hat 2025 von American Express 8,2 Milliarden US-Dollar erhalten, elf Prozent mehr als im Vorjahr, und im vierten Jahr in Folge mehr als eine Million neue Karten gewonnen (Delta, Jahresergebnis 2025). Im selben Jahr hat Wells Fargo die Zusammenarbeit mit dem Mietzahlungs-Startup Bilt beendet, nachdem die Bank nach Berichten des Wall Street Journal bis zu zehn Millionen US-Dollar pro Monat verloren hatte (Fintech Business Weekly). Und in Deutschland stellt Bertelsmann die DeutschlandCard zum 30. November 2026 ein, nachdem Edeka als größter Partner zu Payback gewechselt ist (Süddeutsche Zeitung).
Drei Nachrichten, ein Geschäftsmodell, drei völlig verschiedene Ergebnisse. Genau das macht Co-Brand Cards zu einem Thema, bei dem sich Banken, Händler, Airlines und Mobilitätsanbieter gerade neu sortieren. Diese Serie geht den Fragen nach, die in der Praxis am häufigsten gestellt werden, und sie zieht einen roten Faden: Die Partnerkarte ist kein Zahlungsprodukt, sondern der Zugang zu einer Kundenbeziehung, die sich nur dann rechnet, wenn sie über den gesamten Lebenszyklus gemanagt wird.
Sechs Fragen, die Entscheider wirklich stellen
Wer heute über ein Co-Brand-Programm nachdenkt, stellt selten die Frage „Karte ja oder nein“. Die Fragen sind konkreter:
Verdienen wir mit der Karte direkt Geld, oder lohnt sie sich nur indirekt über Bindung, Frequenz und Daten?
Ist die Karte der Schlüssel zum Daten-Opt-in, also zu dem einheitlichen Kundenprofil, das personalisierte Ansprache überhaupt erst möglich macht, und verbindet sie Offline- und Online-Käufe?
Lohnt sich ein Co-Brand-Programm nach der Interchange-Regulierung in Europa noch, und wer trägt welche Kosten zwischen Bank und Partner?
Sind Punkte und Meilen als eigene Währung die bessere Bindung, oder ist Cashback ehrlicher und günstiger?
Wie unterscheiden sich Consumer- und Commercial-Karten, gerade bei Tank- und Travel-Karten?
Sind B2B-Karten überhaupt ein sinnvolles Loyalty-Instrument?
Jede dieser Fragen bekommt in dieser Serie einen eigenen Beitrag. Der vorliegende Leitartikel ordnet den Markt und legt die These offen, die alle Teile verbindet.
Was der Markt gerade zeigt
In den USA ist das Co-Brand-Geschäft zu einer eigenen Industrie geworden. Co-Brand-Karten machten laut Javelin Strategy & Research 62 Prozent der Konsumentenkreditkarten in den Portfolios von zwölf großen Emittenten aus, und die Banken haben 2022 laut CFPB mehr als 28 Milliarden US-Dollar an ihre Partner überwiesen (NerdWallet). Bei American Express standen die Co-Brand-Portfolios Ende 2025 für rund 26 Prozent des weltweiten Kartenumsatzes und 36 Prozent der Kartenkredite; Delta allein für 13 Prozent des Umsatzes und 21 Prozent der Kredite (View from the Wing, mit Amex-Angaben).
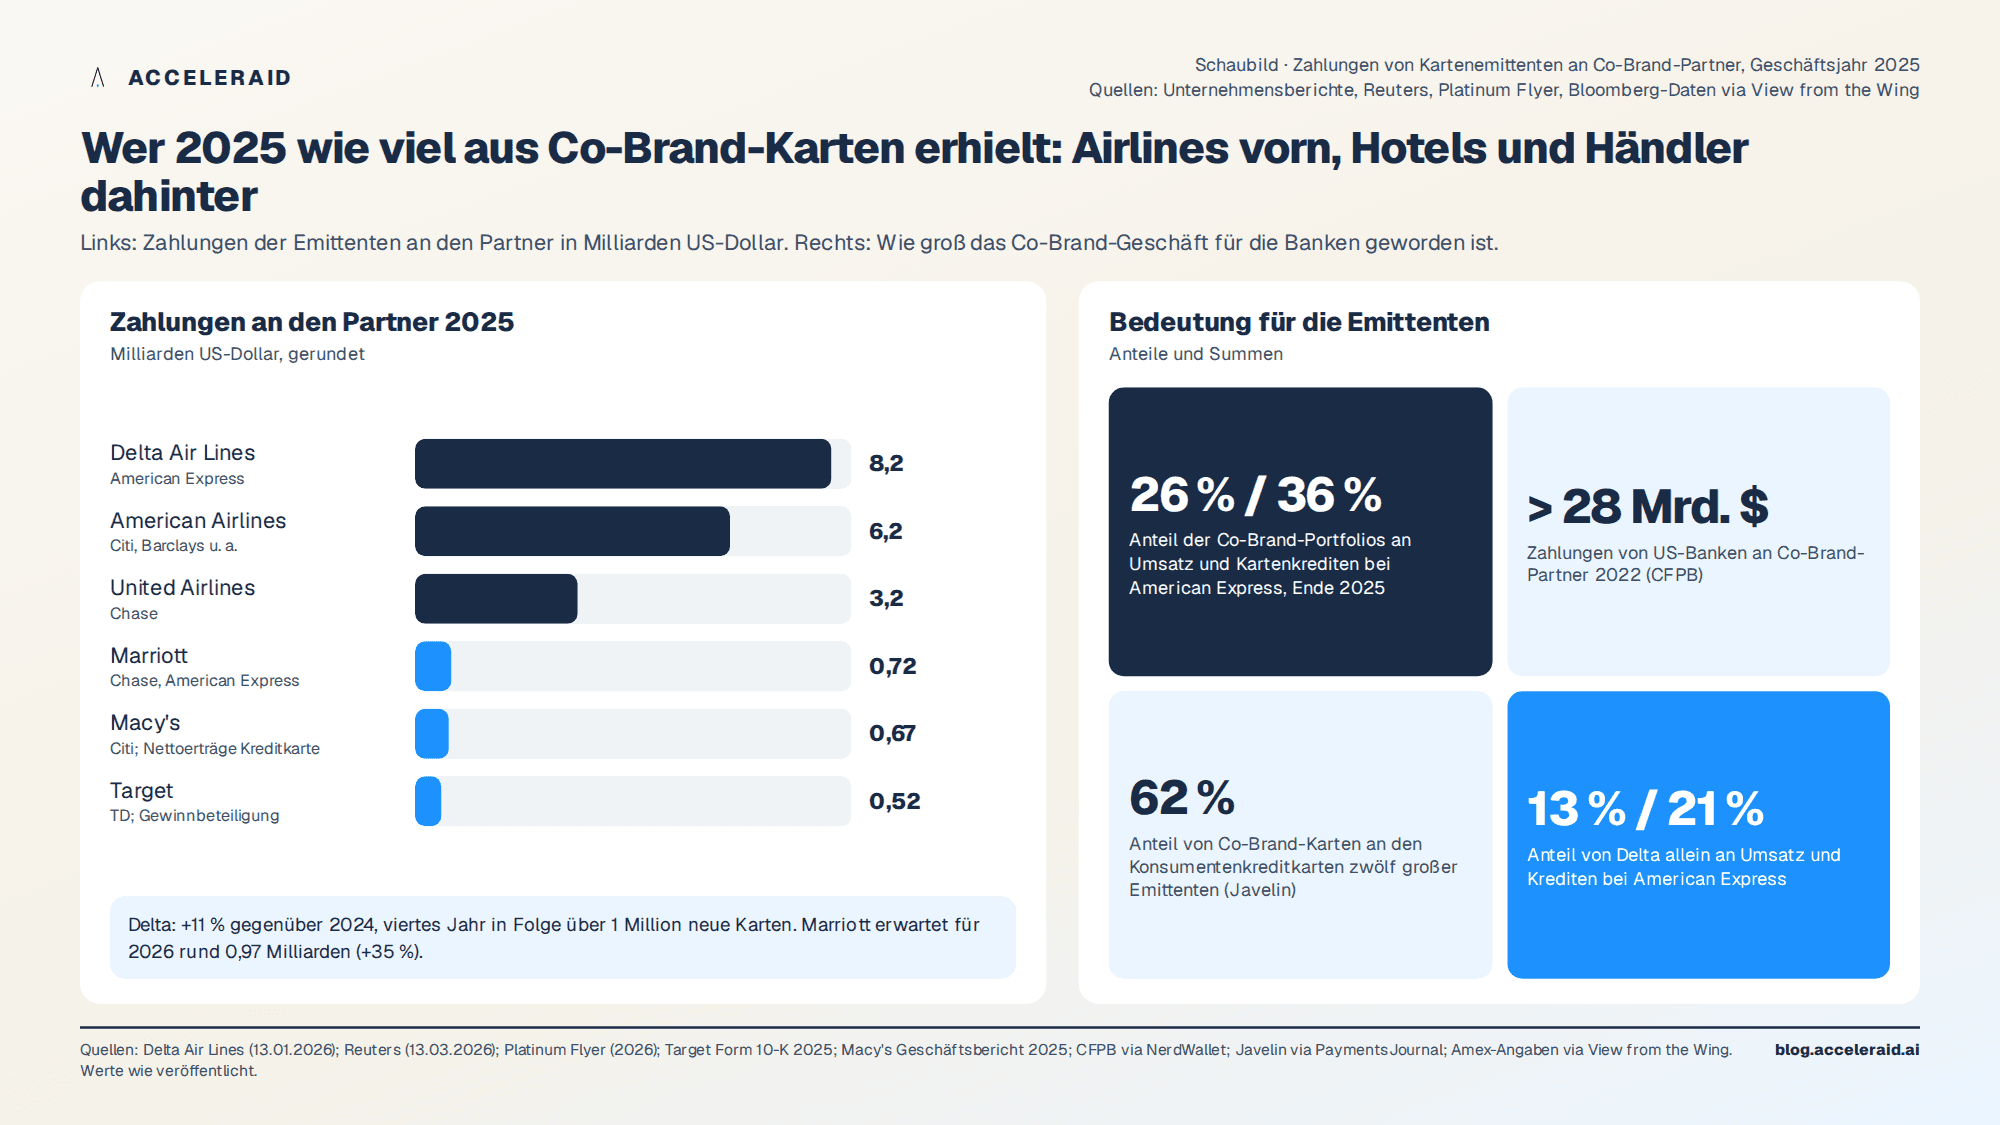
Die Kehrseite: Die Machtverteilung hat sich verschoben. Delta erhielt 2025 etwa 14 Prozent seines bereinigten Betriebsumsatzes von American Express, American Airlines nahm 6,2 Milliarden US-Dollar von Kartenpartnern ein, ungefähr das Vierfache seines bereinigten Betriebsergebnisses (Reuters). Marriott rechnet für 2026 mit rund 966 Millionen US-Dollar Kartengebühren, etwa 16 Prozent seiner gesamten Gebührenerlöse, nachdem der Konzern den Anteil pro Transaktion mit Chase und American Express neu verhandelt hat (Platinum Flyer). Für die Partner ist die Karte ein Gewinnbringer mit hoher Marge. Für die Banken ist sie zunehmend ein Kreditgeschäft: Ein Marktbeobachter beschreibt die Lage so, dass die Partner die Ertragsseite des Umsatzes eingesammelt haben, während die Emittenten auf Zinserträge angewiesen sind (Payments in Full).
Wo diese Rechnung nicht aufgeht, wird getrennt. Apple Card wechselt nach mehr als einer Milliarde US-Dollar Verlusten bei Goldman Sachs zu JPMorgan Chase, das dafür eine Risikovorsorge von 2,2 Milliarden US-Dollar bildet; American Express, Synchrony und Barclays hatten den Prozess zuvor verlassen (CNBC). Walmart und Capital One beendeten ihre Vereinbarung 2024 vorzeitig (Reuters). Bei Amazon verlangte der Konzern schon 2021 in einer Ausschreibung eine dauerhafte Prämie von fünf Prozent bei Amazon-Käufen, eine Beteiligung am Kreditertrag und einen Interchange-Rabatt; Chase behielt das Programm am Ende (CNBC). Die Geschäftskundenkarten von Amazon wandern 2026 von American Express zu U.S. Bank, die dafür rund 1,6 Milliarden US-Dollar Kredite und 75 bis 85 Millionen US-Dollar Quartalsertrag erwartet (Banking Dive).
Warum Europa anders rechnet
In Europa ist die Ausgangslage grundsätzlich anders. Die Interchange-Verordnung (EU) 2015/751 begrenzt die Interbankenentgelte für Verbraucherkarten auf 0,2 Prozent bei Debit- und 0,3 Prozent bei Kreditkarten; Firmenkarten und Drei-Parteien-Systeme sind ausgenommen (EUR-Lex). Vor der Deckelung lag der Durchschnitt in Großbritannien bei etwa 0,8 Prozent, in den USA liegt er bis heute um 1,8 Prozent, bei Premiumkarten über zwei Prozent (Head for Points). Die Folge war unmittelbar sichtbar: MBNA stellte 2017 acht Airline-Karten ein, drei Viertel des britischen Angebots, weil sich aus 0,3 Pence je Pfund keine Meile für 0,5 bis 1 Pence finanzieren lässt (This is Money).
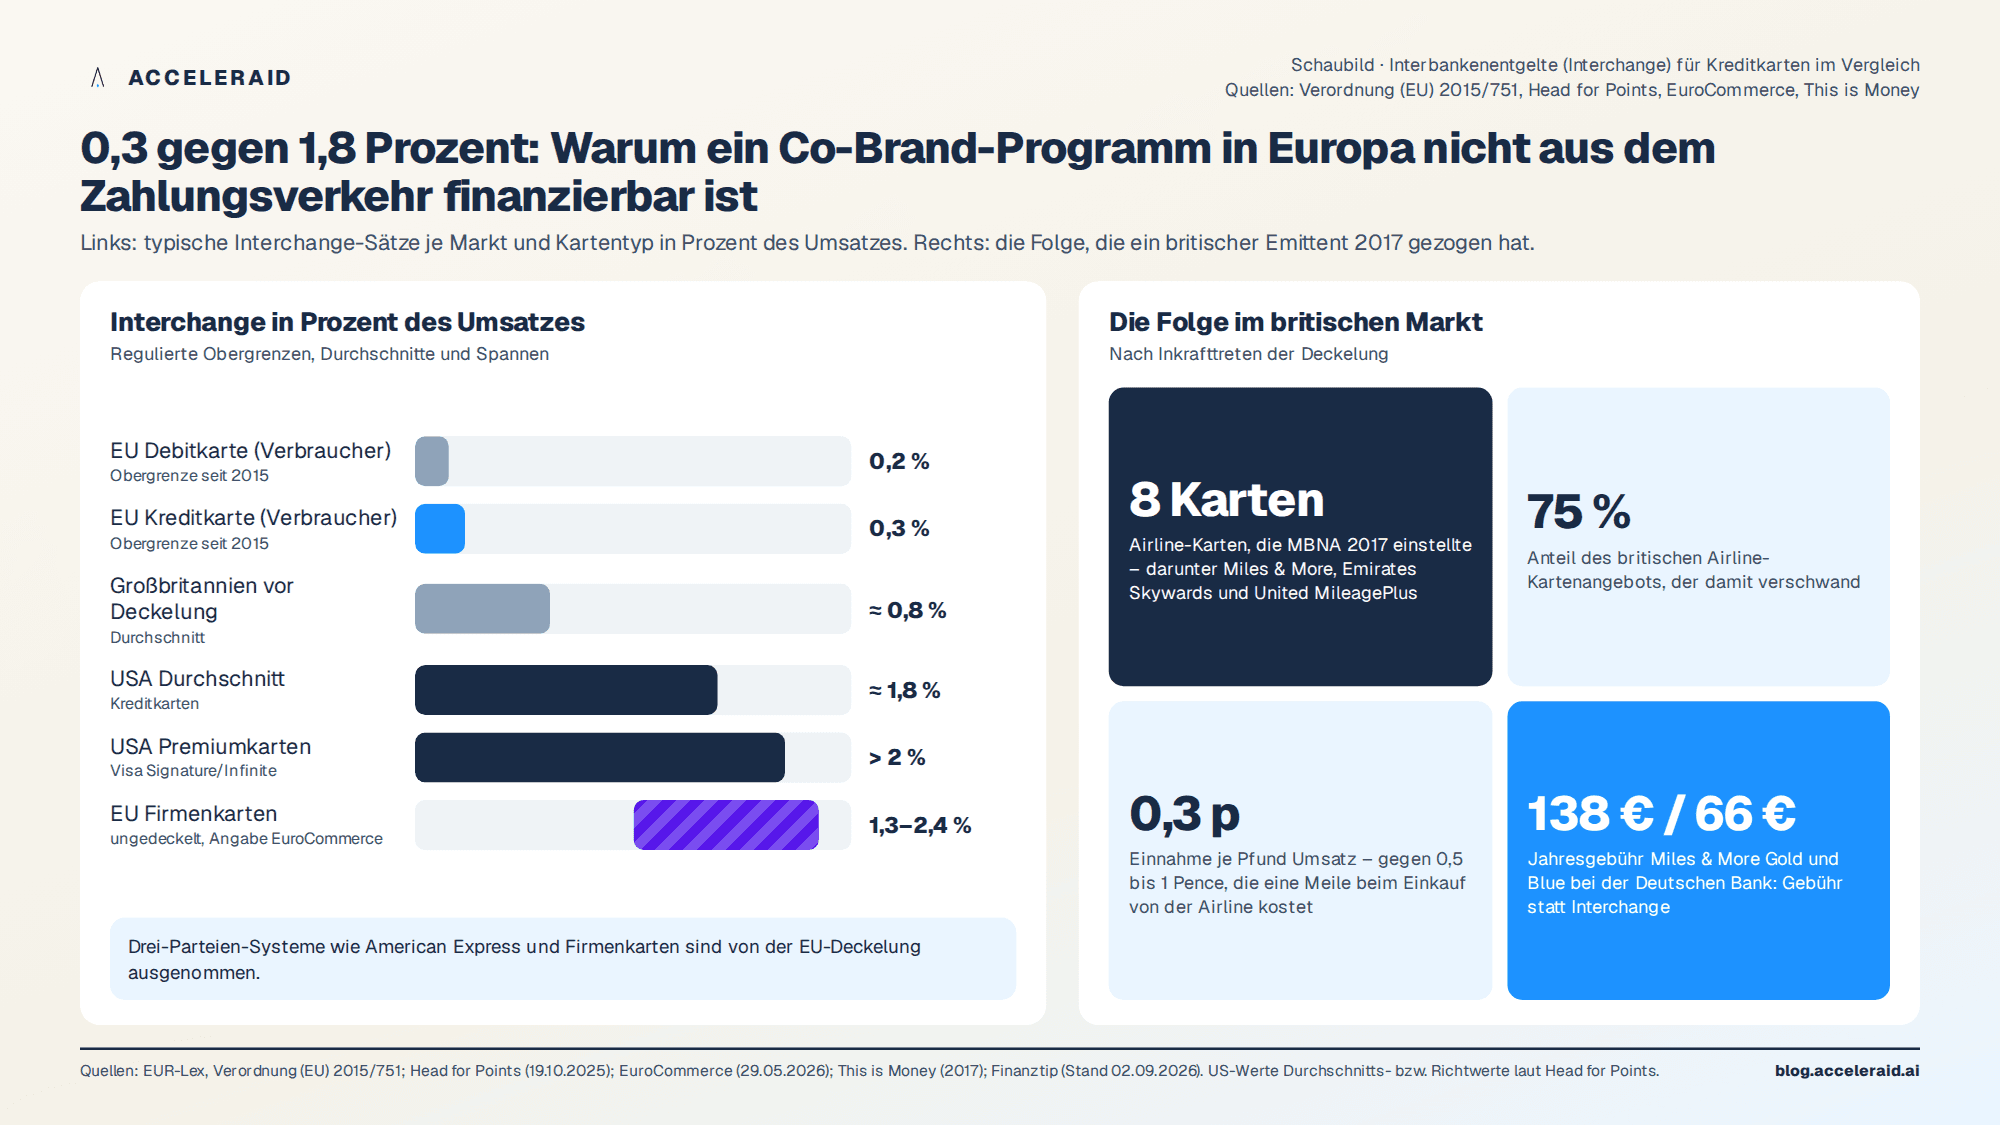
Deutschland zeigt, wie Programme unter diesen Bedingungen aussehen. Die Miles & More Kreditkarte wird seit 2025 von der Deutschen Bank herausgegeben und kostet in der Gold-Variante 138 Euro, in der Blue-Variante 66 Euro im Jahr (Finanztip). Die neue Amazon Visa von Zinia (Santander) verzichtet auf eine Jahresgebühr, vergibt aber nur noch einen Punkt je Euro bei Amazon, also ein Prozent, und deutlich weniger als die eingestellte Vorgängerkarte der Landesbank Berlin (Stiftung Warentest). Bonusprogramme ohne Kreditkarte wachsen unterdessen weiter: Payback zählt über 35 Millionen aktive Nutzer und 18 Millionen App-Nutzer, 95 Prozent der Punkte werden eingelöst (Payback). Rewe hat das Programm Ende 2024 verlassen und soll damit knapp 150 Millionen Euro Gebühren im Jahr sparen (Lebensmittel Praxis).
Die Zahlen führen zu einer nüchternen Erkenntnis: In Europa kann die Karte ihr Programm nicht aus dem Zahlungsverkehr finanzieren. Wenn sie sich lohnen soll, muss der Wert an anderer Stelle entstehen.
Die eigentliche Funktion der Karte: Identität, nicht Zahlung
Dieser andere Ort ist die Kundenbeziehung. Bei Kroger sind 96 Prozent aller Transaktionen an die Kundenkarte gebunden, was Verhaltensdaten zu 60 Millionen Haushalten ergibt (84.51°). Tesco personalisiert die Online-Einkaufsreisen aller aktiven Clubcard-Kunden individuell und bietet über neun Millionen Kunden regelmäßig persönliche Coupons an; die Bankpartnerschaft mit Barclays betreut rund vier Millionen Kunden (Tesco, Jahresergebnis 2025/26). In der Loyalty-Befragung von Deloitte unter 5.564 Programmmitgliedern sagen 72 Prozent, dass Programme sie eher bei ihrer bevorzugten Marke kaufen lassen, 56 Prozent geben mehr aus (Deloitte via WSJ).
Die Karte tut also etwas, das keine Werbung und keine App allein tut: Sie identifiziert den Kunden an der Kasse, im Onlineshop, an der Tankstelle und im Flugzeug mit derselben Identität. Sie liefert die Einwilligung, weil der Kunde einen erkennbaren Gegenwert erhält. Und sie verbindet die Zahlungsdaten der Bank mit den Warenkorb- und Reisedaten des Partners. Das ist die Grundlage für das, was wir in unserer Serie zum Customer Brain als einheitliches, zweckgebundenes Kundengedächtnis beschrieben haben (Customer 360 ist noch kein Customer Brain). Ohne diese Grundlage bleibt Personalisierung mit KI ein Versprechen; die McKinsey-Analyse zum Kundenwertmanagement in Banken zeigt, dass der Ertragshebel genau in der individuellen Ansprache liegt (McKinsey: KI-Personalisierung in Banken).
Die Karte im Kundenlebenszyklus
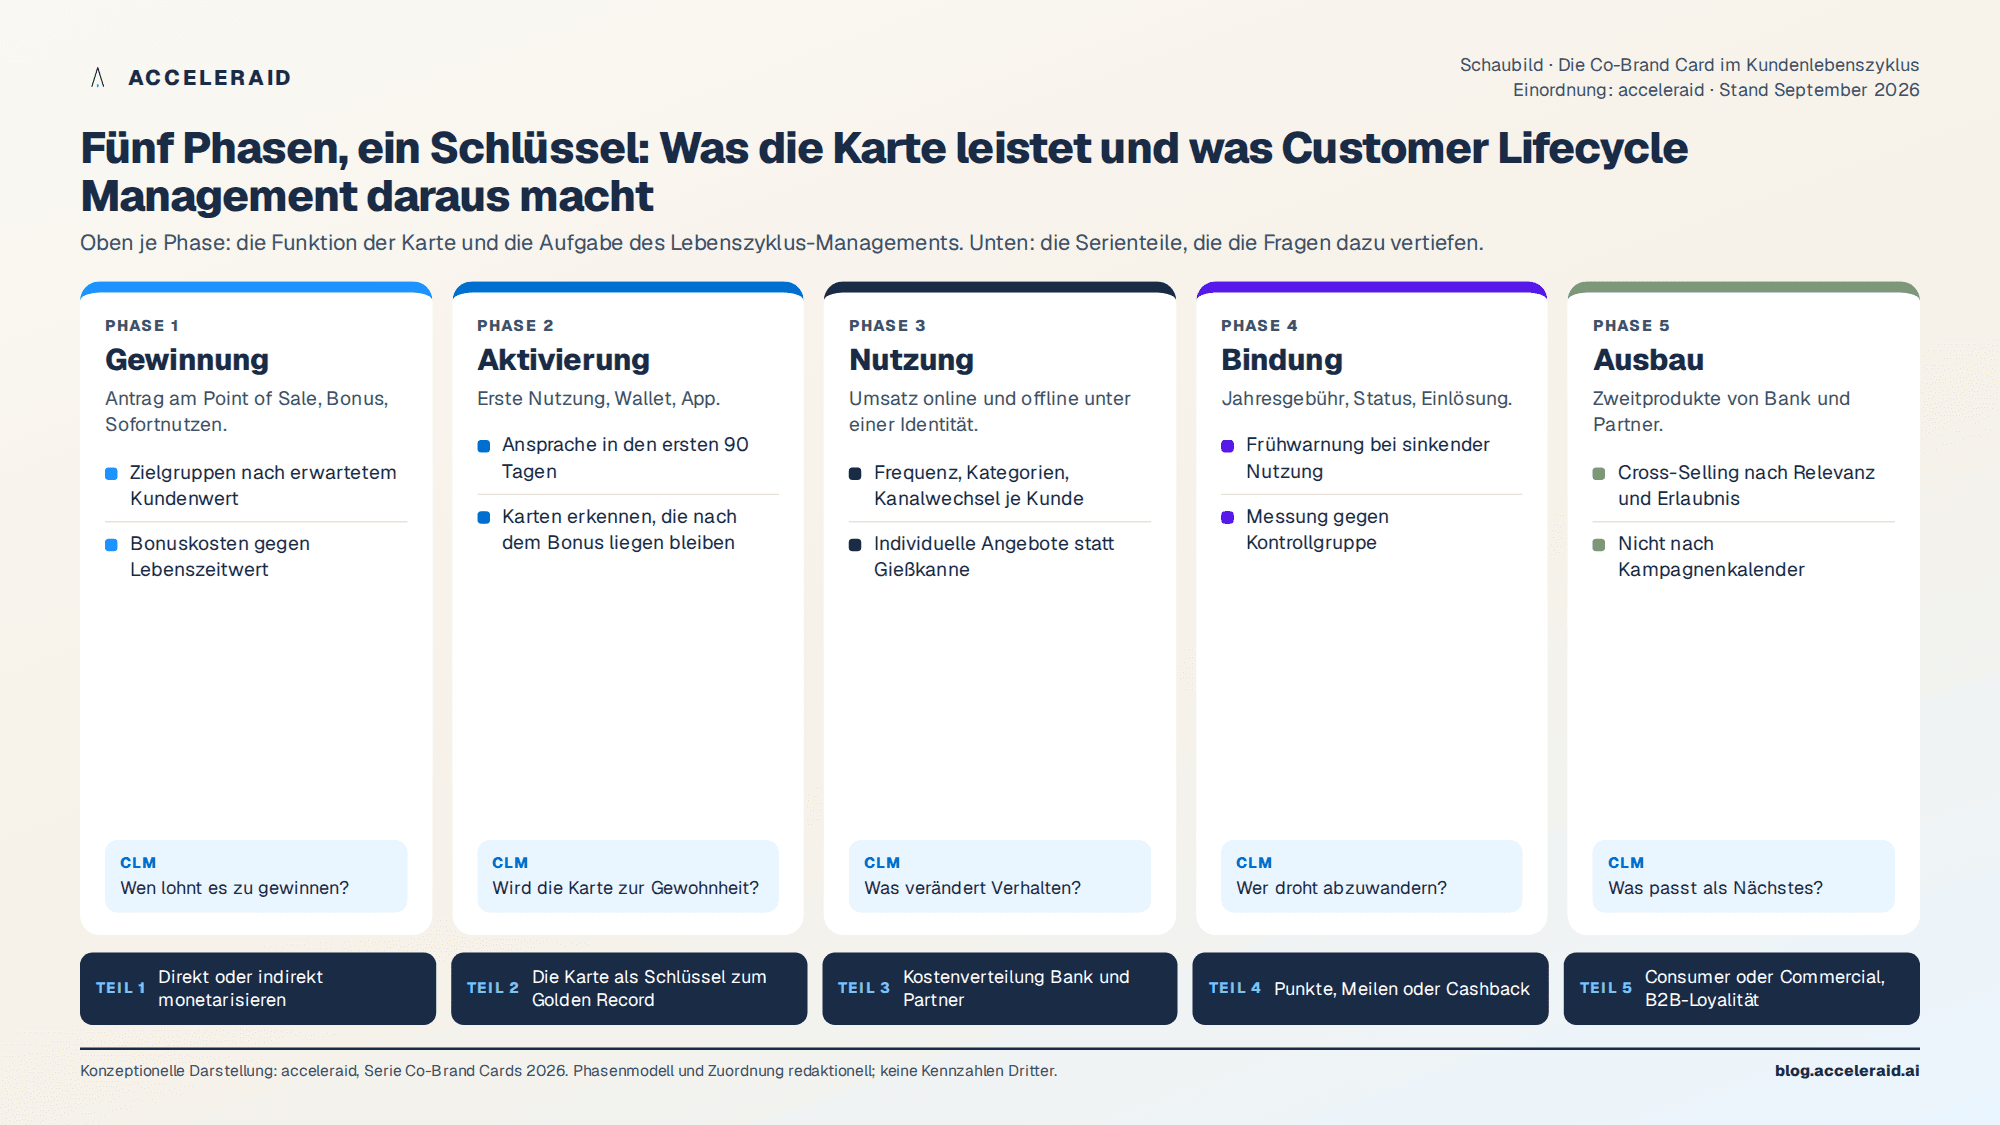
Wenn die Karte der Schlüssel ist, dann ist Customer Lifecycle Management das Schloss. Der Zusammenhang lässt sich entlang der Phasen beschreiben, die jedes Kartenprogramm durchläuft:
Phase | Was die Karte leistet | Was CLM daraus macht |
|---|---|---|
Gewinnung | Antrag am Point of Sale, Bonus, Sofortnutzen | Zielgruppen nach erwartetem Kundenwert statt nach Volumen; Abwägung von Bonuskosten gegen Lebenszeitwert |
Aktivierung | Erste Nutzung, Wallet-Provisionierung, App | Zeitkritische Ansprache in den ersten 90 Tagen; Erkennen von Karten, die nach dem Bonus liegen bleiben |
Nutzung | Umsatz online und offline unter einer Identität | Verhaltenssignale je Kunde: Frequenz, Kategorien, Kanalwechsel; individuelle Angebote statt Gießkanne |
Bindung | Jahresgebühr, Statuslevel, Einlösung | Frühwarnung bei sinkender Nutzung, gezielte Gegenmaßnahmen, Messung im Kontrollgruppenvergleich |
Ausbau | Zweitprodukte der Bank und des Partners | Cross-Selling nach Relevanz und Erlaubnis, nicht nach Kampagnenkalender |
Der entscheidende Punkt ist die Rückkopplung. Ein Programm, das Prämien ausschüttet, aber nicht lernt, welche Prämie bei welchem Kunden welche Verhaltensänderung bewirkt, verteilt Geld nach Gefühl. Ein Programm, das jede Ansprache als Experiment mit Kontrollgruppe behandelt, weiß nach einem Jahr, welche Segmente auf Cashback reagieren, welche auf Status und welche auf gar nichts. Wir haben dieses Prinzip für die Kündigungsprävention als lernenden Retention Loop beschrieben (Vom statischen Churn Score zum lernenden Retention Loop); für Co-Brand-Programme gilt es genauso, nur mit zwei Partnern, die beide lernen müssen.
Das Bilt-Beispiel zeigt, was passiert, wenn dieser Lernprozess fehlt. Wells Fargo ging davon aus, dass 65 Prozent der Umsätze außerhalb der Miete anfallen würden; tatsächlich waren es rund 35 Prozent. Die Bank rechnete mit 50 bis 75 Prozent revolvierender Nutzung; tatsächlich waren es 15 bis 25 Prozent (Fintech Business Weekly, mit Angaben des WSJ). Beide Annahmen wären nach wenigen Monaten Datenlage überprüfbar gewesen. Ein Programm, das seine Annahmen laufend mit dem tatsächlichen Verhalten abgleicht, hätte die Konditionen früher angepasst oder das Produkt anders geschnitten.
Was das für Bank und Partner bedeutet
Für die Bank heißt das: Die Karte ist kein Vertriebskanal für Kredite, sondern ein Zugang zu Kunden, die sie sonst nicht erreichen würde. Der Ertrag entsteht aus Jahresgebühren, aus dem Anteil der Kunden, die tatsächlich revolvieren, aus Zweitprodukten und aus einer Kostenbasis, die durch digitale Prozesse niedrig bleibt. Das setzt voraus, dass die Bank die Kunden des Partners kennenlernen darf, und zwar in einem Rahmen, der Datenschutz und Aufsicht standhält; die BaFin beobachtet KI im Kundenkontakt seit Juli 2026 ausdrücklich (BaFin überwacht KI im Finanzsektor).
Für den Partner heißt es: Die Karte ist das Bindeglied zwischen Kasse, Onlineshop, App und Kundenkonto. Wer diesen Datensatz nicht nutzt, zahlt Prämien für Kunden, die ohnehin gekommen wären. Wer ihn nutzt, kann Frequenz, Warenkorb und Kanalwechsel je Kunde beobachten und beeinflussen.
Für beide gilt: Die Vertragslaufzeiten von fünf bis zehn Jahren (PaymentsJournal) sind lang genug, um eine gemeinsame Datenbasis und gemeinsame Kennzahlen aufzubauen, und zu lang, um falsche Annahmen unkorrigiert stehen zu lassen.
Die Serie im Überblick
Die fünf Beiträge vertiefen die Fragen aus der Einleitung. Sie lassen sich der Reihe nach lesen oder direkt bei der drängendsten Frage einsteigen.
TEIL 1 · MONETARISIERUNG
Direkt oder indirekt monetarisieren – wo das Geld wirklich entsteht
Interchange, Jahresgebühr, Zinsen und Partnerzahlungen gegen Frequenz, Warenkorb, Daten und Zweitprodukte. Mit Zahlen von Delta bis Macy's.
Teil 1 lesen: Monetarisierung →
TEIL 2 · DATEN
Die Karte als Schlüssel zum Golden Record
Opt-in, Verknüpfung von Offline- und Online-Käufen und die Voraussetzungen für KI-gestützte Personalisierung.
TEIL 3 · KOSTEN
Wer trägt welche Kosten? Bank, Partner und die Interchange-Frage
Was die Interchange-Deckelung mit Programmen gemacht hat, warum Apple Card fast keinen Emittenten fand und wie sich die Rechnung in Europa aufstellen lässt.
Teil 3 lesen: Kostenverteilung →
TEIL 4 · BELOHNUNG
Punkte, Meilen oder Cashback – welche Belohnung wirklich bindet
Was Kunden bevorzugen, was Programme kosten, was Bilanzen verraten und wie sich die Belohnung je Segment steuern lässt.
Teil 4 lesen: Punkte oder Cashback →
TEIL 5 · COMMERCIAL
Consumer oder Commercial – Tankkarten, Travel Cards und B2B-Loyalität
Warum Firmenkarten anders reguliert sind, was Tank- und Reisekarten leisten und ob B2B-Karten Loyalität schaffen können.
Teil 5 lesen: Consumer oder Commercial →
Fünf Punkte zum Mitnehmen
In den USA sind Co-Brand-Programme zur Ertragssäule der Partner geworden: Delta erhält 8,2 Milliarden US-Dollar im Jahr, Marriott steuert auf knapp eine Milliarde zu. Die Banken tragen dafür zunehmend das Kreditrisiko.
In Europa begrenzt die Interchange-Verordnung die Einnahmen aus dem Zahlungsverkehr auf 0,3 Prozent. Ein Programm kann sich hier nicht aus der Zahlung finanzieren, sondern nur aus der Kundenbeziehung.
Die eigentliche Leistung der Karte ist Identifikation: eine Identität an Kasse, Onlineshop, Tankstelle und im Flugzeug, verbunden mit einer Einwilligung, für die der Kunde einen Gegenwert erhält.
Ohne Customer Lifecycle Management verteilt ein Programm Prämien nach Gefühl. Mit laufender Messung im Kontrollgruppenvergleich lernt es, welche Belohnung bei welchem Kunden wirkt.
Die Fälle Bilt, Apple Card und Walmart zeigen: Annahmen über Kundenverhalten müssen früh gegen Daten geprüft werden. Vertragslaufzeiten von fünf bis zehn Jahren lassen genug Zeit dafür und bestrafen Versäumnisse hart.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
