CLM & CVM
Co-Brand Cards, Teil 1: Direkt oder indirekt monetarisieren – wo das Geld wirklich entsteht
Zwei Rechnungen, Bank und Partner: Interchange, Gebühren, Zinsen und Lizenzzahlungen gegen Frequenz, Mitgliedschaft, Zweitprodukte und Daten.
•
acceleraid Redaktion
6 Min. Lesezeit
Serie Co-Brand Cards 2026 · Teil 1 von 5. Der Leitartikel ordnet den Markt und stellt die sechs Fragen, die diese Serie beantwortet.
Die Frage, ob eine Co-Brand Card direkt oder indirekt Geld verdient, klingt nach Buchhaltung. Tatsächlich entscheidet sie über das Design des Programms: Wer direkt verdienen will, baut auf Gebühren, Zinsen und Partnerzahlungen. Wer indirekt verdienen will, baut auf Frequenz, Warenkorb, Daten und Zweitprodukte. Beide Modelle existieren, und beide haben zwei Gewinn- und Verlustrechnungen, die der Bank und die des Partners. Dieser Beitrag legt beide nebeneinander und zeigt, warum die indirekte Rechnung ohne Customer Lifecycle Management nicht aufgeht.
Die direkte Rechnung der Bank
Auf der Ertragsseite der Bank stehen vier Positionen. Erstens das Interchange, in der EU für Verbraucherkreditkarten auf 0,3 Prozent begrenzt (EUR-Lex). Zweitens die Jahresgebühr; die Miles & More Kreditkarte der Deutschen Bank kostet 138 Euro in Gold und 66 Euro in Blue, die Einstiegsvariante Myflex ist gebührenfrei und als revolvierende Karte konzipiert (Finanztip). Drittens Zinsen auf revolvierende Salden. Viertens Nebenentgelte: Die Amazon Visa von Zinia verlangt 3,9 Prozent für Bargeldabhebungen und 1,5 Prozent Fremdwährungsentgelt (Stiftung Warentest).
Wie sehr die Banken vom dritten Posten abhängen, zeigen die Zahlen von American Express: Die Co-Brand-Portfolios standen Ende 2025 für rund 26 Prozent des Umsatzes, aber für 36 Prozent der Kartenkredite; bei Delta lag das Verhältnis bei 13 zu 21 Prozent (View from the Wing, mit Amex-Angaben). JPMorgan übernimmt mit der Apple Card mehr als 20 Milliarden US-Dollar Kartenkredite (CNBC). Die direkte Rechnung der Bank ist also eine Kreditrechnung. Wo Kunden nicht revolvieren, wie bei Bilt mit 15 bis 25 Prozent statt der erwarteten 50 bis 75 Prozent (Fintech Business Weekly), fehlt der größte Posten.
Auf der Kostenseite stehen die Zahlungen an den Partner, der Anwerbebonus, die laufende Prämie, die Risikovorsorge und der Betrieb. In den USA gingen 2022 mehr als 28 Milliarden US-Dollar von Banken an Co-Brand-Partner (NerdWallet, mit CFPB-Angaben).
Die direkte Rechnung des Partners
Für den Partner ist die Karte oft die margenstärkste Position der Bilanz. Delta erhielt 2025 8,2 Milliarden US-Dollar von American Express (Delta), American Airlines 6,2 Milliarden US-Dollar von Karten- und anderen Partnern, rund das Vierfache seines bereinigten Betriebsergebnisses (Reuters). United bekommt rund 3,2 Milliarden US-Dollar von Chase (Platinum Flyer). Marriotts Kartenlizenzgebühren stiegen von 410 Millionen US-Dollar 2019 auf 716 Millionen 2025, und 51 Eigentümer von fast 1.000 Hotels verlangen inzwischen in einem Brief an die Konzernführung einen Anteil daran (Hospitality Today).
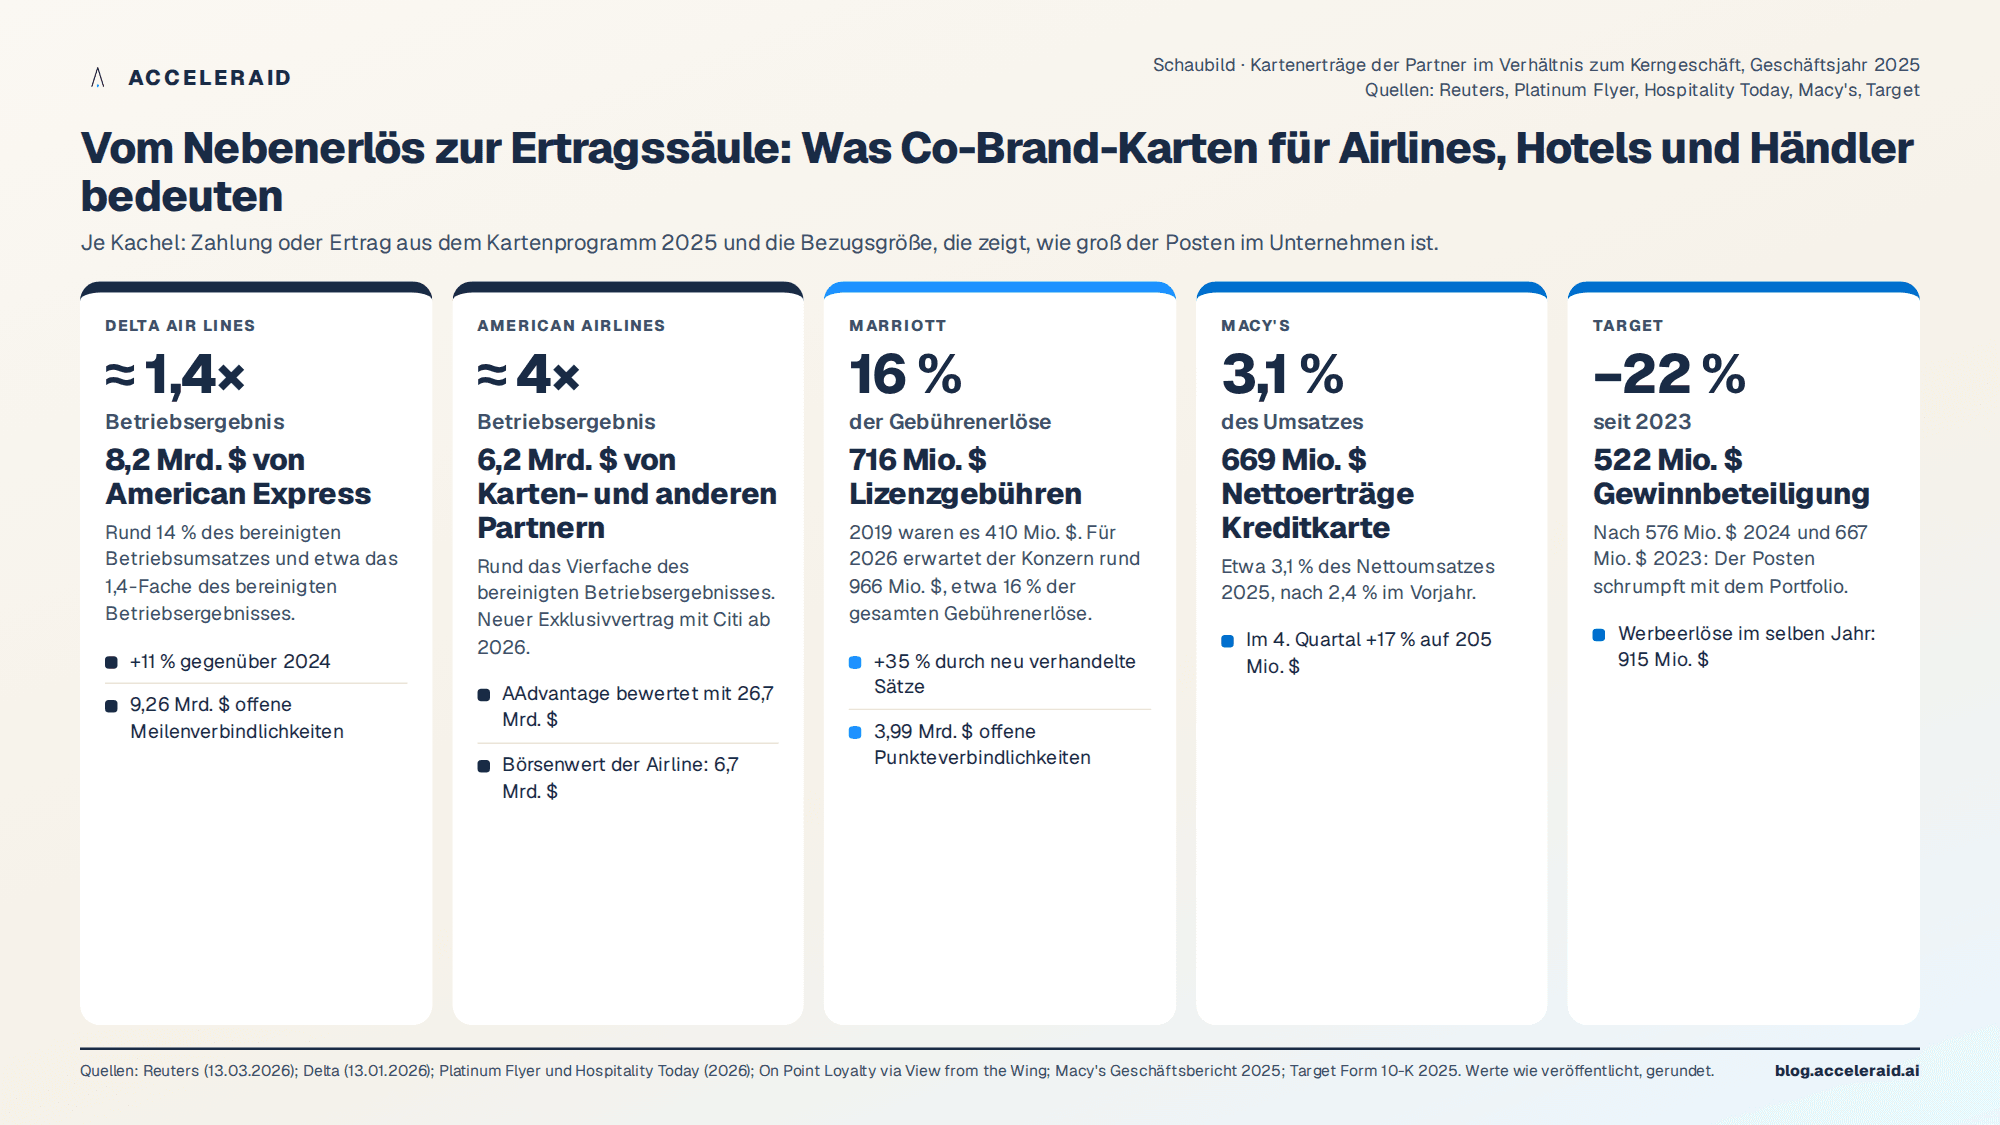
Im Handel sind die Beträge kleiner, aber sichtbar. Target weist für 2025 eine Gewinnbeteiligung aus dem Kreditkartenprogramm von 522 Millionen US-Dollar aus, nach 576 Millionen 2024 und 667 Millionen 2023 (Target, Form 10-K 2025). Macy's erzielte 2025 Nettoerträge aus Kreditkarten von 669 Millionen US-Dollar, etwa 3,1 Prozent des Nettoumsatzes (Macy's, Geschäftsbericht 2025). Tesco verkaufte sein Bankgeschäft für rund 700 Millionen Pfund an Barclays und erhält im Rahmen einer zehnjährigen Partnerschaft eine jährliche Lizenzzahlung von etwa 50 Millionen Pfund (The Guardian). Das Modell dahinter ist stets dasselbe: Der Partner bringt Marke und Kundenzugang, die Bank bringt Bilanz und Lizenz, und der Vertrag teilt die Erträge.
Die indirekte Rechnung
Die indirekte Rechnung beginnt dort, wo die Karte das Verhalten der Kunden verändert. Vier Wirkungen lassen sich belegen.
Frequenz und Anteil am Budget. Forscher der Kellogg School haben ein Pilotprogramm eines peruanischen Handelskonzerns ausgewertet, das Kunden ohne Bankkonto eine Co-Brand-Karte gab: Ihre Ausgaben beim Händler verdoppelten sich innerhalb von zwölf Monaten, fast 70 Prozent des Zuwachses kamen aus höherer Einkaufsfrequenz (Kellogg Insight). In der Deloitte-Befragung geben 56 Prozent der Programmmitglieder an, wegen des Programms mehr auszugeben (Deloitte via WSJ).
Mitgliedschaft und Bindung. Bei Costco setzt die Kreditkarte eine Mitgliedschaft voraus. Die Mitgliedsbeiträge lagen im Geschäftsjahr 2025 bei rund 5,3 Milliarden US-Dollar, etwa die Hälfte des Betriebsergebnisses, bei einer Verlängerungsquote von 92,3 Prozent in den USA und Kanada (Zacks via TradingView). Die Karte verdient hier nicht selbst, sie stabilisiert das Geschäftsmodell, das verdient.
Zweitprodukte. U.S. Bank will die 700.000 Geschäftskunden, die es über die Amazon-Karten erreicht, gezielt mit weiteren Bankprodukten ansprechen (Banking Dive). Tesco betreut rund vier Millionen Bankkunden über die Barclays-Partnerschaft (Tesco).
Daten und Medienerlöse. Kroger bindet 96 Prozent seiner Transaktionen an die Kundenkarte und vermarktet die Daten von 60 Millionen Haushalten über die Tochter 84.51° (84.51°). Auf der Bankseite hat Chase 2024 mit Chase Media Solutions ein eigenes Werbegeschäft auf Basis der Transaktionsdaten von 80 Millionen Kunden gestartet (Business Wire); der Dienstleister Cardlytics erzielte 2025 mit kartenbasierten Angeboten 233,3 Millionen US-Dollar Umsatz (Cardlytics).
Warum die indirekte Rechnung ohne CLM nicht aufgeht
Alle vier Wirkungen haben ein gemeinsames Problem: Sie lassen sich nur als Differenz messen. Ein Kunde, der nach dem Kartenantrag doppelt so oft einkauft, hätte vielleicht auch ohne Karte häufiger eingekauft. Deloitte weist darauf hin, dass viele Partnerkarten-Portfolios stagnieren, während der Kartenmarkt insgesamt um etwa sechs Prozent im Jahr wächst (Deloitte). Ohne Vergleichsgruppe weiß niemand, ob die Prämie Verhalten gekauft oder nur belohnt hat.
Customer Lifecycle Management löst dieses Problem nicht mit einem Bericht am Jahresende, sondern mit einer Betriebsweise: Jede Maßnahme, ob Anwerbebonus, Aktivierungsanreiz oder Rückholangebot, wird einem Teil der Zielgruppe angeboten und einem vergleichbaren Teil vorenthalten. Die Differenz ist der inkrementelle Ertrag. Die Datenbasis, die das voraussetzt, haben wir in Customer 360 ist noch kein Customer Brain beschrieben. Aus diesen Differenzen entsteht über die Zeit ein Bild, welche Maßnahme bei welchem Kundentyp wirkt, und die Ansprache verschiebt sich dorthin, wo der Hebel am größten ist. Wir haben das Prinzip in unserer Serie zum Customer Brain als lernenden Kreislauf beschrieben (AI im Banking: Die Customer-Brain-Roadmap).
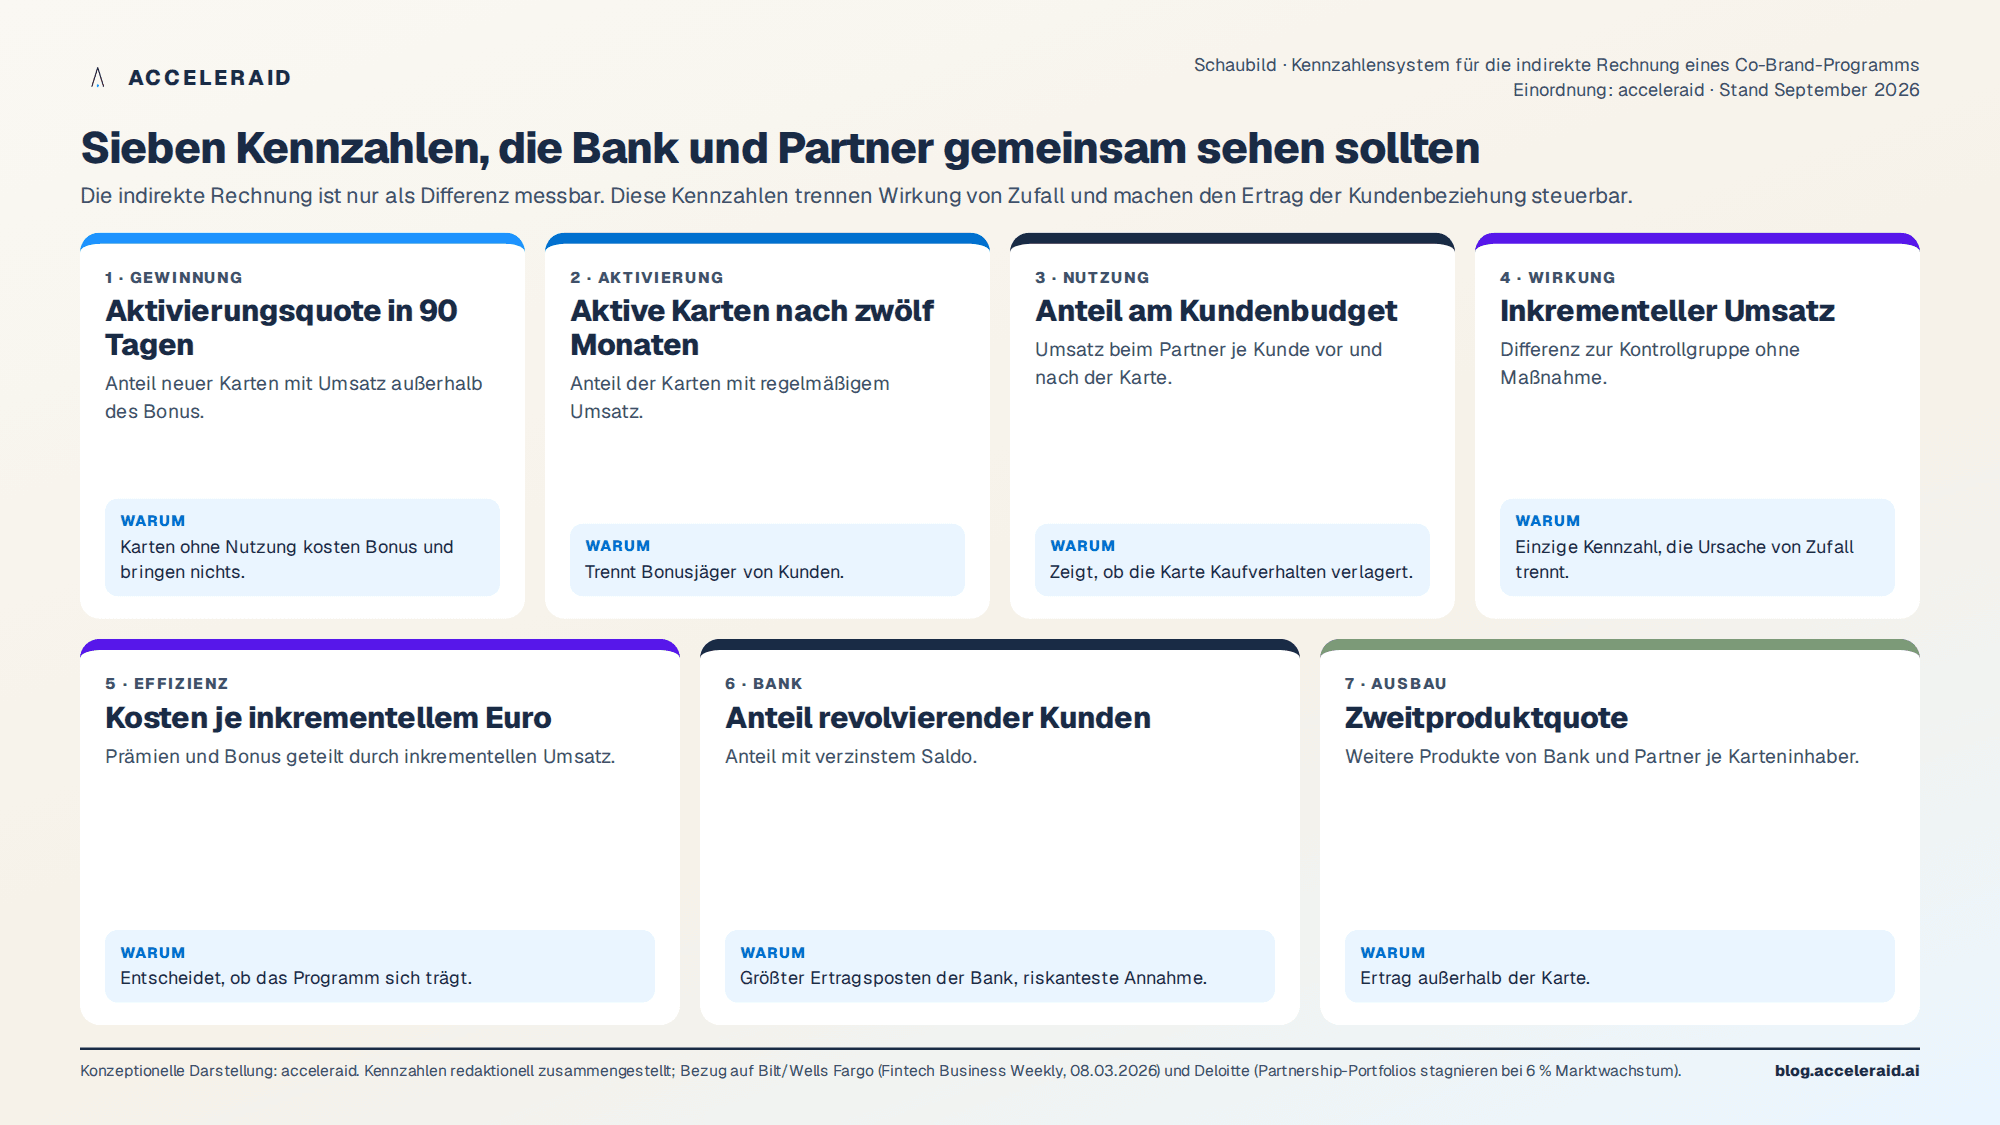
Für ein Co-Brand-Programm heißt das konkret, dass Bank und Partner ein gemeinsames Kennzahlensystem brauchen:
Kennzahl | Was sie misst | Warum sie zählt |
|---|---|---|
Aktivierungsquote in 90 Tagen | Anteil neuer Karten mit Umsatz außerhalb des Bonus | Karten ohne Nutzung kosten Bonus und bringen nichts |
Aktive Karten nach zwölf Monaten | Anteil der Karten mit regelmäßigem Umsatz | Trennt Bonusjäger von Kunden |
Anteil am Kundenbudget | Umsatz beim Partner je Kunde vor und nach der Karte | Zeigt, ob die Karte Kaufverhalten verlagert |
Inkrementeller Umsatz | Differenz zur Kontrollgruppe | Einzige Kennzahl, die Ursache von Zufall trennt |
Kosten je inkrementellem Euro | Prämien und Bonus geteilt durch inkrementellen Umsatz | Entscheidet, ob das Programm sich trägt |
Anteil revolvierender Kunden | Anteil mit verzinstem Saldo | Größter Ertragsposten der Bank, größtes Risiko der Annahmen |
Zweitproduktquote | Weitere Produkte je Karteninhaber | Ertrag außerhalb der Karte |
Einordnung
Direkt oder indirekt ist keine Entweder-oder-Frage. In den USA monetarisieren die Partner direkt über Lizenzzahlungen und die Banken über Kredite; das erklärt, warum Programme dort so groß und so fragil sind. In Europa lässt die Interchange-Deckelung beiden Seiten kaum direkte Erträge; das erklärt, warum Programme hier entweder eine Jahresgebühr verlangen oder sich indirekt rechnen müssen. Für europäische Banken und Partner folgt daraus: Die Karte lohnt sich, wenn beide Seiten dieselben Kennzahlen sehen, dieselben Experimente laufen lassen und den Ertrag dort teilen, wo er entsteht, nämlich in der Kundenbeziehung.
Fünf Punkte zum Mitnehmen
Die direkte Rechnung der Bank ist eine Kreditrechnung: Bei American Express stehen Co-Brand-Portfolios für 26 Prozent des Umsatzes, aber 36 Prozent der Kartenkredite. Wo Kunden nicht revolvieren, fehlt der größte Ertragsposten.
Für Partner ist die Karte oft die margenstärkste Ertragsquelle: Delta 8,2 Milliarden, American 6,2 Milliarden, Marriott 716 Millionen US-Dollar. Im Handel liegen die Beträge zwischen 3 Prozent des Umsatzes bei Macy's und 522 Millionen US-Dollar bei Target.
Die indirekte Rechnung stützt sich auf vier belegbare Wirkungen: höhere Frequenz, stabilere Mitgliedschaft, Zweitprodukte und Datenerlöse.
Alle indirekten Wirkungen sind nur als Differenz zu einer Kontrollgruppe messbar. Ohne diese Messung kauft ein Programm Verhalten, das es ohnehin bekommen hätte.
In Europa ist die indirekte Rechnung die einzige, die trägt. Sie setzt ein gemeinsames Kennzahlensystem von Bank und Partner voraus, von der Aktivierungsquote bis zu den Kosten je inkrementellem Euro.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
