CLM & CVM
Viele Abkürzungen, ein Ziel: Wie CLM, CVM, CLV und Kundendaten in der Welt der KI-Agenten zusammenspielen
Banken suchen CVM-Manager, Suiten versprechen Personalisierung, gemeint ist oft Zusatzverkauf. Warum die Reihenfolge zählt, wenn Agenten entscheiden.
•
acceleraid Redaktion
8 Min. Lesezeit
Wer derzeit Stellenanzeigen von Banken und Telekommunikationsanbietern liest, stößt auf eine Rolle, die vor wenigen Jahren kaum jemand kannte: TF Bank sucht einen Head of Customer Value Management, ING besetzt die gleiche Position in Bukarest, Vodafone schreibt einen Manager für Abwanderung und Ertrag je Kunde im Customer Value Management aus. Die Aufgabenbeschreibung bei Orange bringt es auf einen Satz: den Kundenwert über die Lebensdauer maximieren, durch gezielte Kampagnen, Angebote und Lebenszyklus-Management.
Parallel dazu verkaufen Softwareanbieter Suiten für Customer Lifecycle Management, die Personalisierung versprechen. Beratungen bauen Modelle für den Customer Lifetime Value. Datenteams konsolidieren Kundendaten in Plattformen, die wieder eigene Abkürzungen tragen. Und wer in den Sitzungen sitzt, in denen diese Begriffe aufeinandertreffen, merkt: Alle beschreiben dasselbe Ziel von einer anderen Seite. Zufriedene Kunden bleiben, kaufen mehr und empfehlen weiter. Daraus entsteht Ertrag.
Die Frage ist, warum das in der Praxis trotzdem so selten zusammenkommt. Und was sich daran ändert, wenn KI-Agenten anfangen, Entscheidungen im Kundenkontakt zu treffen.
Vier Begriffe, ein Ziel
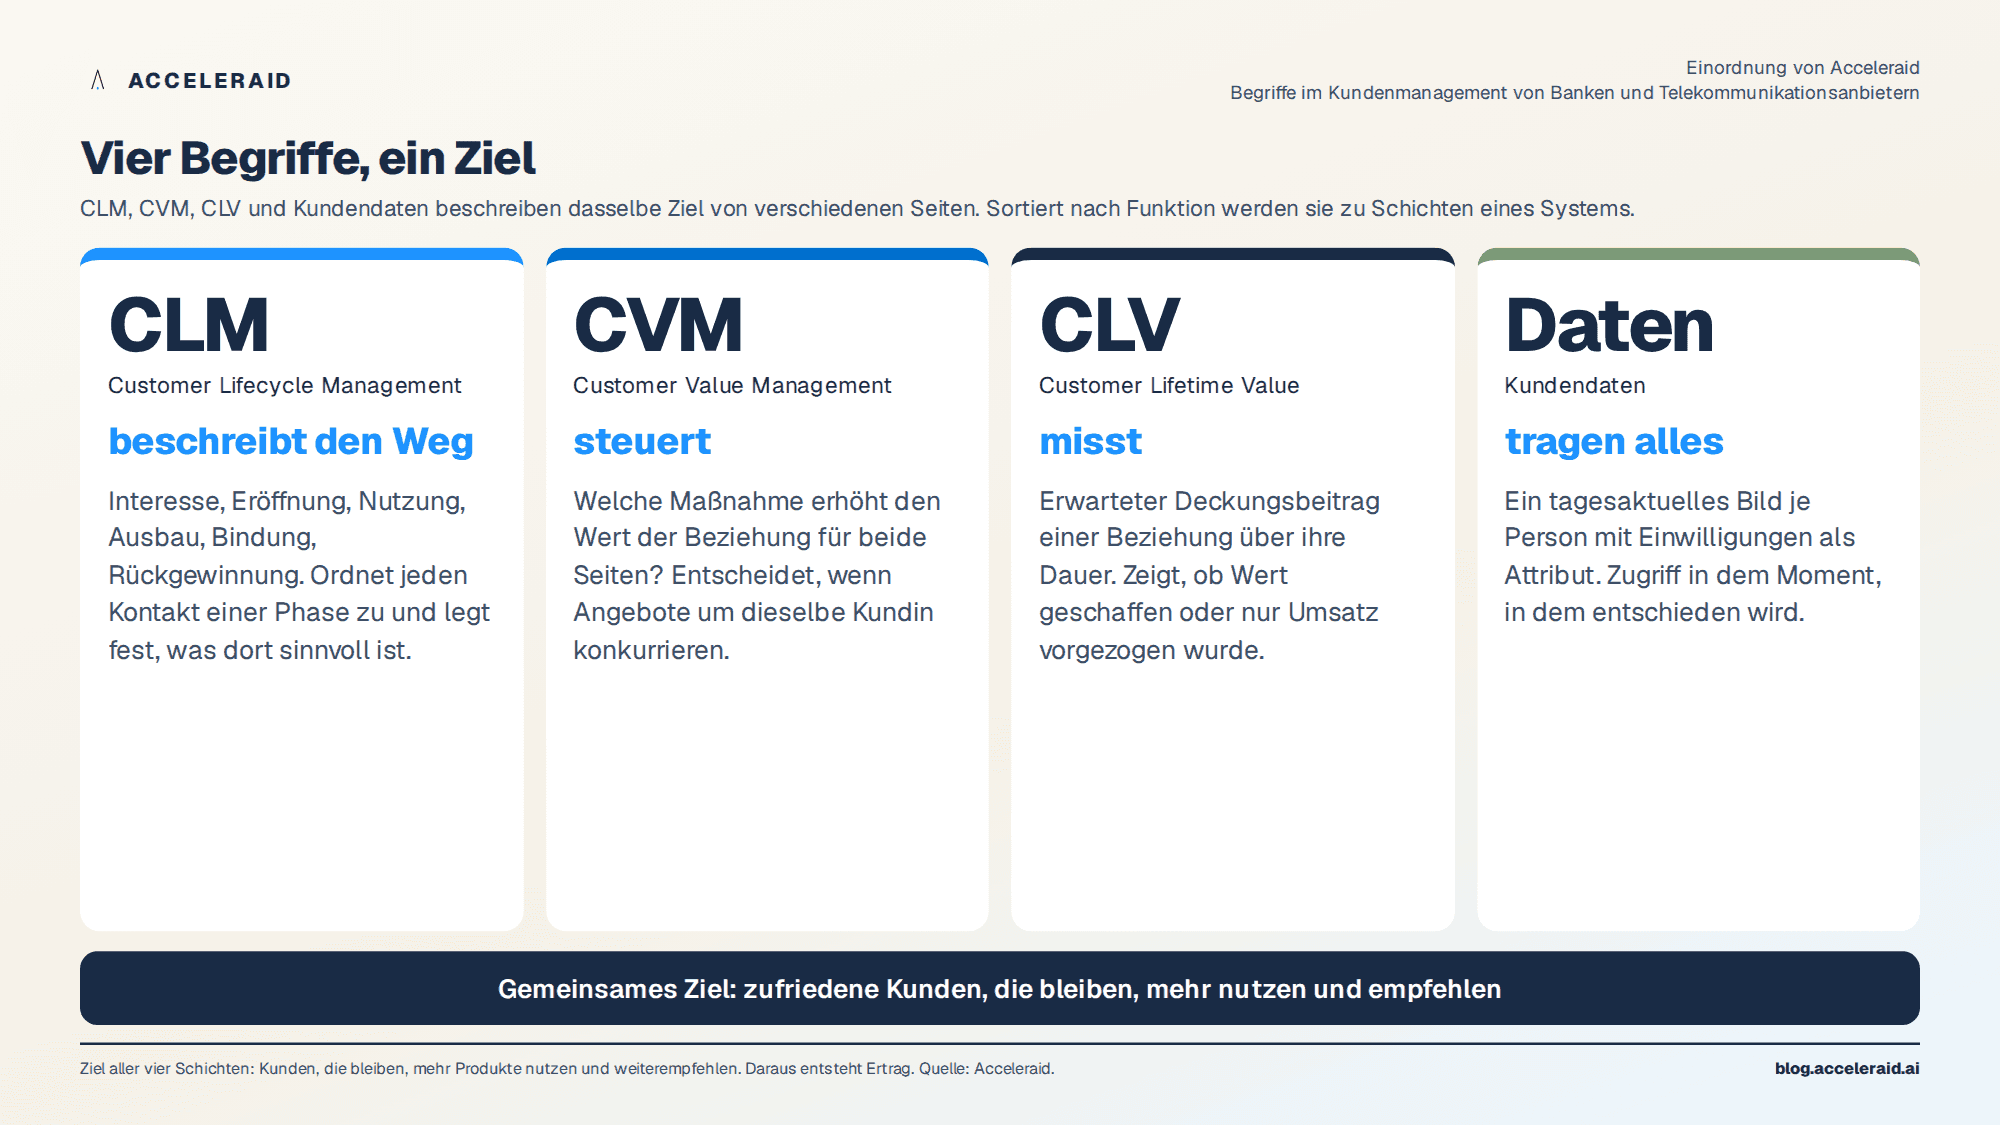
Die Begriffe sind weniger verwirrend, wenn man sie nach ihrer Funktion ordnet.
Customer Lifecycle Management (CLM) beschreibt den Weg: Interesse, Eröffnung, Nutzung, Ausbau, Bindung, Rückgewinnung. Es ordnet jeden Kontakt einer Phase zu und legt fest, was in dieser Phase sinnvoll ist. Eine Kundin in der zweiten Woche nach der Kontoeröffnung braucht etwas anderes als eine, die seit acht Jahren drei Produkte nutzt und seit drei Monaten weniger Umsatz zeigt.
Customer Value Management (CVM) beschreibt die Steuerung: Welche Maßnahme erhöht den Wert dieser Beziehung, und zwar für beide Seiten? CVM entstand in der Telekommunikation, wo Abwanderung und Ertrag je Kunde seit zwei Jahrzehnten täglich gemessen werden, und wandert jetzt in die Banken. Der CVM-Verantwortliche entscheidet über Prioritäten, wenn mehrere Angebote um dieselbe Kundin konkurrieren.
Customer Lifetime Value (CLV) ist die Messgröße: der erwartete Deckungsbeitrag einer Kundenbeziehung über ihre Dauer. Er macht sichtbar, ob eine Maßnahme Wert geschaffen oder nur Umsatz vorgezogen hat. Ohne CLV bleibt CVM eine Meinung.
Kundendaten sind die Grundlage für alle drei. Kein Lebenszyklus ohne Signale, keine Steuerung ohne Kontext, keine Messung ohne Historie. Die Plattform, auf der sie liegen, ist dabei zweitrangig; entscheidend ist, dass sie für eine Person zu einem Bild zusammenlaufen und dass der Zugriff in dem Moment möglich ist, in dem entschieden wird.
Was heute meist „Personalisierung“ heißt
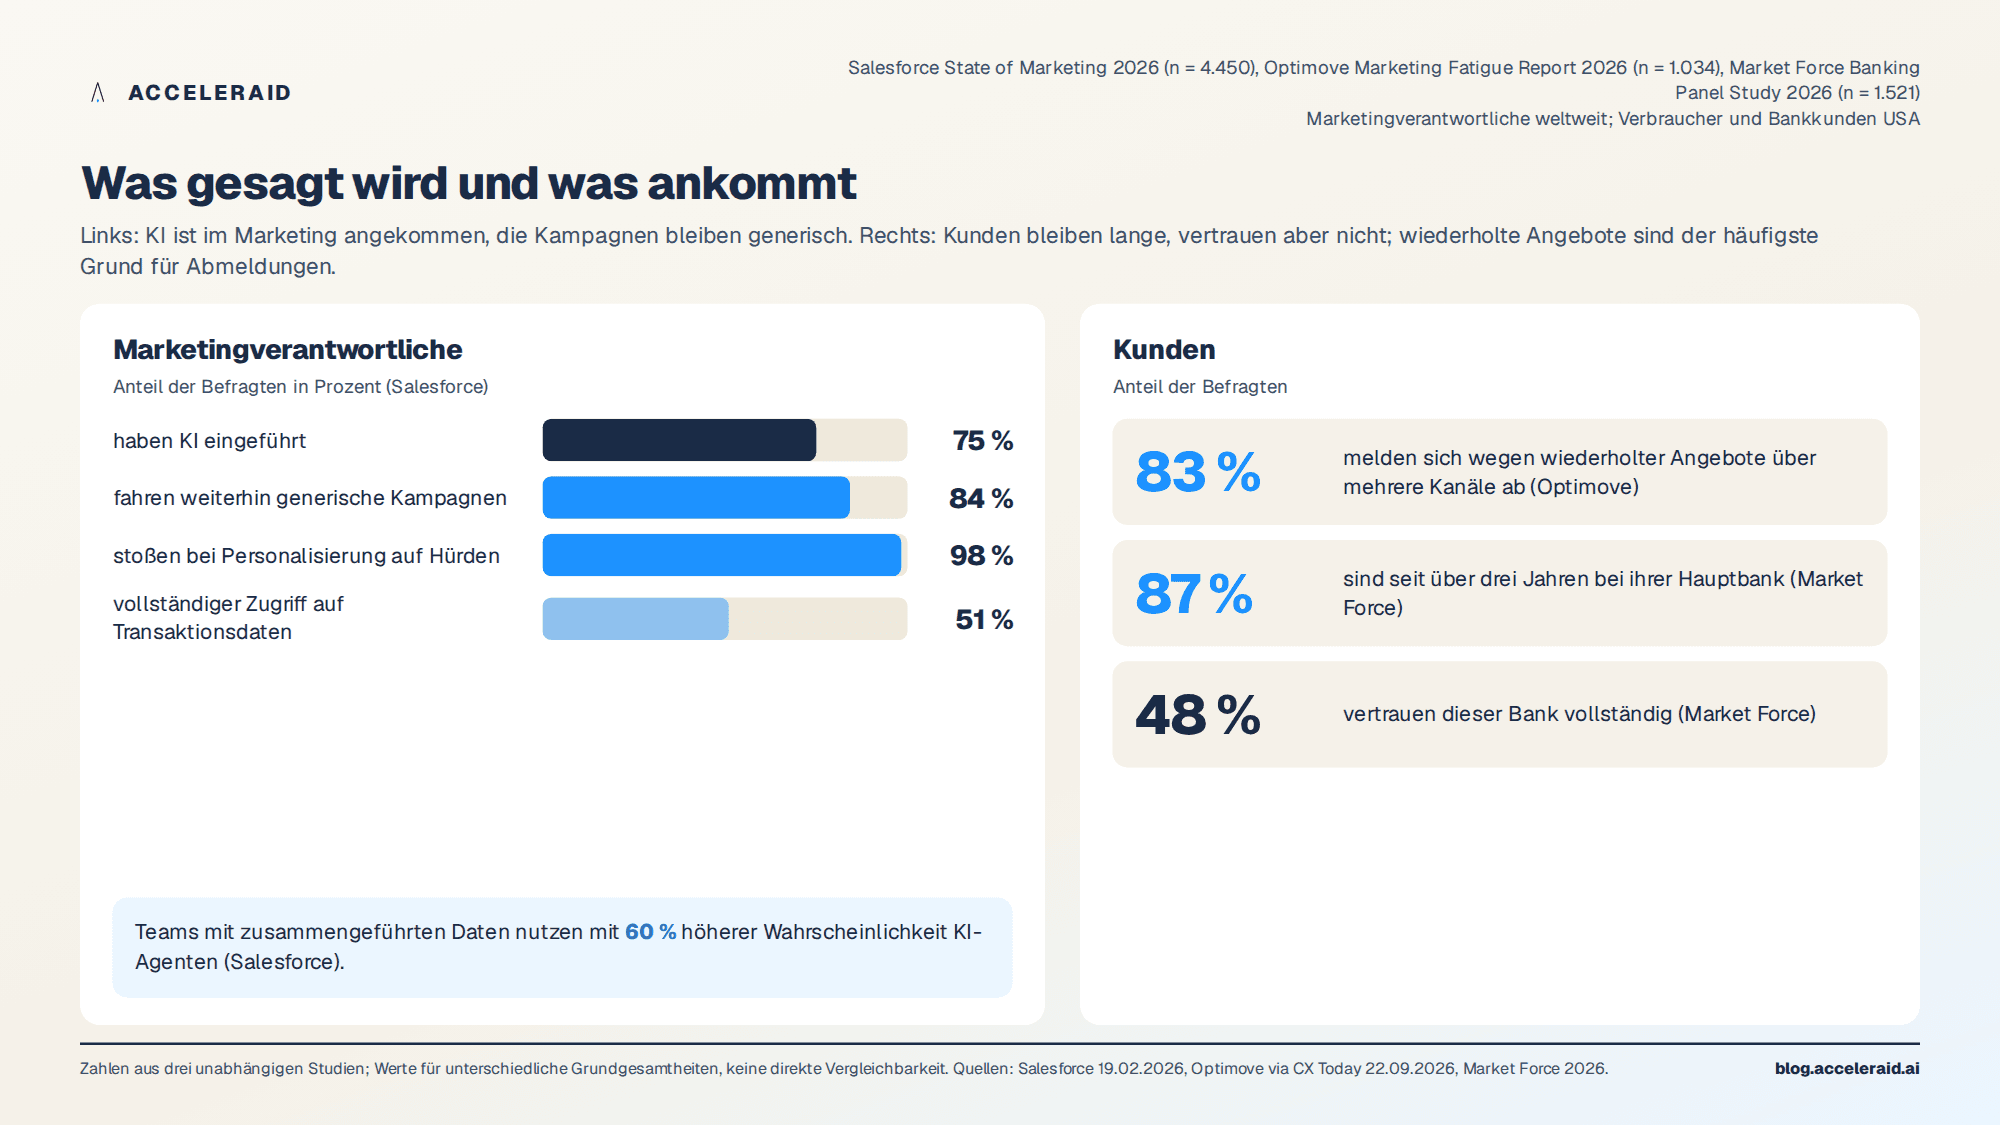
Die ehrliche Bestandsaufnahme fällt nüchtern aus. In der State-of-Financial-Marketing-Studie von The Financial Brand laufen rund zwei Drittel der Definitionen von Personalisierung auf die Auswahl einer Zielgruppe für eine Botschaft hinaus. Zafin findet, dass zwei Drittel der Angebote traditioneller Finanzinstitute kaum zielgerichtet sind; sie verlangen vom Kunden nicht mehr als eine Anmeldung. Salesforce befragte für den State of Marketing 2026 4.450 Marketingverantwortliche: 75 Prozent haben KI eingeführt, 84 Prozent räumen ein, weiterhin generische Kampagnen zu fahren, und 98 Prozent stoßen bei der Personalisierung auf Hürden, meist bei den Daten. Nur 58 Prozent haben vollständigen Zugriff auf Servicedaten, 56 Prozent auf Vertriebsdaten, 51 Prozent auf Transaktionsdaten.
Das heißt im Klartext: Was in vielen Häusern Personalisierung genannt wird, ist Zusatzverkauf mit besserer Zielgruppenauswahl. Das ist keine Kritik am Zusatzverkauf. McKinsey zeigt in „At last, customers first“, dass 48 Prozent der europäischen Bankkunden nur ein Produkt bei ihrer Bank halten und dass Banken im oberen Viertel der Produktdurchdringung 13 Prozent höhere Salden, 5 Prozent höhere Erträge und 22 Prozent mehr Produkte je Kunde erreichen. Mehr Produkte je Kunde sind ein legitimes und notwendiges Ziel.
Das Problem ist die Reihenfolge. Wenn das Angebot zuerst feststeht und danach die passende Zielgruppe gesucht wird, entsteht genau die Erfahrung, die Kunden abstößt. Der Marketing Fatigue Report 2026 von Optimove (1.034 US-Verbraucher) nennt als häufigsten Grund für Abmeldungen wiederholte Angebote über mehrere Kanäle: 83 Prozent. Kunden lesen Wiederholung als Beleg dafür, dass die Marke nicht zuhört.
Die Folge zeigt sich in einer Zahl, die Market Force den „Loyalitätsparadox“ nennt: In der 2026 Banking Panel Study mit 1.521 Bankkunden sind 87 Prozent seit mehr als drei Jahren bei ihrer Hauptbank, aber nur 48 Prozent vertrauen ihr vollständig. Verweildauer ist nicht Loyalität. Sie ist oft nur Trägheit, und Trägheit lässt sich von einem besseren Angebot der Konkurrenz jederzeit auflösen.
Befund | Wert | Quelle |
|---|---|---|
Definition von Personalisierung = Zielgruppenauswahl | ca. 2 von 3 Instituten | The Financial Brand 2026 |
Angebote traditioneller Institute ohne echte Zielrichtung | 2 von 3 | Zafin State of Offers 2026 |
Marketingverantwortliche mit KI / mit weiterhin generischen Kampagnen | 75 % / 84 % | Salesforce State of Marketing 2026 (n = 4.450) |
Vollständiger Zugriff auf Service-, Vertriebs-, Transaktionsdaten | 58 % / 56 % / 51 % | Salesforce State of Marketing 2026 |
Abmeldungen wegen wiederholter Angebote über Kanäle | 83 % | Optimove Marketing Fatigue 2026 (n = 1.034) |
Kunden länger als drei Jahre bei Hauptbank / vollständiges Vertrauen | 87 % / 48 % | Market Force 2026 (n = 1.521) |
Bankkunden mit nur einem Produkt | 48 % | McKinsey/Finalta 2026 (112 Mio. Beziehungen) |
Was Agenten an der Sache ändern
Bis hierhin wäre der Befund ein Organisationsthema. KI-Agenten machen daraus ein Konstruktionsthema, weil sie eine Eigenschaft haben, die Menschen in Marketingabteilungen nicht haben: Sie tun exakt das, wofür sie optimiert werden.
Ein Agent, dessen Zielgröße „angenommene Angebote“ lautet, wird Angebote machen. Viele. Er wird lernen, dass Wiederholung über drei Kanäle die Annahmequote kurzfristig erhöht, und er wird es tun, bis die Abmeldungen steigen. Ein Agent, dessen Zielgröße der Kundenwert über die Lebensdauer unter Nebenbedingungen ist, wird anders entscheiden: Er wird eine Kundin in Woche zwei nicht mit einem Kreditangebot ansprechen, weil der erwartete Wert der Beziehung durch den Vertrauensverlust sinkt. Die Zielgröße, die in der Organisation jahrelang eine Folie war, wird zur Konfiguration.
Die Praxis ist noch weit davon entfernt. In der Cornerstone-Advisors-Studie für Persado nutzen 9 Prozent der US-Bankmarketingteams Agenten, die innerhalb genehmigter Regeln selbst handeln; 63 Prozent nutzen KI für Texte. In einer BCG-Befragung von 300 Marketingvorständen im Juni 2026 setzen 42 Prozent generative KI nur punktuell ein, und 8 Prozent betreiben Kampagnen, in denen mehrere Agenten eigenständig arbeiten. Salesforce berichtet, dass 81 Prozent der Marketingverantwortlichen KI das Antworten an Kunden anvertrauen würden, aber durch unverbundene oder irrelevante Daten gebremst werden. Teams, die ihre Daten zusammengeführt haben, nutzen mit 60 Prozent höherer Wahrscheinlichkeit Agenten.
Die Reihenfolge, die sich daraus ergibt, ist dieselbe wie bei den Begriffen: erst Daten, dann Zielgröße, dann Regeln je Lebenszyklusphase, dann der Agent. Wer den Agenten zuerst beschafft, bekommt einen schnelleren Zusatzverkauf.
Ein Betriebsmodell, in dem die Begriffe zusammenarbeiten
Wie sieht es aus, wenn CLM, CVM, CLV und Kundendaten nicht als konkurrierende Zuständigkeiten, sondern als Schichten eines Systems verstanden werden? Vier Rollen, ein Kreislauf.
Die Datenverantwortung stellt für jede Kundin ein tagesaktuelles Bild aus Konto-, Karten-, Kredit- und Kontaktverhalten bereit, mit Einwilligungen und Zweckbindung als Attribut je Person, nicht als nachgelagerte Prüfung. Eine verantwortliche Person, ein messbares Ziel. Das ist die Grundlage, ohne die der Rest nicht arbeitet.
Die CVM-Verantwortung definiert die Zielgröße, gegen die alle Maßnahmen bewertet werden: den erwarteten Kundenwert über die Lebensdauer, einschließlich der Kosten eines verlorenen Vertrauens. Sie entscheidet, wenn Angebote konkurrieren, und sie hält das Budget für Kontrollgruppen, ohne die sich Wirkung nicht nachweisen lässt.
Die CLM-Verantwortung übersetzt die Zielgröße in Regeln je Phase: Welche Signale lösen welche Kontaktaufnahme aus, welche Kontaktfrequenz ist je Phase vertretbar, welche Angebotsbausteine und Formulierungen sind für welche Gruppe vorab mit Compliance freigegeben. Diese Regeln sind die „genehmigten Grenzen“, innerhalb derer ein Agent später handeln darf.
Die Agenten führen aus: Sie erkennen das Signal, wählen innerhalb der Regeln die Maßnahme mit dem höchsten erwarteten Kundenwert, prüfen den Entwurf gegen die freigegebenen Bausteine und dokumentieren die Entscheidung. Bei Abweichungen oder unklaren Fällen übergeben sie an einen Menschen. Jede Aktion fließt mit ihrem Ergebnis zurück in die Daten und verbessert die nächste Entscheidung.
Die Messung schließt den Kreis: Kontrollgruppen zeigen, ob die Maßnahme das Verhalten verändert hat; der CLV zeigt, ob der Wert gestiegen ist; Abmeldungen und Beschwerden zeigen, ob die Kontaktregeln stimmen.

Was das für die Stellenanzeige bedeutet
Eine Bank, die einen CVM-Verantwortlichen einstellt, ohne eine Datenverantwortung und eine vereinbarte Zielgröße zu haben, wird eine Person bekommen, die Kampagnen fährt. Das ist kein Vorwurf an die Person; es ist das Einzige, was in dieser Umgebung möglich ist. Umgekehrt wird eine CLM-Suite, die Personalisierung verspricht, aber auf zwei Drittel verstreute oder in Stapelläufen aktualisierte Daten trifft, Zielgruppen auswählen und Angebote ausspielen. Auch das ist kein Fehler der Suite.
Drei Fragen helfen, vor der nächsten Einstellung oder Beschaffung die Reihenfolge zu prüfen. Erstens: Gibt es für eine beliebige Kundin ein tagesaktuelles Bild, das eine Person verantwortet? Zweitens: Ist vereinbart, gegen welche Zielgröße Maßnahmen bewertet werden, und enthält diese Zielgröße die Kosten eines Vertrauensverlusts? Drittens: Gibt es vorab freigegebene Regeln je Lebenszyklusphase, innerhalb derer ein Agent handeln dürfte, wenn er morgen käme?
Wer alle drei mit Ja beantwortet, kann die Begriffe getrost durcheinanderwerfen. Die Organisation arbeitet dann ohnehin an demselben Ziel.
Fünf Punkte zum Mitnehmen
CLM beschreibt den Weg, CVM steuert, CLV misst, Kundendaten tragen alles; die vier Begriffe sind Schichten eines Systems, nicht konkurrierende Zuständigkeiten.
Was heute meist Personalisierung heißt, ist Zusatzverkauf mit Zielgruppenauswahl: 84 Prozent der Marketingverantwortlichen fahren weiter generische Kampagnen, 83 Prozent der Verbraucher melden sich wegen wiederholter Angebote ab.
Verweildauer ist nicht Loyalität: 87 Prozent bleiben über drei Jahre bei ihrer Hauptbank, aber nur 48 Prozent vertrauen ihr vollständig.
Agenten tun exakt das, wofür sie optimiert werden; die Zielgröße wird von der Folie zur Konfiguration, und „angenommene Angebote“ ist die falsche.
Die Reihenfolge entscheidet: erst Datenverantwortung, dann Zielgröße Kundenwert, dann Regeln je Phase, dann der Agent. Wer den Agenten zuerst beschafft, bekommt schnelleren Zusatzverkauf.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
