CLM & CVM
Endlich Kunde zuerst: Was McKinseys Zahlen zur KI-Personalisierung für die Kundensteuerung in Banken bedeuten
48 % der Bankkunden halten nur ein Produkt, Banken melden sich 3- bis 5-mal seltener als Fintechs. McKinseys Befund und die Folgen für die Kundensteuerung.
•
acceleraid Redaktion
6 Min. Lesezeit
Europas Banken investieren seit Jahren in Apps, Datenplattformen und Kampagnenwerkzeuge. Trotzdem hält fast die Hälfte ihrer Kunden nur ein einziges Produkt, und die Zahl der Bankbeziehungen pro Kunde steigt. McKinsey hat Anfang September 2026 unter dem Titel „At last, customers first“ eine Analyse veröffentlicht, die diesen Widerspruch mit Zahlen unterlegt und ein KI-gestütztes Modell für das Kundenwertmanagement (CVM, Customer Value Management) skizziert. Dieser Beitrag ordnet die Befunde ein und zeigt, welche Konsequenzen sich für die Steuerung des Kundenlebenszyklus in Banken ergeben.
Der Befund: viel Digitalisierung, wenig Tiefe in der Beziehung
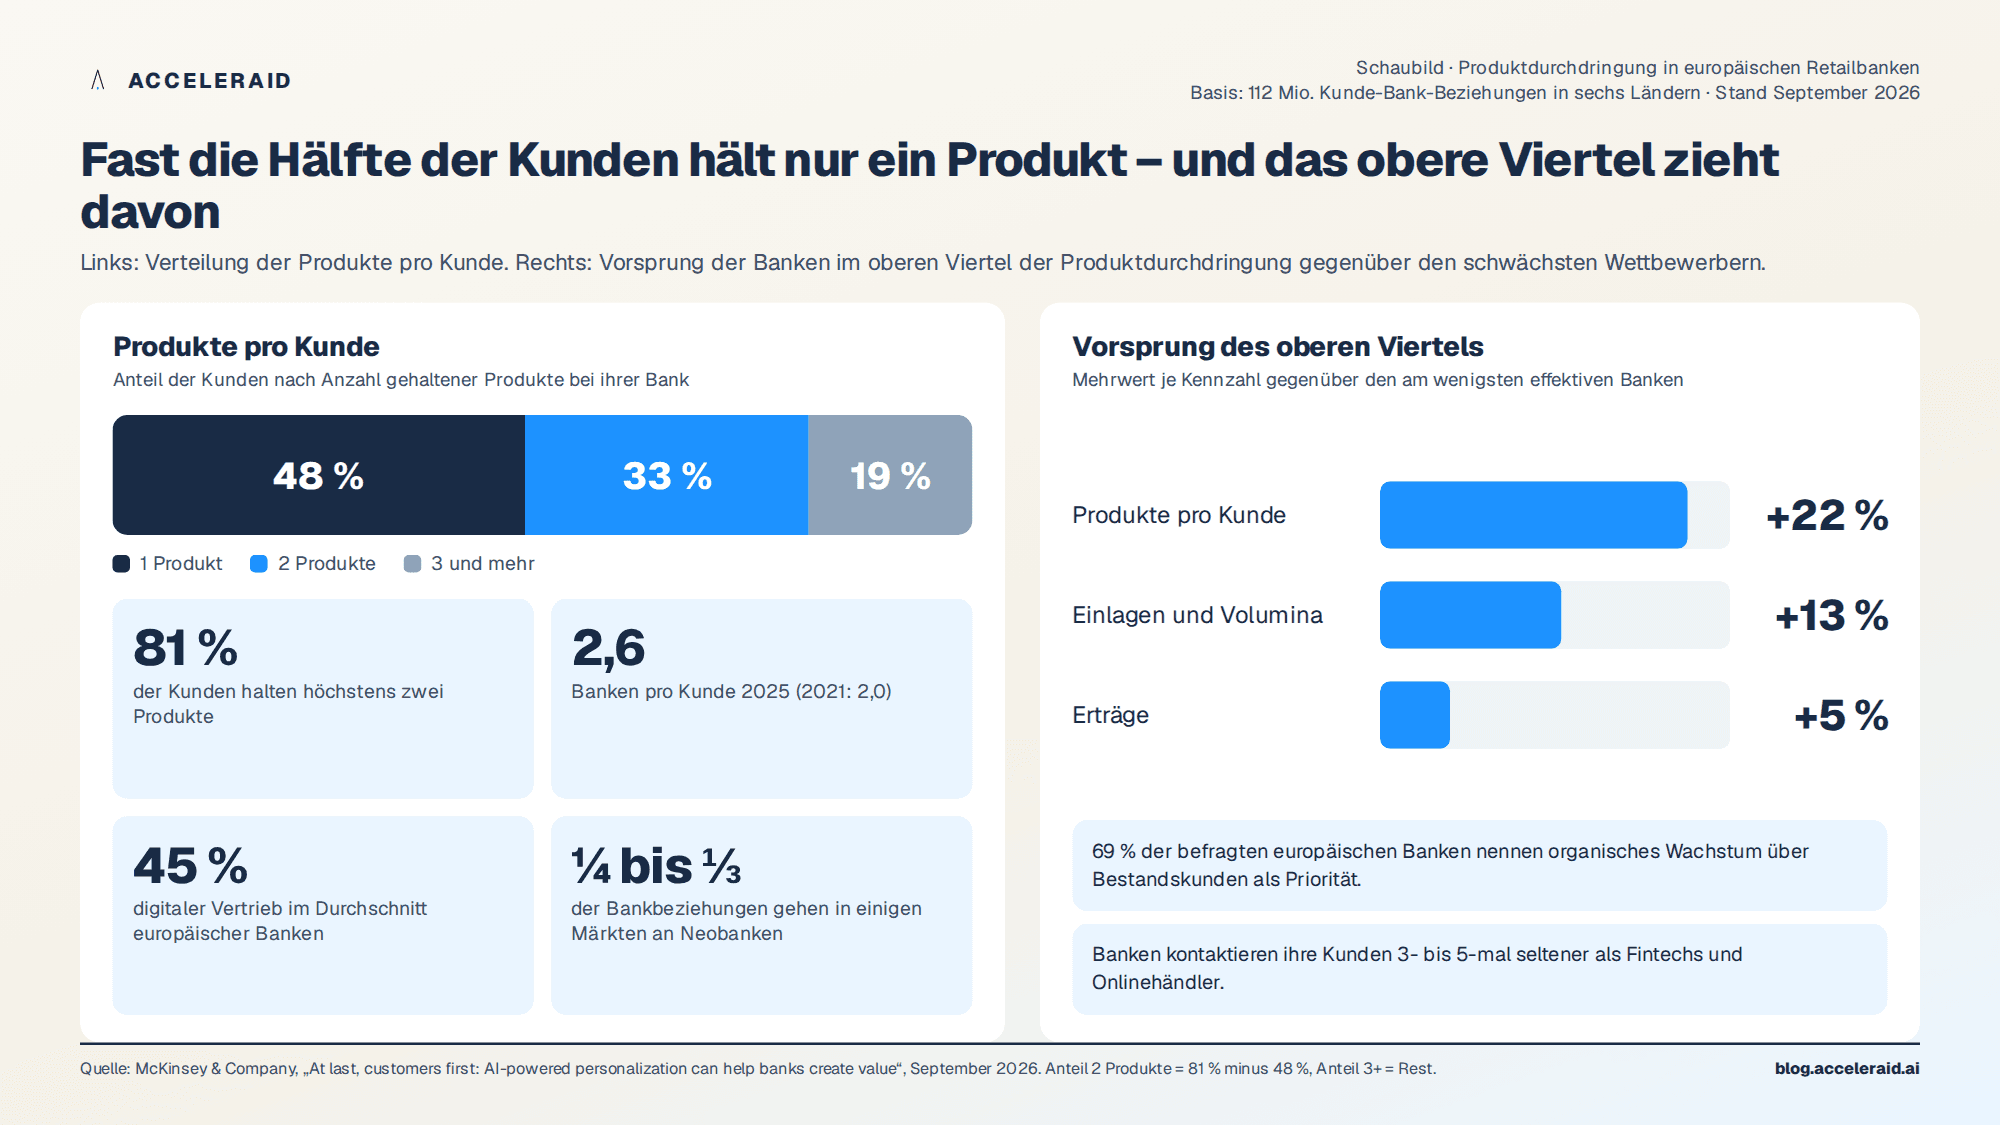
Laut McKinsey geben Banken weltweit rund 600 Milliarden US-Dollar pro Jahr für Technologie aus. Europäische Banken erreichen im Durchschnitt 45 Prozent digitalen Vertrieb, 99 Prozent der Serviceinteraktionen laufen digital. Gleichzeitig hat der Wettbewerb um Aufmerksamkeit und Anteil am Kundenportemonnaie 2025 den höchsten Stand erreicht: In sechs untersuchten europäischen Ländern unterhielten Kunden 2025 im Schnitt Konten bei 2,6 Banken, 2021 waren es noch 2. Digitale Neobanken gewinnen in einigen Märkten ein Viertel bis ein Drittel der Bankbeziehungen.
Die eigentliche Schwachstelle liegt in der Tiefe der Beziehung. McKinsey hat 112 Millionen Kunde-Bank-Beziehungen in sechs europäischen Märkten analysiert: 48 Prozent der Kunden halten nur ein Produkt bei ihrer Bank, 81 Prozent höchstens zwei. Banken im oberen Viertel der Produktdurchdringung erzielen gegenüber den schwächsten Wettbewerbern 13 Prozent höhere Einlagen und Volumina, 5 Prozent höhere Erträge und 22 Prozent mehr Produkte pro Kunde. 69 Prozent der befragten europäischen Banken nennen organisches Wachstum über Bestandskunden als Priorität. Der Hebel ist also bekannt, die Umsetzung bleibt hinter dem Anspruch zurück.
Vier Komponenten eines KI-gestützten Kundenwertmanagements
McKinsey beschreibt das Zielbild als „hyperpersonalisiertes“ CVM-Modell mit vier Komponenten: Kundendaten und Entscheidungslogik, personalisierte Kampagnen und Kundenreisen, Messung und Marketingtechnologie sowie Betriebsmodell und Kompetenzen. Das ist keine neue Architektur, aber eine klare Reihenfolge der Prioritäten.
Bei den Daten rät die Analyse ausdrücklich davon ab, zuerst allumfassende Datenpipelines zu bauen. Sinnvoller sei es, mit konkreten Anwendungsfällen zu beginnen und nur die dafür nötigen Datentypen anzubinden: digitale Aktivität, Reaktionen auf frühere Kampagnen, Transaktionen und Interaktionen mit Mitarbeitenden. Die meisten Banken verfügen bereits über analytische Modelle für das nächste passende Angebot, doch diese seien zu statisch und erzeugten zu wenige und zu wenig breite Anlässe. Ergänzt werden sollten sie um nahezu echtzeitfähige Auslöser aus Transaktionen und Kundenaktivität, etwa Schwellenwerte für Veränderungen auf dem Girokonto, die Spar- oder Kreditkommunikation anstoßen. Alles unter der Bedingung, dass Datenschutzrecht und Einwilligungsrahmen eingehalten werden.
Kontaktfrequenz: Banken kommunizieren drei- bis fünfmal seltener
Der vielleicht wichtigste Einzelbefund betrifft die Kontaktfrequenz. Nach McKinseys Benchmarks kommunizieren Banken drei- bis fünfmal seltener mit ihren Kunden als Fintechs oder Onlinehändler. Führende Institute ersetzen die wenigen generischen Aussendungen pro Monat durch regelmäßige, teils tägliche personalisierte Ansprache und steuern, was, wann und über welchen Kanal ausgespielt wird. Nach den beobachteten Implementierungen lässt sich die Frequenz auf bis zu eine Nachricht alle ein bis zwei Tage erhöhen, bevor Kunden in nennenswertem Umfang abbestellen.
Für Banken ist das eine heikle Aussage. Der Spielraum existiert nur, wenn die Inhalte relevant sind. Wer bloß häufiger dieselbe Produktbotschaft sendet, verbraucht das Vertrauenskapital, das die Zahl überhaupt erst möglich macht. Deshalb gehört zu jeder Frequenzerhöhung eine belastbare Kontaktregel je Kunde, die Servicehinweise, Werbeimpulse und regulatorisch erforderliche Mitteilungen gegeneinander gewichtet, sowie eine Beobachtung der Abmeldequoten in Echtzeit. Bemerkenswert ist zudem der Befund, dass Kunden mit vielen servicebezogenen Hinweisen wie Warnungen bei verdächtigen Anmeldungen, neuen Zahlungsempfängern oder Ratenerinnerungen 30 Prozent mehr Abschlüsse generieren. Service ist damit nicht der Gegenpol zum Vertrieb, sondern seine Voraussetzung.
Reihenfolge der Personalisierung und der Wert der Kundenreise
Eine typische E-Mail enthält nach McKinsey bis zu 15 personalisierbare Elemente: Angebot, Bilder, Formulierung, Handlungsaufforderung und mehr. Empfohlen wird eine feste Reihenfolge: zuerst Produkt und Darstellung personalisieren, dann Kanal und Zeitpunkt, zuletzt den Preis. Generative KI beschleunigt die Produktion der Inhalte laut den zitierten Projekten um 15 bis 20 Prozent und hebt die Konversion von Klick zu Lead um bis zu 25 Prozent. Banken, die Erst- und Folgekontakte diszipliniert sequenzieren, verbesserten die Leadgenerierung um bis zu 70 Prozent.
Ebenso wichtig ist der Schritt nach dem Klick. Eine europäische Bank verfünffachte die Konversionsrate ihrer mobilen Kontoeröffnung von unter 2 auf knapp 10 Prozent, indem sie Hürden im digitalen Onboarding beseitigte: einfachere Identitätsprüfung, klare Erläuterung, warum Daten erhoben werden und wie sie verwendet werden, weniger Eingaben, gerätegerechte Darstellung. Personalisierung endet also nicht beim Impuls, sondern reicht bis zur abgeschlossenen Kundenreise.
Messung und Betriebsmodell entscheiden über die Skalierung
Als Ergebnis konsequenter Umsetzung nennt McKinsey 20 bis 30 Prozent mehr Kundenengagement, 10 bis 25 Prozent höheren Kundenwert und 15 bis 25 Prozent bessere Kundenerfahrung. Solche Spannen sind nur mit einer durchgängigen Leistungsmessung nachweisbar: ein Dashboard über alle Kanäle einschließlich Filiale und CRM (Customer Relationship Management, Kundenbeziehungsmanagement), das zeigt, welche Kampagne zu welchem Abschluss geführt hat. Die empfohlene Reihenfolge für die Technologie lautet: erst kommerzielle Ziele und Anwendungsfälle definieren, dann den Werkzeugbedarf ableiten.
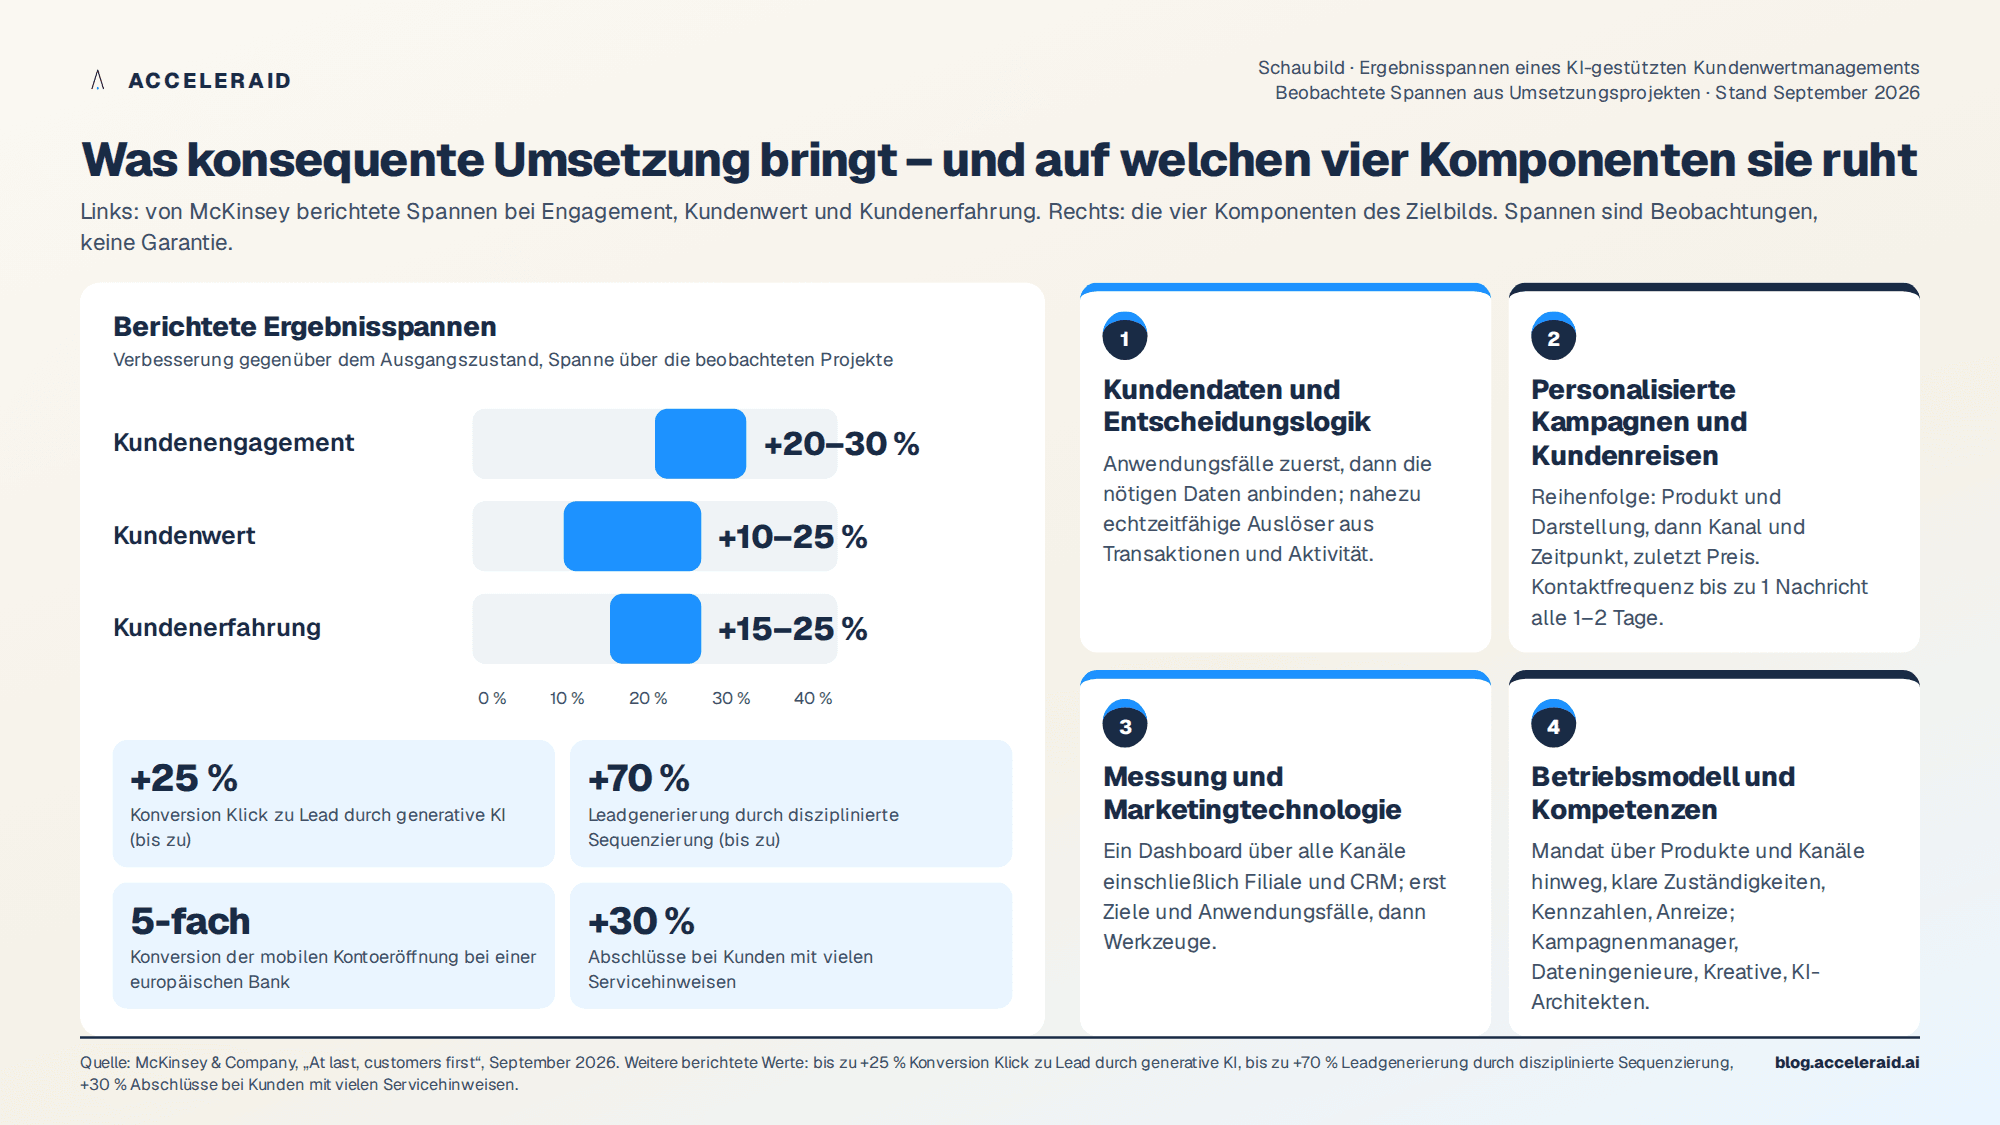
Im Betriebsmodell sieht die Analyse den Wechsel von produkt- zu kundengeführten Kampagnen als organisatorische Aufgabe: ein Mandat über Produkte und Kanäle hinweg, klare Zuständigkeiten für Datenerhebung, Analytik, Entscheidung und Ausführung, definierte Kennzahlen und Anreize sowie ein strukturierter Governance-Prozess. Gebraucht werden Kampagnenmanager, Dateningenieure und -wissenschaftler, Kreative und Architekten für KI-Plattformen. Für den Einstieg empfiehlt McKinsey drei Schritte: die größte Lücke entlang der vier Komponenten diagnostizieren, ein bis zwei kommerzielle Anwendungsfälle pilotieren, etwa Cross-Selling oder Nutzungssteigerung, und erst dann über Kunden, Produkte und Kanäle skalieren.
Einordnung für die Steuerung des Kundenlebenszyklus
Aus Sicht des Kundenlebenszyklusmanagements bestätigt die Analyse drei Dinge, die in vielen Häusern noch nicht gelebt werden. Erstens: Der Engpass ist nicht die Modellgüte, sondern die Zahl und Breite der Anlässe, die aus Ereignissen entstehen. Zweitens: Frequenz ist ein Steuerungsparameter, kein Tabu, sofern Kontaktregeln, Einwilligungen und Abmeldesignale mitlaufen. Drittens: Ohne eine Messung, die Ereignis, Entscheidung und Ergebnis über Kanäle hinweg verbindet, bleibt jede Wertaussage eine Schätzung. Die Zahlen von McKinsey stammen aus Beratungsprojekten und Benchmarks und sind keine Garantie; sie beschreiben aber eine Richtung, die sich mit vorhandenen Daten in jedem Institut überprüfen lässt.
Fünf Punkte zum Mitnehmen
48 Prozent der Bankkunden in sechs europäischen Märkten halten nur ein Produkt, 81 Prozent höchstens zwei; das obere Viertel erzielt 22 Prozent mehr Produkte pro Kunde und 13 Prozent höhere Volumina.
Banken kontaktieren ihre Kunden drei- bis fünfmal seltener als Fintechs; bis zu eine Nachricht alle ein bis zwei Tage ist möglich, wenn Relevanz und Kontaktregeln stimmen.
Servicehinweise sind Vertriebsvoraussetzung: Kunden mit vielen Sicherheits- und Statusmeldungen erzeugen 30 Prozent mehr Abschlüsse.
Personalisierung folgt einer Reihenfolge: zuerst Produkt und Darstellung, dann Kanal und Zeitpunkt, zuletzt Preis; die Kundenreise nach dem Klick entscheidet über den Abschluss.
Skalierung braucht kanalübergreifende Messung und ein Betriebsmodell mit Mandat über Produkte hinweg; Einstieg über ein bis zwei pilotierte Anwendungsfälle statt Komplettumbau.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
