CLM & CVM
Co-Brand Cards, Teil 3: Wer trägt welche Kosten? Bank, Partner und die Interchange-Frage
0,3 statt 1,8 Prozent: Was die Interchange-Deckelung mit Programmen gemacht hat, was Costco, Amazon, Apple und Bilt lehren und wie die Rechnung aufgeht.
•
acceleraid Redaktion
6 Min. Lesezeit
Serie Co-Brand Cards 2026 · Teil 3 von 5. Der Leitartikel ordnet den Markt; Teil 2 zeigt die Karte als Schlüssel zum Golden Record.
Als Costco 2015 den Vertrag mit American Express nicht verlängerte, begründete Amex-Chef Kenneth Chenault den Rückzug mit einem Satz: „The numbers didn't add up.“ Costco hatte bis dahin etwa 0,6 Prozent je Kauf an Amex gezahlt; Citi und Visa boten Konditionen, unter denen die Kartenkosten für Costco nach Angaben von Beteiligten „praktisch null“ sein sollten. Zehn Prozent der 112 Millionen Amex-Karten waren Costco-Karten (Bloomberg). Der Fall ist das Muster für alles, was seither in Co-Brand-Verhandlungen passiert ist: Der Partner weiß, was sein Kundenzugang wert ist, und die Bank muss entscheiden, ob sie den Preis zahlen kann. Dieser Beitrag legt die Kostenverteilung offen und rechnet vor, warum sie in Europa anders ausfällt als in den USA.
Was die Interchange-Deckelung verändert hat
In den USA finanziert sich ein Co-Brand-Programm aus drei Quellen: Interchange von durchschnittlich rund 1,8 Prozent, bei Premiumkarten über zwei Prozent, dazu Zinsen und Jahresgebühren (Head for Points). In der EU ist die erste Quelle seit 2015 auf 0,3 Prozent für Verbraucherkreditkarten begrenzt; ausgenommen sind Firmenkarten und Drei-Parteien-Systeme, bei denen Emittent und Netzwerk identisch sind (EUR-Lex, Verordnung (EU) 2015/751). Der Herausgeber von Head for Points hat die Konsequenz auf den Punkt gebracht: Wer 0,3 Pence je Pfund einnimmt, kann einer Airline keine Meile für 0,5 bis 1 Pence abkaufen. MBNA stellte 2017 acht Airline-Karten ein, darunter Miles & More, Emirates Skywards und United MileagePlus (This is Money).
Die beiden Ausnahmen erklären, wie die verbliebenen deutschen Programme gebaut sind. Die Payback-Kreditkarte ist eine American-Express-Karte (American Express), also ein Drei-Parteien-Produkt außerhalb der Deckelung. Die Miles & More Kreditkarte der Deutschen Bank verlangt in Gold 138 Euro und in Blue 66 Euro Jahresgebühr und vergibt eine Meile je zwei Euro Umsatz (Finanztip). Die neue Amazon Visa von Zinia vergibt bei Amazon einen Punkt je Euro, also ein Prozent, deutlich weniger als die eingestellte Karte der Landesbank Berlin (Stiftung Warentest). Alle drei Wege, Ausnahme, Gebühr oder niedrigere Prämie, sind Antworten auf dieselbe Lücke.
Wer zahlt was
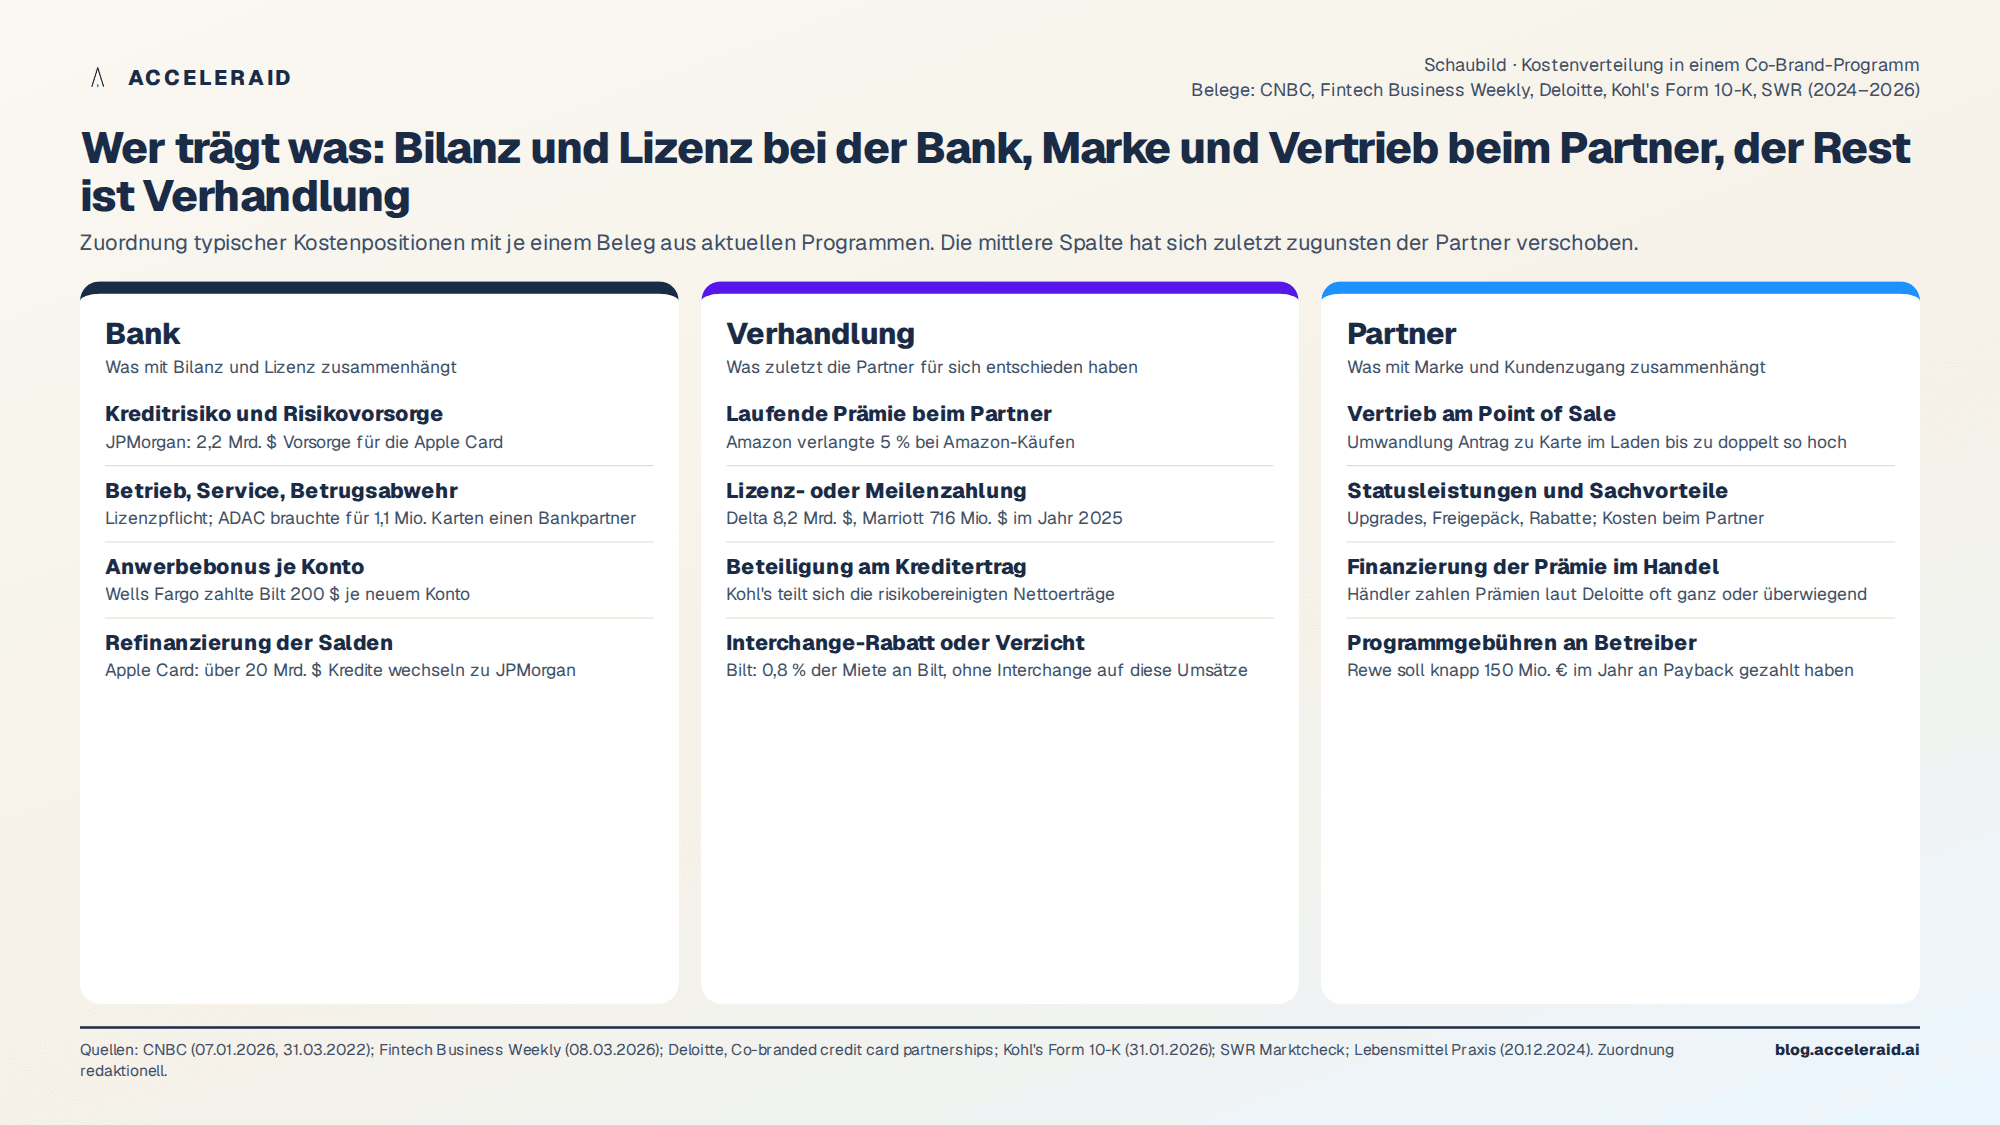
Die Kostenverteilung in einem Co-Brand-Vertrag folgt keinem Standard, aber einem erkennbaren Muster. Die Bank trägt, was mit Bilanz und Lizenz zusammenhängt; der Partner trägt, was mit Marke und Kundenzugang zusammenhängt; alles dazwischen ist Verhandlungssache.
Position | Trägt typischerweise | Beleg |
|---|---|---|
Kreditrisiko und Risikovorsorge | Bank | JPMorgan bildet 2,2 Milliarden US-Dollar Vorsorge für die Apple Card (CNBC) |
Betrieb, Service, Betrugsabwehr | Bank | Lizenzpflicht; ADAC brauchte für 1,1 Millionen Karten einen Bankpartner (SWR) |
Anwerbebonus je Konto | Bank, teils Partner | Wells Fargo zahlte Bilt 200 US-Dollar je neuem Konto (Fintech Business Weekly) |
Laufende Prämie beim Partner | Verhandlungssache | Amazon verlangte 5 Prozent bei Amazon-Käufen; Händler finanzieren Prämien oft ganz oder überwiegend (CNBC, Deloitte) |
Lizenz- oder Meilenzahlung an den Partner | Bank an Partner | Delta 8,2 Milliarden, Marriott 716 Millionen US-Dollar 2025 |
Beteiligung am Kreditertrag | Bank an Partner | Kohl's teilt sich die risikobereinigten Nettoerträge des Portfolios (Kohl's, Form 10-K) |
Interchange-Rabatt oder Verzicht | Bank an Partner | Bilt: 0,8 Prozent der Miete an Bilt, ohne Interchange auf diese Umsätze (Fintech Business Weekly) |
Vertrieb am Point of Sale, Statusleistungen | Partner | Umwandlung Antrag zu Karte im Laden bis zu doppelt so hoch (Deloitte) |
Wenn die Zahlen nicht aufgehen: fünf Fälle
Amazon. Als Amazon 2021 Angebote für sein Prime-Programm mit rund 150 Millionen US-Mitgliedern einholte, verlangte der Konzern eine dauerhafte Prämie von fünf Prozent, eine Beteiligung am Kreditertrag und einen Interchange-Rabatt. American Express und Synchrony boten mit; Chase behielt das Programm nach zwei Jahrzehnten (CNBC). Die Geschäftskundenkarten wandern 2026 dennoch von Amex zu U.S. Bank (Banking Dive).
Apple. Goldman Sachs verlor mit der Apple Card mehr als eine Milliarde US-Dollar. American Express, Synchrony und Barclays stiegen aus dem Bieterprozess aus; JPMorgan übernimmt mehr als 20 Milliarden US-Dollar Kredite und bildet 2,2 Milliarden Risikovorsorge (CNBC).
Walmart. Capital One und Walmart beendeten ihre Vereinbarung 2024 nach Streitigkeiten vorzeitig (Reuters); Walmart gibt seine Karten seit 2025 über OnePay und Synchrony heraus (CNBC).
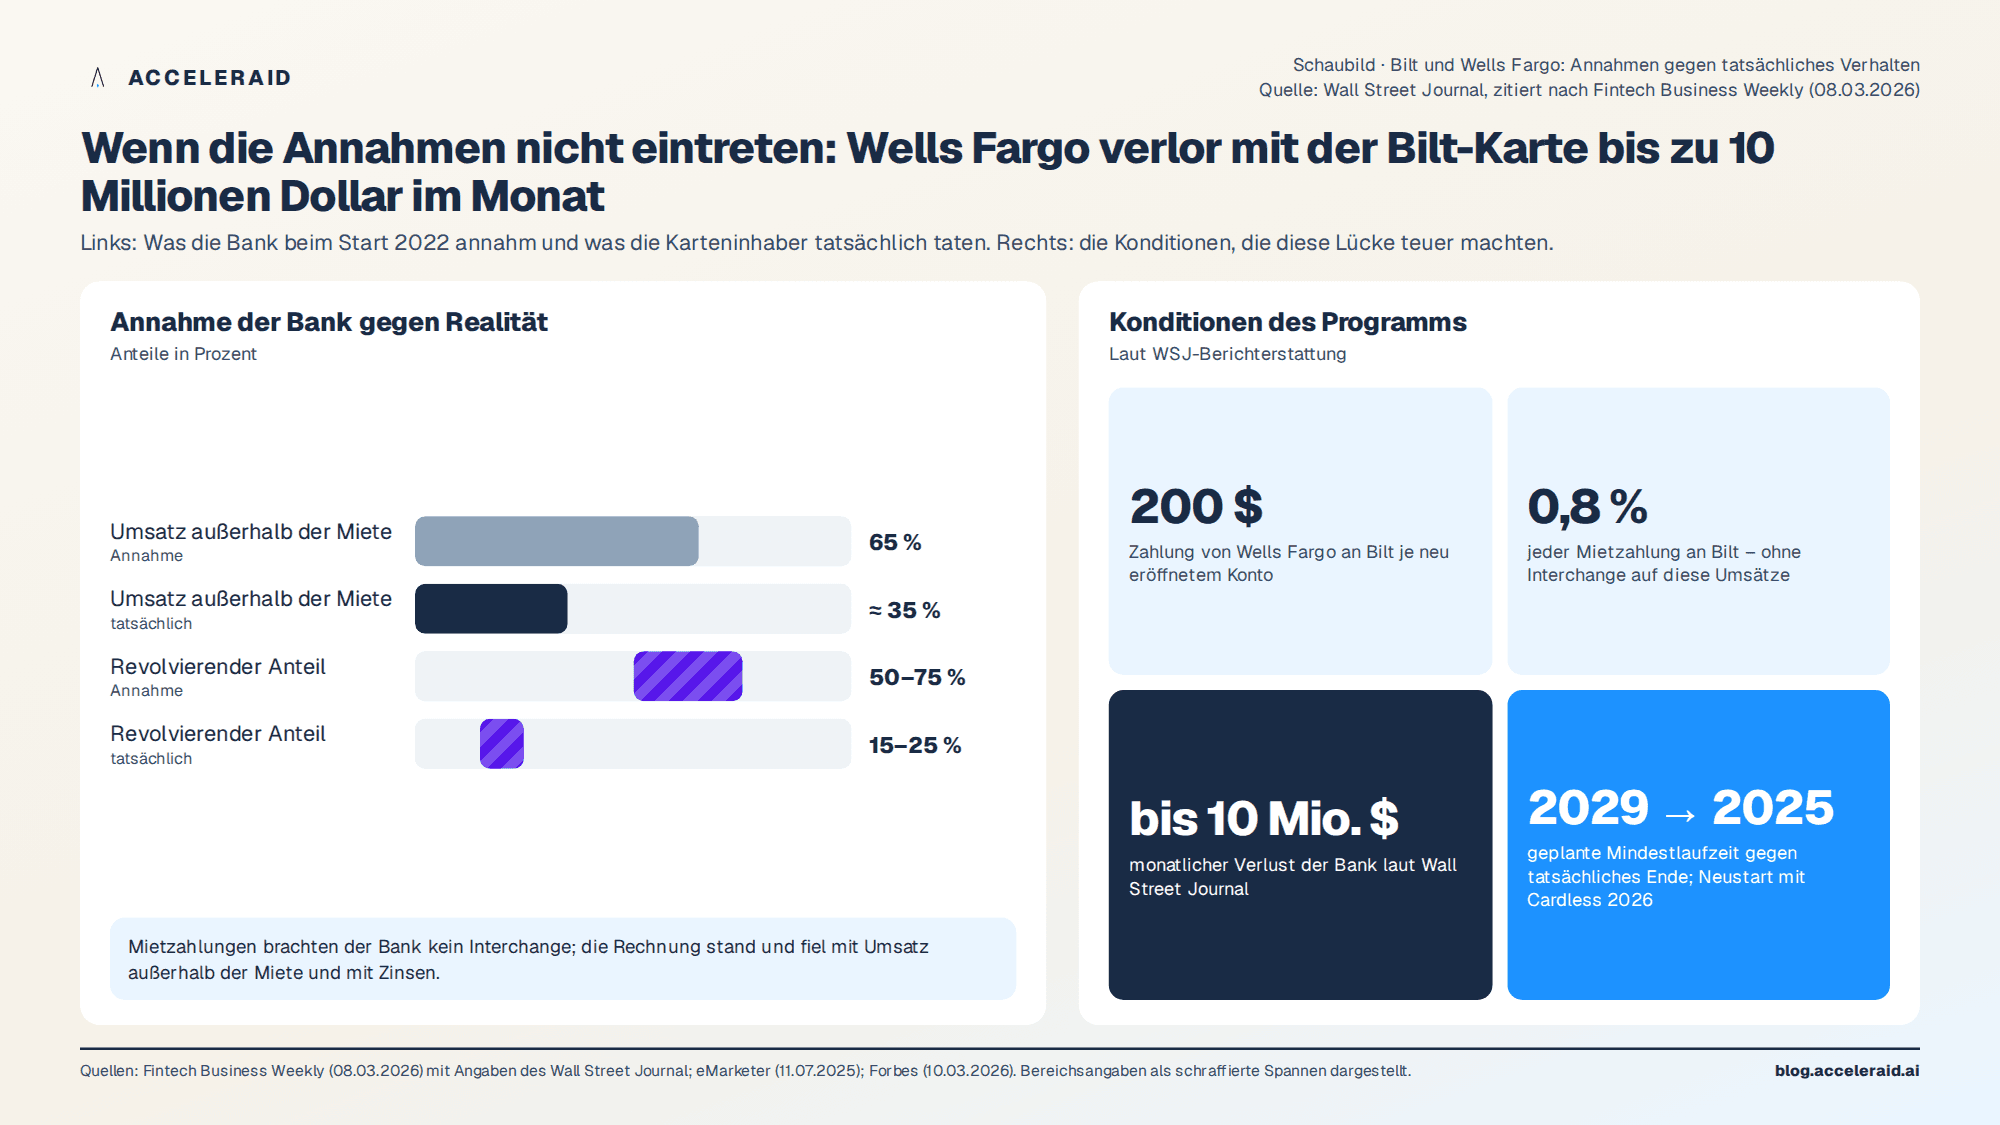
Bilt. Wells Fargo zahlte 200 US-Dollar je Konto und 0,8 Prozent jeder Mietzahlung, ohne auf diese Umsätze Interchange zu erhalten. Die Annahmen der Bank lagen daneben: 65 Prozent Umsatz außerhalb der Miete erwartet, 35 Prozent eingetreten; 50 bis 75 Prozent revolvierend erwartet, 15 bis 25 Prozent eingetreten (Fintech Business Weekly, mit Angaben des WSJ).
Rewe. Der Fall zeigt die Partnerseite: Rewe verließ Payback Ende 2024 und soll damit knapp 150 Millionen Euro Gebühren im Jahr sparen (Lebensmittel Praxis). Auch Partner rechnen nach, ob das Programm seinen Preis wert ist.
Wie die Rechnung in Europa aufgeht
Eine Beispielrechnung, ausdrücklich hypothetisch: Ein Kunde setzt im Jahr 3.000 Euro beim Partner auf der Karte um. Bei einer Prämie von einem Prozent kostet das 30 Euro. Die Bank nimmt bei 0,3 Prozent Interchange 9 Euro ein. Ohne Jahresgebühr und ohne revolvierenden Saldo fehlen 21 Euro, bevor Betrieb, Risiko und Bonus bezahlt sind. Diese Lücke kann nur der Partner schließen, und er wird es nur tun, wenn die Karte ihm mehr als 21 Euro zusätzliche Marge bringt.
Genau hier liegt der Unterschied zum US-Modell: In Europa ist die Prämie kein Nebenprodukt des Zahlungsverkehrs, sondern eine Marketingausgabe des Partners. Und Marketingausgaben müssen ihre Wirkung nachweisen. Ein Programm, das die Prämie gleichmäßig an alle Karteninhaber ausschüttet, zahlt auch für Kunden, die ohnehin gekauft hätten. Ein Programm, das die Prämie je Kunde steuert, kann sie dort erhöhen, wo sie Verhalten verändert, und dort senken, wo sie es nicht tut. Die Kennzahl dafür haben wir in Teil 1 beschrieben: Kosten je inkrementellem Euro.
Das hat Folgen für den Vertrag. Bilt und Wells Fargo hatten eine Laufzeit bis mindestens 2029 vereinbart und Konditionen festgeschrieben, die auf Annahmen beruhten, die sich nach wenigen Monaten als falsch erwiesen. Ein Vertrag, der Datenaustausch, gemeinsame Kennzahlen und Anpassungsmechanismen für Prämie und Bonus vorsieht, ist für beide Seiten sicherer als einer, der feste Sätze über zehn Jahre garantiert. Wie eine solche Anpassung im laufenden Betrieb aussieht, haben wir am Beispiel der Kündigungsprävention gezeigt (Vom statischen Churn Score zum lernenden Retention Loop). Die McKinsey-Analyse zum Kundenwertmanagement zeigt, wie groß der Hebel ist, wenn Banken ihre Ansprache am tatsächlichen Kundenwert ausrichten (McKinsey: KI-Personalisierung in Banken); für ein Co-Brand-Programm gilt das für beide Vertragspartner.
Einordnung
Lohnt sich ein Programm auf Bankseite noch? In Europa ja, unter drei Bedingungen. Erstens, wenn die Karte ein Produkt mit Jahresgebühr oder ein bewusst revolvierendes Produkt ist, dessen Kreditertrag die Rechnung trägt. Zweitens, wenn die Bank über die Karte Kunden erreicht, die sie sonst nicht erreichen würde, und diese Kunden mit Zweitprodukten ansprechen darf. Drittens, wenn die Prämie vom Partner als Marketingausgabe finanziert und nach Wirkung gesteuert wird. Fehlt eine der drei Bedingungen, endet das Programm wie Bilt, Apple Card oder die Airline-Karten von MBNA: Die Zahlen gehen nicht auf.
Fünf Punkte zum Mitnehmen
In den USA finanziert sich ein Co-Brand-Programm aus Interchange von rund 1,8 Prozent, Zinsen und Gebühren. In der EU sind es 0,3 Prozent, weshalb die Prämie hier vom Partner oder vom Kunden bezahlt werden muss.
Die Ausnahmen der Interchange-Verordnung für Drei-Parteien-Systeme und Firmenkarten erklären, warum die Payback-Kreditkarte eine Amex ist und warum Miles & More eine Jahresgebühr verlangt.
Die Bank trägt Kreditrisiko, Betrieb und Bonus; der Partner trägt Marke, Vertrieb und Statusleistungen. Prämie, Lizenzzahlung und Ertragsbeteiligung sind Verhandlungssache, und die Partner haben sie zuletzt für sich entschieden.
Costco, Amazon, Apple, Walmart und Bilt zeigen dasselbe Muster: Wo die Annahmen der Bank über Umsatz außerhalb des Partners und revolvierende Nutzung nicht eintreten, endet das Programm.
In Europa ist die Prämie eine Marketingausgabe des Partners. Sie rechnet sich nur, wenn sie je Kunde nach Wirkung gesteuert wird und der Vertrag Datenaustausch, gemeinsame Kennzahlen und Anpassungsmechanismen vorsieht.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
