Regulierung & Compliance
BaFin überwacht KI im Finanzsektor: Was seit Juli für KI im Kundenkontakt gilt
Seit 29.07.2026 ist die BaFin KI-Marktüberwachungsbehörde. Was sofort für Chatbots und Assistenten gilt, was ab Dezember 2027 folgt, was Banken jetzt tun.
•
acceleraid Redaktion
4 Min. Lesezeit
Seit dem 29. Juli 2026 hat die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) eine neue Rolle: Sie ist Marktüberwachungsbehörde für Künstliche Intelligenz (KI) im Finanzsektor. Mit dem Inkrafttreten des Durchführungsgesetzes zur europäischen KI-Verordnung, des KI-Marktüberwachungs- und Innovationsförderungsgesetzes (KI-MIG), überwacht sie laut ihrer Pressemitteilung KI-Systeme, „die in direktem Zusammenhang mit einer regulierten Finanztätigkeit stehen“. Für Banken, die KI im Kundenkontakt einsetzen, ändert das weniger die Regeln als die Frage, wer ihre Einhaltung prüft. Dieser Beitrag klärt, was seit Juli gilt, was erst ab Dezember 2027 folgt und welche Vorbereitungen jetzt sinnvoll sind.
Überwachung, nicht Aufsicht
Die BaFin selbst legt Wert auf einen Unterschied. Der Auftrag der KI-Verordnung lautet nach den Worten von Jens Obermöller, der bei der BaFin für das Thema verantwortlich ist, „nicht Aufsicht. Er lautet Überwachung.“ Im Interview des BaFinJournals beschreibt er den Ansatz als „pragmatisch und risikoorientiert“: Die Behörde prüft stichprobenhaft an besonders relevanten Stellen und kontrolliert nicht jedes einzelne KI-System. Anders als in der laufenden Bankaufsicht gibt es also keine Vollprüfung aller Anwendungen, dafür gezielte Stichproben mit spürbaren Folgen: Bei Verstößen sind Bußgelder von bis zu 35 Millionen Euro oder 7 Prozent des Jahresumsatzes möglich.
BaFin-Präsident Mark Branson ordnet die Neuerung in der Pressemitteilung so ein: „Die KI-Verordnung ergänzt die bestehende Regulierung des Finanzmarktes.“ Und weiter: „Die Verantwortung für den Einsatz von KI liegt bei den beaufsichtigten Unternehmen und ihren Geschäftsleitungen.“ Das entspricht der Linie der Europäischen Zentralbank (EZB). Pedro Machado aus dem EZB-Aufsichtsgremium sagte laut Redetext im Februar 2026, mehr als 85 Prozent der großen Banken unter europäischer Aufsicht nutzten bereits KI, und KI verwässere Verantwortung nicht, sie erhöhe eher die Messlatte.
Was seit Juli überwacht wird
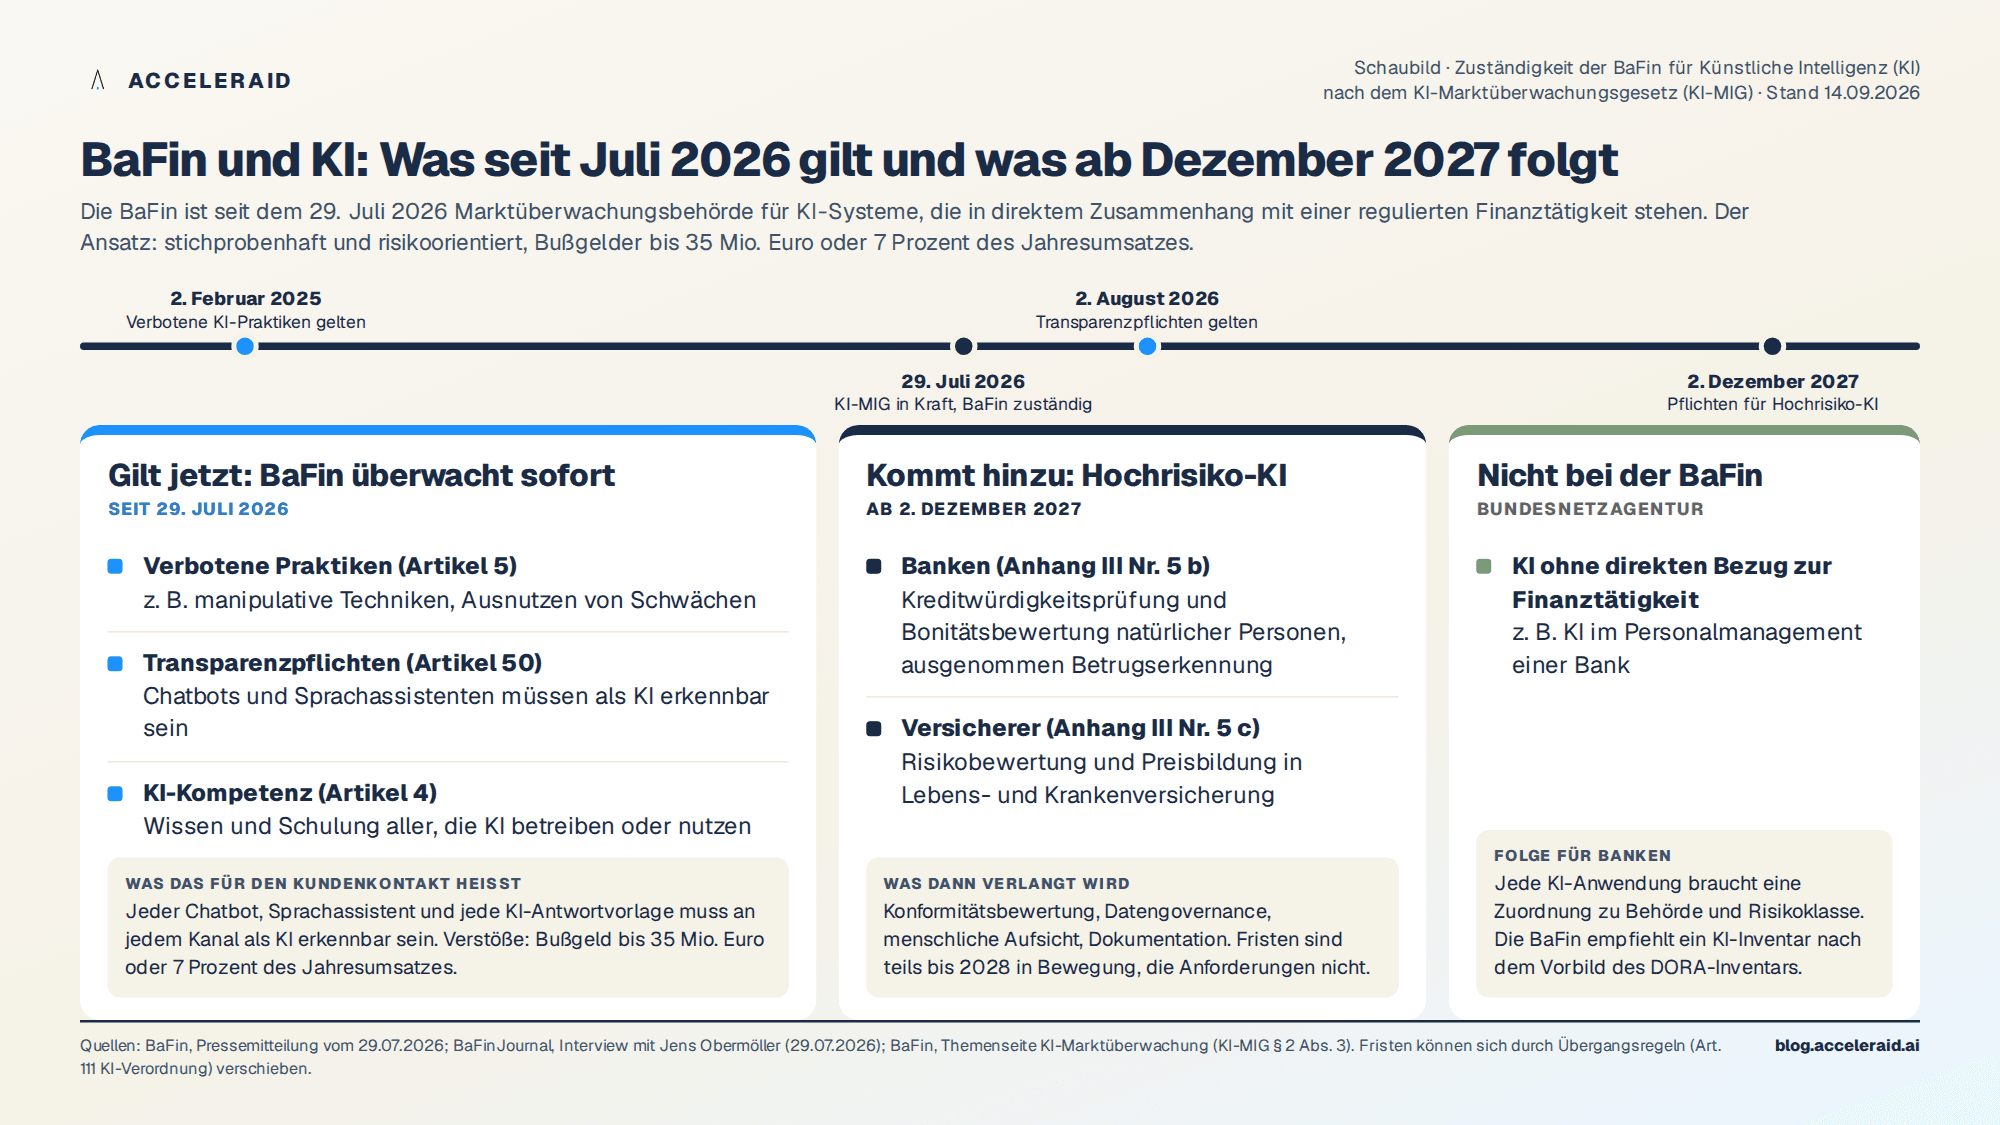
Der Zuständigkeitsbereich ist in § 2 Absatz 3 KI-MIG geregelt. Laut der Themenseite der BaFin umfasst er drei Bereiche, die sofort gelten:
Verbotene Praktiken nach Artikel 5 der KI-Verordnung, etwa manipulative Techniken oder die Ausnutzung von Schwächen bestimmter Personengruppen; diese Verbote gelten bereits seit dem 2. Februar 2025.
Transparenzpflichten nach Artikel 50, die seit dem 2. August 2026 greifen. Sie betreffen KI-Systeme, die unmittelbar mit Menschen interagieren, also Chatbots und Sprachassistenten in der Kundenkommunikation. Kundinnen und Kunden müssen erkennen können, dass sie mit einer KI sprechen.
KI-Kompetenz nach Artikel 4, also die Pflicht, dass Beschäftigte und beauftragte Personen, die KI-Systeme betreiben oder nutzen, über ausreichendes Wissen und Schulung verfügen.
Alles, was nicht in direktem Zusammenhang mit einer regulierten Finanztätigkeit steht, etwa KI im Personalmanagement einer Bank, fällt in die Zuständigkeit der Bundesnetzagentur. Eine Bank hat damit für unterschiedliche Anwendungen unterschiedliche Überwachungsbehörden.
Was ab Dezember 2027 folgt
Die Anforderungen an Hochrisiko-KI-Systeme gelten laut BaFin ab dem 2. Dezember 2027. Für Banken relevant ist Anhang III Nummer 5 Buchstabe b der KI-Verordnung: Systeme zur Kreditwürdigkeitsprüfung und Bonitätsbewertung natürlicher Personen, mit Ausnahme von Systemen zur Aufdeckung von Finanzbetrug. Für Versicherer gilt Buchstabe c mit der Risikobewertung und Preisbildung in der Lebens- und Krankenversicherung. Nach einer Zusammenstellung von IT-Boltwise verschieben sich zentrale Hochrisiko-Pflichten des AI Act teils bis Dezember 2027 und August 2028; die Übergangsregeln nach Artikel 111 könnten für bereits laufende Systeme noch weiter reichen. Die Fristen sind also in Bewegung, die Richtung nicht.
Was das für KI im Kundenkontakt bedeutet
Für die meisten KI-Anwendungen im Kundenkontakt einer Bank, etwa Service-Chatbots, Antwortvorschläge für Beraterinnen und Berater oder personalisierte Ansprache, gilt seit August 2026 vor allem die Transparenzpflicht. Sie ist überschaubar, aber nicht trivial: Die Kennzeichnung muss an jedem Kanal vorhanden sein, auch dort, wo ein KI-System im Hintergrund Texte formuliert, die dann als Nachricht der Bank erscheinen. Schwieriger ist die Abgrenzung zur Hochrisiko-Kategorie: Sobald eine KI im Kundenkontakt Aussagen zur Kreditwürdigkeit trifft oder vorbereitet, etwa in einem Antragsdialog, rückt sie in den Bereich, der ab Dezember 2027 mit Konformitätsbewertung, Datengovernance, menschlicher Aufsicht und Dokumentation verbunden ist.
Die BaFin empfiehlt, die Anforderungen frühzeitig in die bestehenden Strukturen für Governance, Risiko und Compliance zu integrieren, und nennt DORA (Digital Operational Resilience Act, EU-Verordnung zur digitalen Betriebsstabilität) als Fundament. Konkret rät sie Finanzunternehmen, ein Inventar ihrer KI-Systeme zu führen und sich dabei am DORA-Inventar der Informations- und IKT-Assets zu orientieren. Aus unserer Sicht ist genau dieses Inventar der entscheidende erste Schritt: Es zwingt dazu, für jede Anwendung im Kundenkontakt festzuhalten, welche Entscheidungen sie beeinflusst, welche Daten sie nutzt, wer sie verantwortet und in welche Risikoklasse sie fällt. Ohne diese Zuordnung lässt sich weder die Transparenzpflicht sauber umsetzen noch die Frist für Hochrisiko-Systeme planen.
Der Austausch mit der Behörde ist dabei kein Neuland. Den AI-Roundtable mit der Finanzbranche, der Deutschen Bundesbank, dem Bundesamt für Sicherheit in der Informationstechnik (BSI) und der Bundesnetzagentur gibt es laut BaFin seit 2023. Banken, die dort oder über ihre Verbände mitwirken, erfahren früh, welche Stellen die Stichproben treffen werden.
Fünf Punkte zum Mitnehmen
Seit dem 29. Juli 2026 überwacht die BaFin KI-Systeme, die in direktem Zusammenhang mit einer regulierten Finanztätigkeit stehen. Der Ansatz ist stichprobenhaft und risikoorientiert, die Bußgelder reichen bis 35 Millionen Euro oder 7 Prozent des Jahresumsatzes.
Sofort gelten drei Bereiche: verbotene Praktiken (Artikel 5), Transparenzpflichten für Chatbots und Assistenten (Artikel 50, seit 2. August 2026) und KI-Kompetenz der Beschäftigten (Artikel 4).
Hochrisiko-Pflichten für Kreditwürdigkeitsprüfungen folgen ab dem 2. Dezember 2027; die Fristen können sich durch Übergangsregeln noch verschieben, die Anforderungen nicht.
KI im Personalbereich fällt an die Bundesnetzagentur. Eine Bank braucht daher eine Zuordnung jeder KI-Anwendung zur zuständigen Behörde und Risikoklasse.
Das von der BaFin empfohlene KI-Inventar nach dem Vorbild des DORA-Inventars ist der erste konkrete Schritt und die Grundlage für alle weiteren Pflichten.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
