CLM & CVM
Co-Brand Cards, Teil 2: Die Karte als Schlüssel zum Golden Record
An der Kasse bleibt der Kunde anonym. Wie die Karte Opt-in, Offline- und Onlinekäufe verbindet und was KI-Personalisierung daraus machen kann.
•
acceleraid Redaktion
6 Min. Lesezeit
Serie Co-Brand Cards 2026 · Teil 2 von 5. Der Leitartikel ordnet den Markt; Teil 1 behandelt die direkte und indirekte Monetarisierung.
An der Ladenkasse ist der Kunde ein Fremder. In Deutschland wurden 2025 noch 45 Prozent aller Zahlungen bar abgewickelt, 26 Prozent mit Debitkarte, zehn Prozent mobil und nur fünf Prozent mit Kreditkarte (Bundesbank). Keine dieser Zahlungsarten sagt dem Händler, wer da gerade einkauft, und selbst die Kartenzahlung liefert ihm nur eine Kartennummer, die er nicht mit einem Kundenkonto verbinden darf. Genau hier setzt die Co-Brand Card an: Sie ist nicht in erster Linie ein Zahlungsmittel, sondern ein Identifikationsmittel, dem der Kunde freiwillig zustimmt, weil er einen Gegenwert bekommt.
Warum die Kasse das Problem ist
Onlinehändler kennen ihre Kunden, weil jeder Kauf ein Login voraussetzt. Stationäre Händler, Tankstellen, Restaurants und Airlines am Gate kennen sie nicht, es sei denn, der Kunde weist sich aus. Ohne diese Identifikation bleiben zwei Datenwelten getrennt: die Onlinehistorie mit Warenkorb, Suchverlauf und Retouren, und die Offlinehistorie, die im Kassensystem als anonyme Bons liegt. Ein Golden Record, also ein einheitliches, bereinigtes Kundenprofil über alle Kanäle, ist unter diesen Bedingungen unmöglich.
Die Programme, die das Problem gelöst haben, zeigen, was möglich ist. Bei Kroger sind 96 Prozent aller Transaktionen an die Plus Card gebunden; daraus entstehen Verhaltensdaten zu 60 Millionen Haushalten (84.51°). Tesco personalisiert die Online-Einkaufsreise aller aktiven Clubcard-Kunden individuell, bietet über neun Millionen Kunden regelmäßig persönliche Coupons an und hat „Your Clubcard Prices“ im März 2026 für 1,5 Millionen Kunden gestartet (Tesco). Bei Starbucks laufen 42 Prozent der Transaktionen in den eigenen US-Filialen über die Starbucks Card, das Programm zählt 35,5 Millionen aktive Mitglieder (Starbucks, Q1 FY26 Dashboard). Payback erreicht in Deutschland über 35 Millionen aktive Nutzer, 18 Millionen davon in der App, und 95 Prozent der Punkte werden eingelöst (Payback).

Keine dieser Zahlen ist eine Kreditkartenzahl. Sie beschreiben Kundenkarten und Apps. Die Co-Brand-Kreditkarte fügt dem eine Ebene hinzu, die weder Kundenkarte noch App haben: Sie erfasst auch die Umsätze außerhalb des Partners, und sie bringt die Bank als zweiten Datenhalter ins Spiel.
Der Gegenwert entscheidet über das Opt-in
Kunden geben ihre Daten, wenn sie etwas dafür bekommen und dem Umgang damit vertrauen. In der Deloitte-Loyalty-Befragung 2025 sagen 89 Prozent der Generation Z und 87 Prozent der Millennials, dass sie persönliche Daten für zugeschnittene Angebote teilen würden (Deloitte via WSJ). Eine Ipsos-Studie für Payback nennt die Reihenfolge der Erwartungen an Bonusprogramme: 88 Prozent legen Wert auf einfache Nutzung, 86 Prozent auf Geld sparen, 76 Prozent auf den sorgfältigen Umgang mit ihren Daten (Payback, Ipsos-Studie).
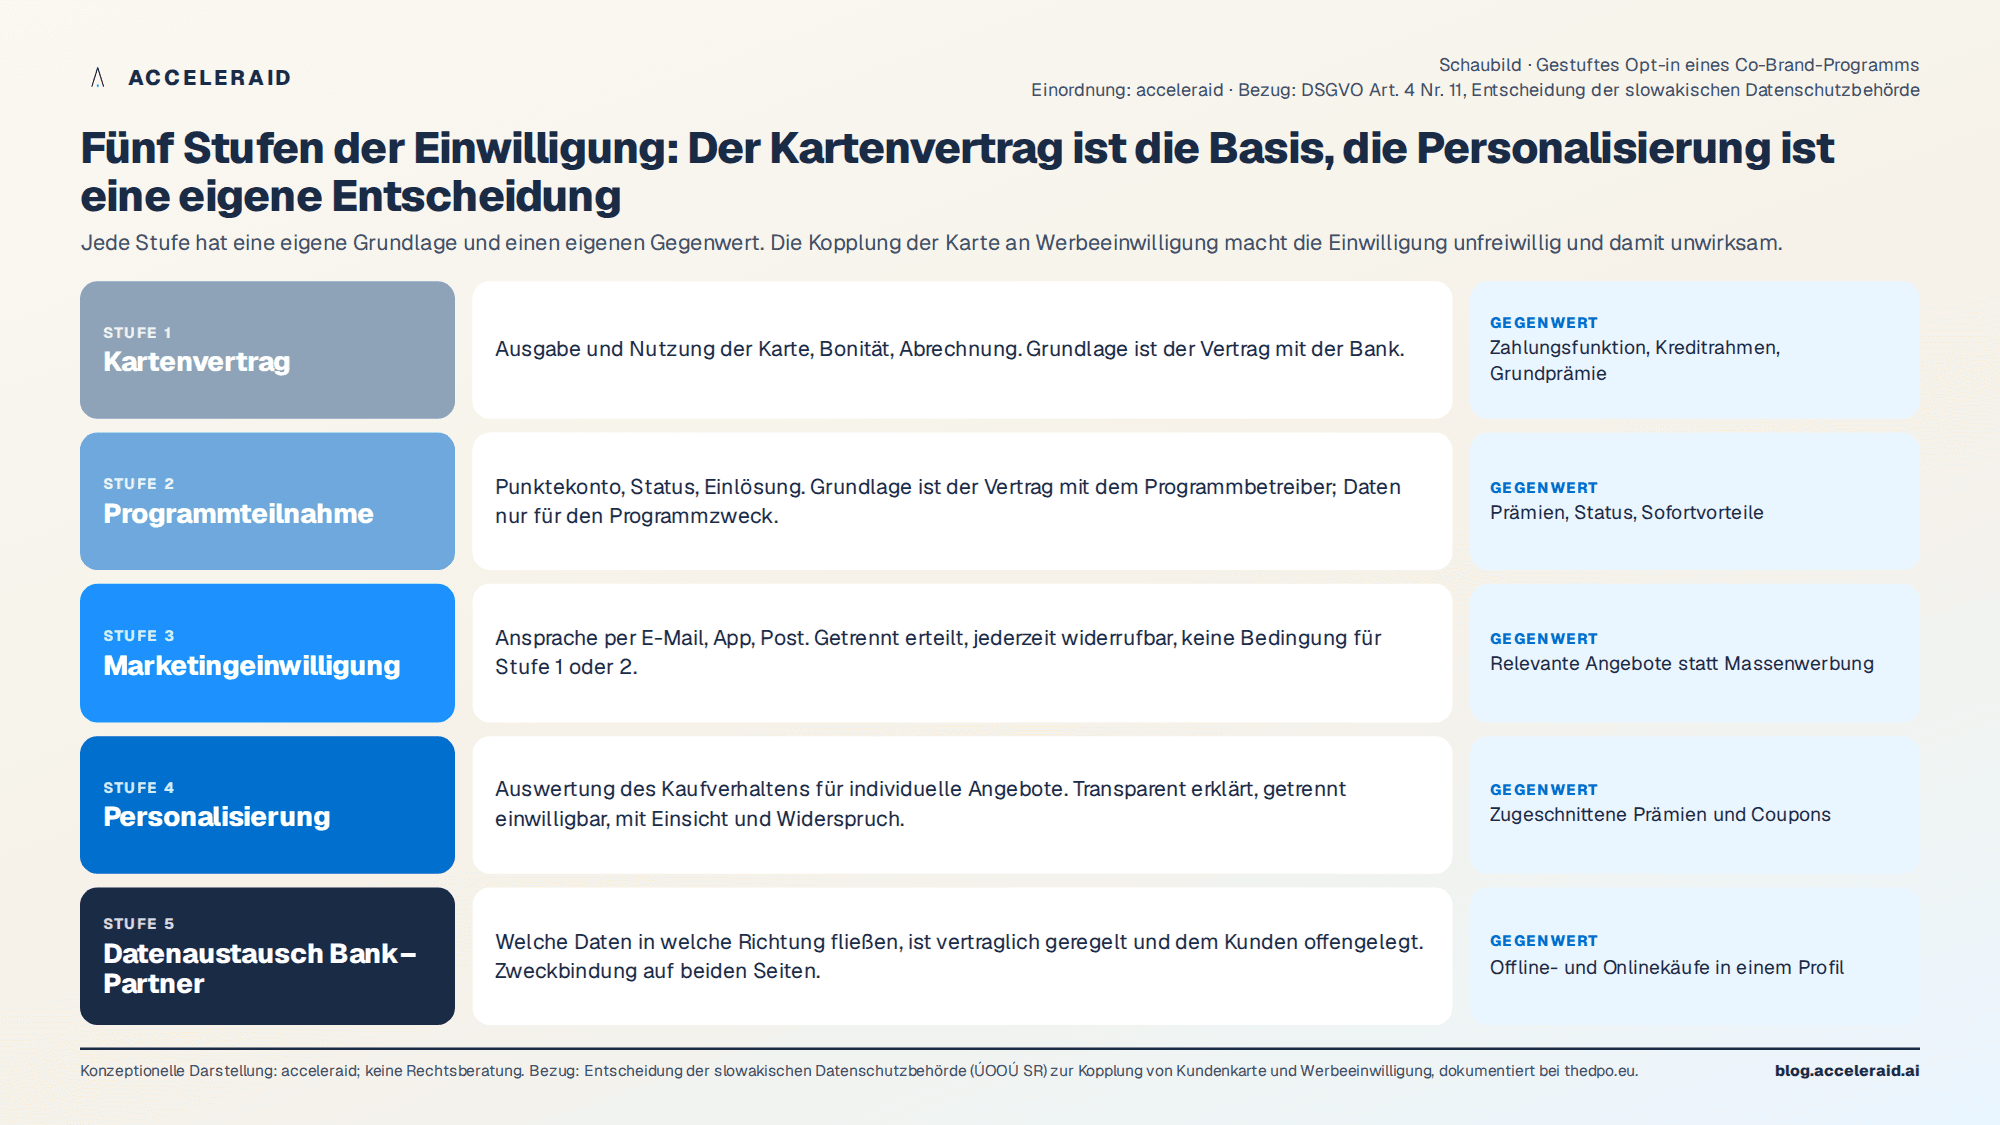
Der Gegenwert ersetzt allerdings nicht die Rechtsgrundlage. Die slowakische Datenschutzbehörde hat bei der Prüfung eines Bonusprogramms festgestellt, dass die Ausgabe der Kundenkarte nicht an die Einwilligung in Newsletter und Werbung geknüpft werden darf, weil eine solche Einwilligung nicht mehr freiwillig ist (Entscheidungsübersicht bei thedpo.eu). Für Co-Brand-Programme folgt daraus ein gestuftes Modell: Der Kartenvertrag und die Programmteilnahme sind die Basis, Marketingeinwilligung und Einwilligung in die Profilbildung sind getrennt und einzeln widerrufbar, und der Datenaustausch zwischen Bank und Partner ist vertraglich geregelt und dem Kunden gegenüber transparent.
Offline und Online verbinden
Die Karte ist das Bindeglied, weil sie an jedem Kontaktpunkt dieselbe Identität trägt. Ein Kauf im Laden, eine Bestellung im Onlineshop, ein Tankvorgang und ein Flugticket landen unter derselben Kundennummer. Erst dadurch lassen sich Fragen beantworten, die getrennte Datenwelten nicht beantworten können: Kauft ein Kunde online, was er zuvor im Laden angesehen hat? Wandert ein Kunde von der Filiale in den Onlineshop ab, oder verlässt er die Marke? Reagiert ein Kunde auf einen Coupon in der App mit einem Kauf an der Kasse?
Dass diese Verbindung wirkt, zeigen die Betreiber selbst: Payback berichtet Reaktionsquoten von 60 Prozent auf Coupons, App-Nutzer lösen 50 Prozent mehr Coupons ein als Nutzer ohne App (Payback). Lidl Plus hat nach dem weltweiten Start mehr als 120 Millionen Nutzer (RetailDetail). Die Kreditkarte ergänzt dies um die Zahlungsdaten der Bank, die zeigen, wo der Kunde sonst einkauft, wie viel er insgesamt ausgibt und ob sich sein Verhalten verändert. Dass diese Daten nur mit Einwilligung und nur zweckgebunden zwischen Bank und Partner fließen dürfen, ist keine Einschränkung des Modells, sondern seine Voraussetzung.
Vom Golden Record zur KI-Personalisierung
Ein vollständiges Kundenprofil ist noch keine Personalisierung. Es ist die Datenbasis, auf der ein System entscheiden kann, welcher Kunde wann welche Ansprache über welchen Kanal erhält. Wir haben diesen Unterschied in unserer Serie zum Customer Brain beschrieben: Ein Customer 360 sammelt, ein Customer Brain entscheidet und lernt (Customer 360 ist noch kein Customer Brain).
Für ein Co-Brand-Programm bedeutet das, hypothetisch formuliert: Ein Kunde, der die Karte in den ersten 60 Tagen nur für den Anwerbebonus genutzt hat, erhält eine Aktivierungsansprache mit einem Angebot aus der Kategorie, die er beim Partner am häufigsten kauft. Ein Kunde, dessen Umsatz beim Partner sinkt, während sein Gesamtumsatz auf der Karte stabil bleibt, wird als Abwanderungsrisiko für den Partner erkannt, nicht für die Bank. Ein Kunde, der regelmäßig große Beträge revolviert, wird nicht mit weiteren Konsumanreizen, sondern mit einem Ratenkreditangebot angesprochen, das sein Risiko senkt. Jede dieser Entscheidungen wird gegen eine Kontrollgruppe gemessen, und das Ergebnis fließt in die nächste Entscheidung ein.
Die Datenebenen, die dafür zusammenkommen müssen, sind klar abgrenzbar:
Datenebene | Inhalt | Halter | Nutzung im Programm |
|---|---|---|---|
Zahlungsdaten | Umsätze bei allen Händlern, Kategorien, Salden, Zahlungsverhalten | Bank | Anteil am Budget, Risikosignale, Aktivierung |
Transaktionsdaten des Partners | Artikel, Filiale, Zeitpunkt, Kanal, Retouren | Partner | Warenkorbanalyse, Kanalwechsel, Angebotsauswahl |
Programmdaten | Punktestand, Einlösungen, Status, Coupons | Programmbetreiber | Belohnungssteuerung, Frühwarnung bei Inaktivität |
Interaktionsdaten | Reaktionen auf Ansprache, App-Nutzung, Servicekontakte | Beide | Kanalwahl, Frequenzsteuerung, Lernschleife |
Einwilligungen | Zwecke, Kanäle, Widerrufe, Zeitstempel | Beide, synchronisiert | Freigabe jeder einzelnen Ansprache |
Die letzte Zeile ist die wichtigste. Ohne eine gemeinsame, aktuelle Einwilligungslage kann kein System automatisiert ansprechen, ohne Fehler zu riskieren. Die BaFin beobachtet KI im Kundenkontakt seit Juli 2026 ausdrücklich (BaFin überwacht KI im Finanzsektor), und das Vertrauen der Bankkunden in KI-gestützte Ansprache ist begrenzt (Vertrauen der Bankkunden in generative KI). Ein Programm, das die Einwilligung als technische Vorbedingung jeder Entscheidung behandelt, ist nicht nur regelkonform, sondern auch glaubwürdiger.
Einordnung
Der Wert einer Co-Brand Card liegt für Bank und Partner weniger im Umsatz, den sie abwickelt, als in der Identität, die sie an jedem Kontaktpunkt herstellt. In Europa, wo die Kreditkarte an der Kasse eine Nebenrolle spielt, ist diese Funktion umso wichtiger: Sie macht aus anonymen Bons Kundenhistorien und aus getrennten Datenwelten ein Profil, auf dem Personalisierung mit KI aufsetzen kann. Der Antavo-Report 2026 zeigt zugleich, wo es hakt: 91 Prozent der Programmbetreiber haben Schwierigkeiten, ihre Loyalty-Daten auszuwerten (Antavo). Die Daten sind da. Was fehlt, ist die Schicht, die aus ihnen Entscheidungen macht.
Fünf Punkte zum Mitnehmen
In Deutschland läuft nur jede zwanzigste Zahlung über eine Kreditkarte. An der Kasse bleibt der Kunde anonym, solange er sich nicht über Karte oder App ausweist.
Programme mit hoher Identifikationsquote zeigen den Hebel: Kroger bindet 96 Prozent der Transaktionen an die Karte, Tesco personalisiert die Onlinereise aller aktiven Clubcard-Kunden.
Das Opt-in folgt dem Gegenwert: einfache Nutzung, Ersparnis und sorgfältiger Umgang mit Daten. Die Einwilligung muss freiwillig und getrennt vom Kartenvertrag sein.
Die Kreditkarte verbindet Offline- und Onlinekäufe unter einer Identität und ergänzt die Partnerdaten um die Zahlungsdaten der Bank, zweckgebunden und vertraglich geregelt.
Ein Golden Record ist Datenbasis, nicht Ergebnis. Personalisierung entsteht erst, wenn eine Entscheidungsschicht jede Ansprache gegen Einwilligung und Kontrollgruppe prüft und daraus lernt.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
