CLM & CVM
Co-Brand Cards, Teil 4: Punkte, Meilen oder Cashback – welche Belohnung wirklich bindet
68 Prozent bevorzugen Cashback, SkyMiles ist 31,8 Milliarden wert: Was Kunden sagen, was Bilanzen zeigen und warum die Frage je Kunde zu beantworten ist.
•
acceleraid Redaktion
5 Min. Lesezeit
Serie Co-Brand Cards 2026 · Teil 4 von 5. Der Leitartikel ordnet den Markt; Teil 3 behandelt die Kostenverteilung zwischen Bank und Partner.
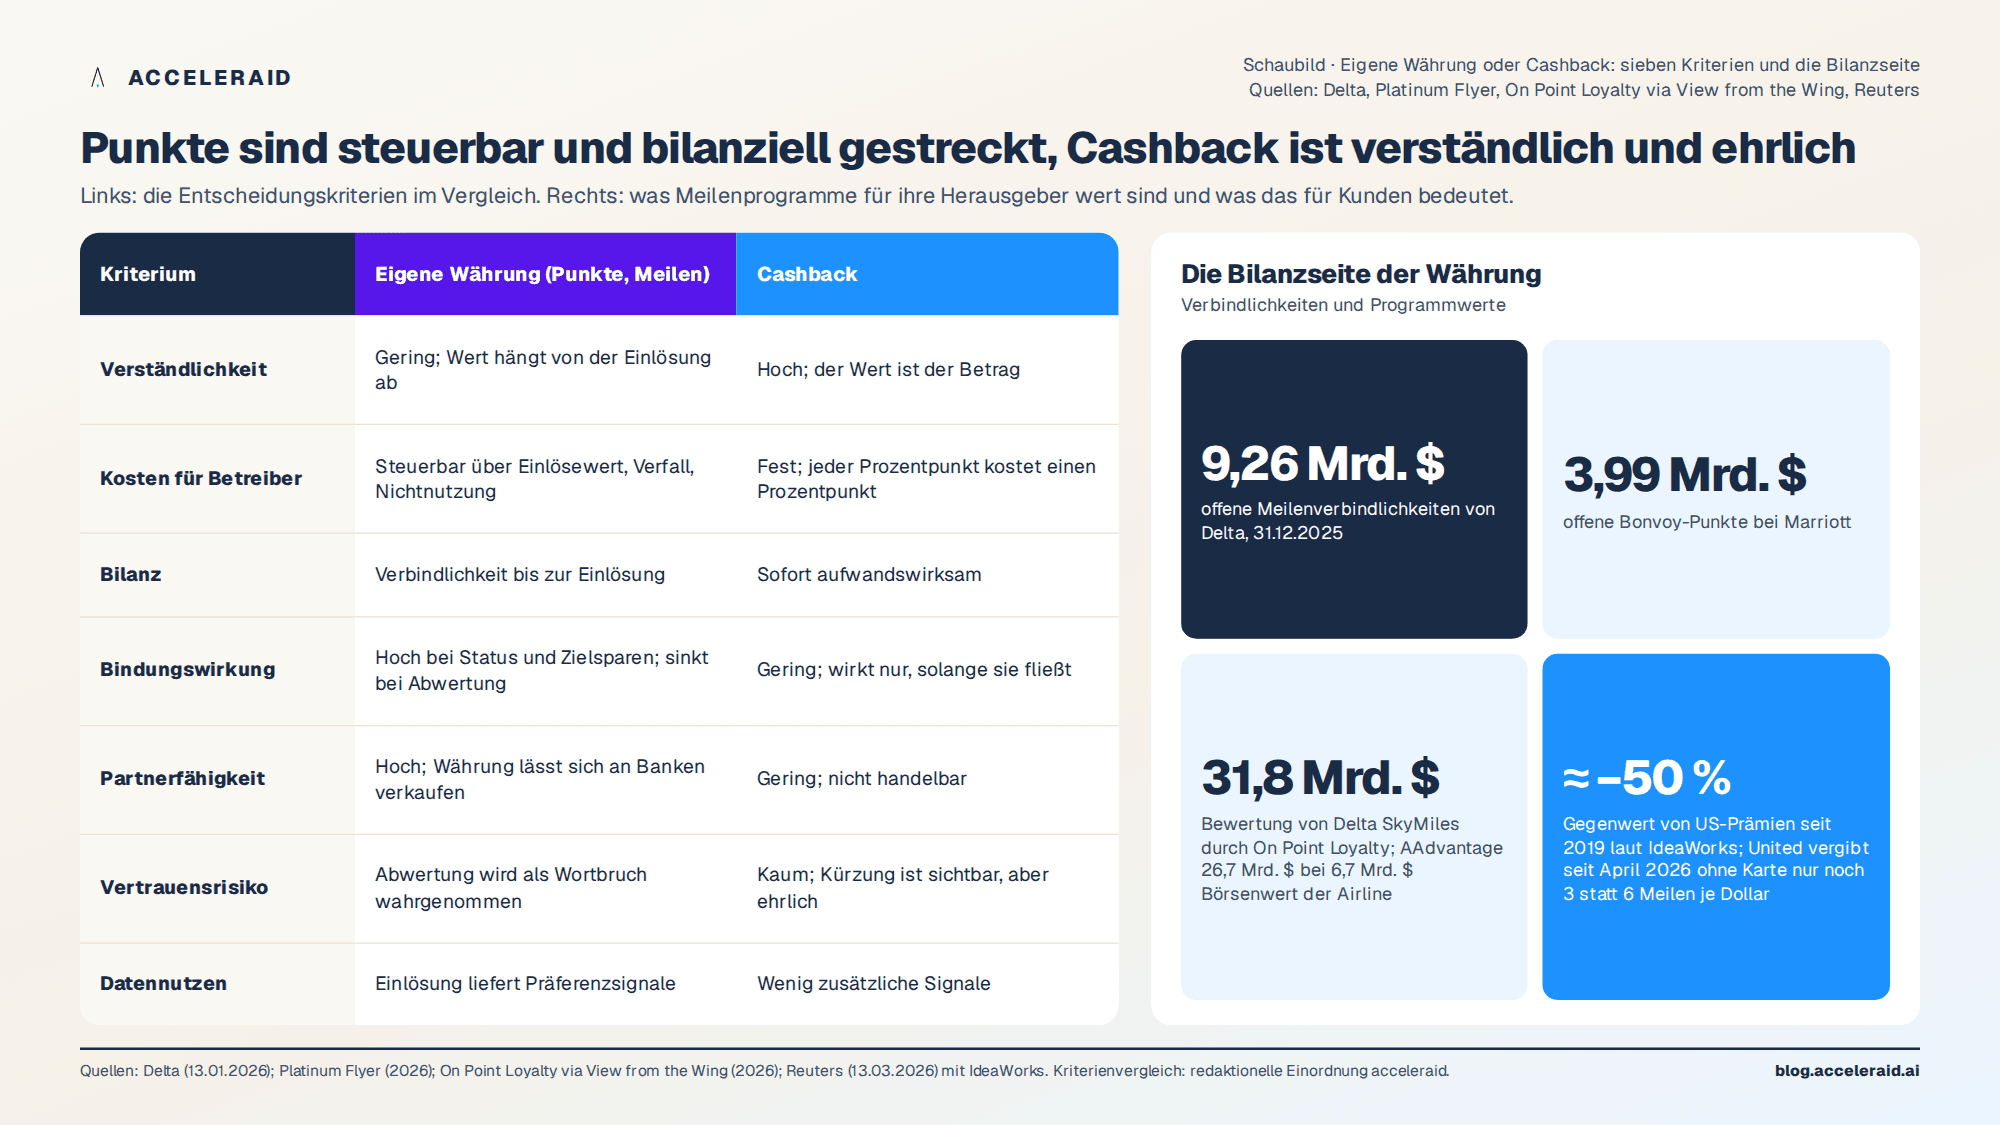
Delta hatte Ende 2025 Verbindlichkeiten aus noch nicht eingelösten Meilen von 9,26 Milliarden US-Dollar in der Bilanz (Delta, Jahresergebnis 2025), Marriott 3,99 Milliarden US-Dollar aus offenen Bonvoy-Punkten (Platinum Flyer). Eine eigene Währung ist für ihren Herausgeber ein Kredit, den die Kunden ihm gewähren, und sie ist zugleich das stärkste Bindungsinstrument, das ein Programm besitzt. Cashback dagegen ist sofort, verständlich und bilanziell abgeschlossen, aber es bindet nur, solange es fließt. Welche Belohnung die richtige ist, hängt davon ab, was das Programm erreichen soll und was es sich leisten kann.
Was Kunden sagen
Die Befragungen sind eindeutig, wenn man Kunden direkt fragt. In einer Studie von PayPal und Reach3 unter 1.068 US-Erwachsenen bevorzugen 68 Prozent Cashback wegen seiner Einfachheit, 32 Prozent Punkte; 81 Prozent sagen, dass Prämien ihr Einkaufs- und Zahlungsverhalten beeinflussen (Chief Marketer). Die Wise Marketer Group berichtet aus ihrer Befragung von 1.000 US-Verbrauchern, dass 90 Prozent bereit sind, die Marke zu wechseln, 23 Prozent häufig und 65 Prozent beim richtigen Anreiz (The Wise Marketer). In Deutschland nennen 86 Prozent der von Ipsos für Payback Befragten das Geldsparen als wichtigstes Motiv (Payback, Ipsos-Studie).
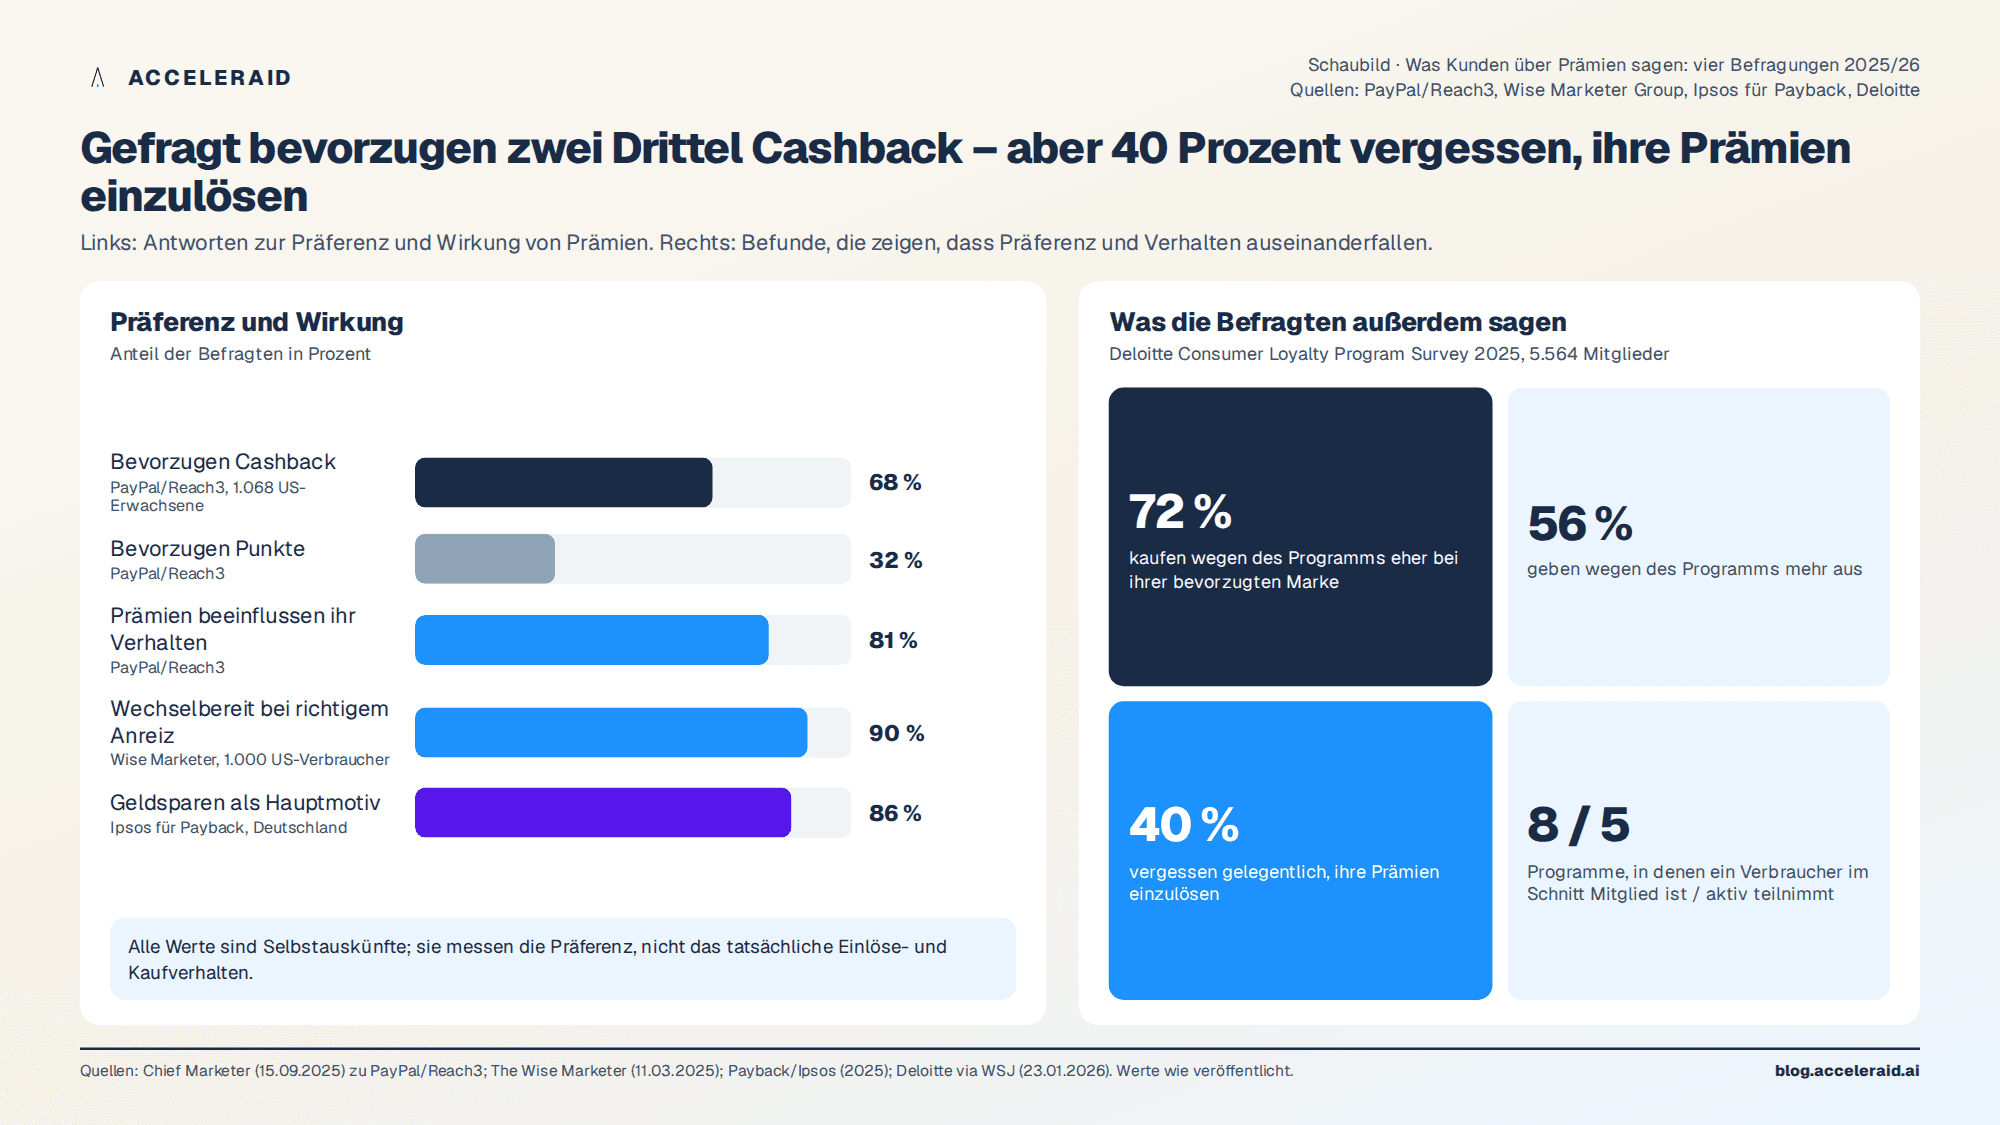
Die Befragungen haben allerdings eine Schwäche: Sie messen die Präferenz, nicht das Verhalten. Deloitte stellt in derselben Befragung, in der 72 Prozent sagen, Programme machten sie kauffreudiger, fest, dass 40 Prozent der Mitglieder gelegentlich vergessen, ihre Prämien einzulösen (Deloitte via WSJ). Für den Programmbetreiber ist dieses Vergessen bei Punkten ein Gewinn, bei Cashback ein Nichtereignis.
Was die Programme sagen
Die Bilanzen der Meilenprogramme erzählen die andere Seite. On Point Loyalty bewertet Delta SkyMiles mit 31,8 Milliarden US-Dollar, American AAdvantage mit 26,7 Milliarden, United MileagePlus mit 25,3 Milliarden und IAG Avios mit 10,3 Milliarden US-Dollar; der gesamte Börsenwert von American Airlines lag zum selben Zeitpunkt bei 6,7 Milliarden (View from the Wing, mit Angaben von On Point Loyalty). Diese Werte entstehen, weil die Programme ihre Währung an Banken verkaufen, bevor die Kunden sie einlösen, und weil sie den Wert der Währung selbst bestimmen.
Genau darin liegt das Risiko für den Kunden. IdeaWorks hat festgestellt, dass der Gegenwert von Prämien in den USA seit 2019 um etwa die Hälfte gesunken ist, weil Airlines das Meilensammeln auf den günstigsten Tickets gekürzt oder gestrichen haben. United vergibt seit April 2026 nur noch drei Meilen je Dollar an Mitglieder ohne Karte, mindestens sechs an Karteninhaber (Reuters). Die Währung wird abgewertet, und die Karte wird zur Bedingung, um überhaupt noch vollwertig zu sammeln.
Im deutschen Handel ist die Bewegung gegenläufig. Rewe hat Payback verlassen und vergibt seit 2025 Euro-Gutschriften statt Punkten: zehn oder zwanzig Cent, teils einen Euro oder mehr je Aktionsartikel, dazu zehn Prozent auf den ersten Einkauf des Folgemonats ab 400 Euro Monatsumsatz (Lebensmittel Praxis). Payback selbst vergibt in der Regel einen Punkt je zwei Euro, also 0,5 Prozent; Verbraucherzentralen beziffern die Rabatte von Kundenkarten allgemein auf 0,5 bis drei Prozent (Merkur). Bei Apple Card heißt die Prämie Daily Cash und beträgt ein, zwei oder drei Prozent je nach Kanal (PPC Land). Die Costco Anywhere Visa von Citi zeigt, wie fein Cashback gestaffelt werden kann: fünf Prozent auf Kraftstoff bei Costco, vier Prozent auf sonstigen Kraftstoff und Ladestrom bis 7.000 US-Dollar Jahresumsatz, drei Prozent auf Restaurants und Reisen, zwei Prozent auf alle übrigen Costco-Käufe und ein Prozent sonst (Citi). Die Staffelung lenkt den Umsatz dorthin, wo der Partner ihn haben will, ohne dass eine eigene Währung nötig wäre.
Die Entscheidung als Tabelle
Kriterium | Eigene Währung (Punkte, Meilen) | Cashback |
|---|---|---|
Verständlichkeit | Gering; Wert hängt von Einlösung ab | Hoch; Wert ist der Betrag |
Kosten für den Betreiber | Steuerbar über Einlösewert, Verfall und Nichtnutzung | Fest; jeder Prozentpunkt kostet einen Prozentpunkt |
Bilanz | Verbindlichkeit bis zur Einlösung | Sofort aufwandswirksam |
Bindungswirkung | Hoch bei Status und Zielsparen; sinkt bei Abwertung | Gering; wirkt nur, solange sie fließt |
Partnerfähigkeit | Hoch; Währung lässt sich an Banken und Partner verkaufen | Gering; Cashback ist nicht handelbar |
Vertrauensrisiko | Abwertungen werden als Wortbruch wahrgenommen | Kaum; Kürzung ist sichtbar, aber ehrlich |
Datennutzen | Einlösung liefert Präferenzsignale | Wenig zusätzliche Signale |
Die Frage ist falsch gestellt
Ob Punkte oder Cashback besser binden, lässt sich nicht für ein Programm beantworten, sondern nur für einen Kunden. Ein Kunde, der auf einen Flug spart, reagiert auf Meilen; ein Kunde, der den Wocheneinkauf bezahlt, reagiert auf Euro; ein Kunde, der die Karte nur wegen des Anwerbebonus hält, reagiert auf gar nichts, was das Programm dauerhaft bezahlen sollte. Ein Programm, das allen dieselbe Prämie zahlt, zahlt daher an alle zu viel oder zu wenig.
Voraussetzung dafür ist, dass Kunden der Ansprache vertrauen; wie es darum bei Bankkunden steht, zeigt unsere Auswertung der Deloitte-Befragung (Vertrauen der Bankkunden in generative KI). Customer Lifecycle Management erlaubt eine andere Steuerung: Die Grundprämie bleibt einheitlich und verständlich, aber die zusätzlichen Anreize, ob Bonuspunkte für eine Kategorie, ein Euro-Coupon für den Wiederkauf oder eine Statusverlängerung, werden je Kunde nach erwarteter Wirkung vergeben und gegen eine Kontrollgruppe gemessen. Das ist derselbe Mechanismus, den wir für die Kündigungsprävention als lernenden Kreislauf beschrieben haben (Vom statischen Churn Score zum lernenden Retention Loop), nur mit der Prämie als Stellgröße. Nach einem Jahr weiß das Programm, welche Segmente auf welche Belohnung reagieren, und die Diskussion Punkte gegen Cashback wird zu einer Verteilungsfrage mit Daten statt zu einer Grundsatzfrage mit Meinungen.
Für Bank und Partner hat das eine praktische Folge: Die eigene Währung bleibt dort sinnvoll, wo sie einen Zielwert hat, den der Kunde ansteuert, also bei Reisen, Status und größeren Anschaffungen. Cashback oder Euro-Gutschriften sind dort überlegen, wo der Kauf häufig und der Betrag klein ist. Beide lassen sich in einem Programm kombinieren, wenn die Zuweisung nicht nach Produkt, sondern nach Kunde erfolgt.
Fünf Punkte zum Mitnehmen
Gefragt bevorzugen Kunden Cashback: 68 zu 32 Prozent in der PayPal-Studie, 86 Prozent nennen Geldsparen als Hauptmotiv bei Payback. Befragungen messen aber Präferenz, nicht Verhalten.
Eigene Währungen sind für ihre Herausgeber Vermögen: SkyMiles wird mit 31,8 Milliarden US-Dollar bewertet, AAdvantage mit 26,7 Milliarden, mehr als der Börsenwert der Airline.
Der Preis dafür ist Abwertung: Der Gegenwert von US-Prämien hat sich seit 2019 halbiert, und die Karte wird zur Bedingung fürs Sammeln. Rewe geht mit Euro-Gutschriften den umgekehrten Weg.
Punkte sind steuerbar und bilanziell gestreckt, Cashback ist verständlich und ehrlich. Die Wahl ist ein Zielkonflikt zwischen Kosten, Bindung und Vertrauen.
Die Frage ist je Kunde zu beantworten, nicht je Programm. Mit einheitlicher Grundprämie und individuell gesteuerten Zusatzanreizen, gemessen gegen Kontrollgruppen, wird sie zur Datenfrage.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
