CLM & CVM
Co-Brand Cards, Teil 5: Consumer oder Commercial – Tankkarten, Travel Cards und B2B-Loyalität
Firmenkarten sind von der Interchange-Deckelung ausgenommen, noch. Was Tank- und Reisekarten leisten und wann B2B-Karten Loyalität schaffen.
•
acceleraid Redaktion
6 Min. Lesezeit
Serie Co-Brand Cards 2026 · Teil 5 von 5. Der Leitartikel ordnet den Markt; Teil 4 vergleicht Punkte, Meilen und Cashback.
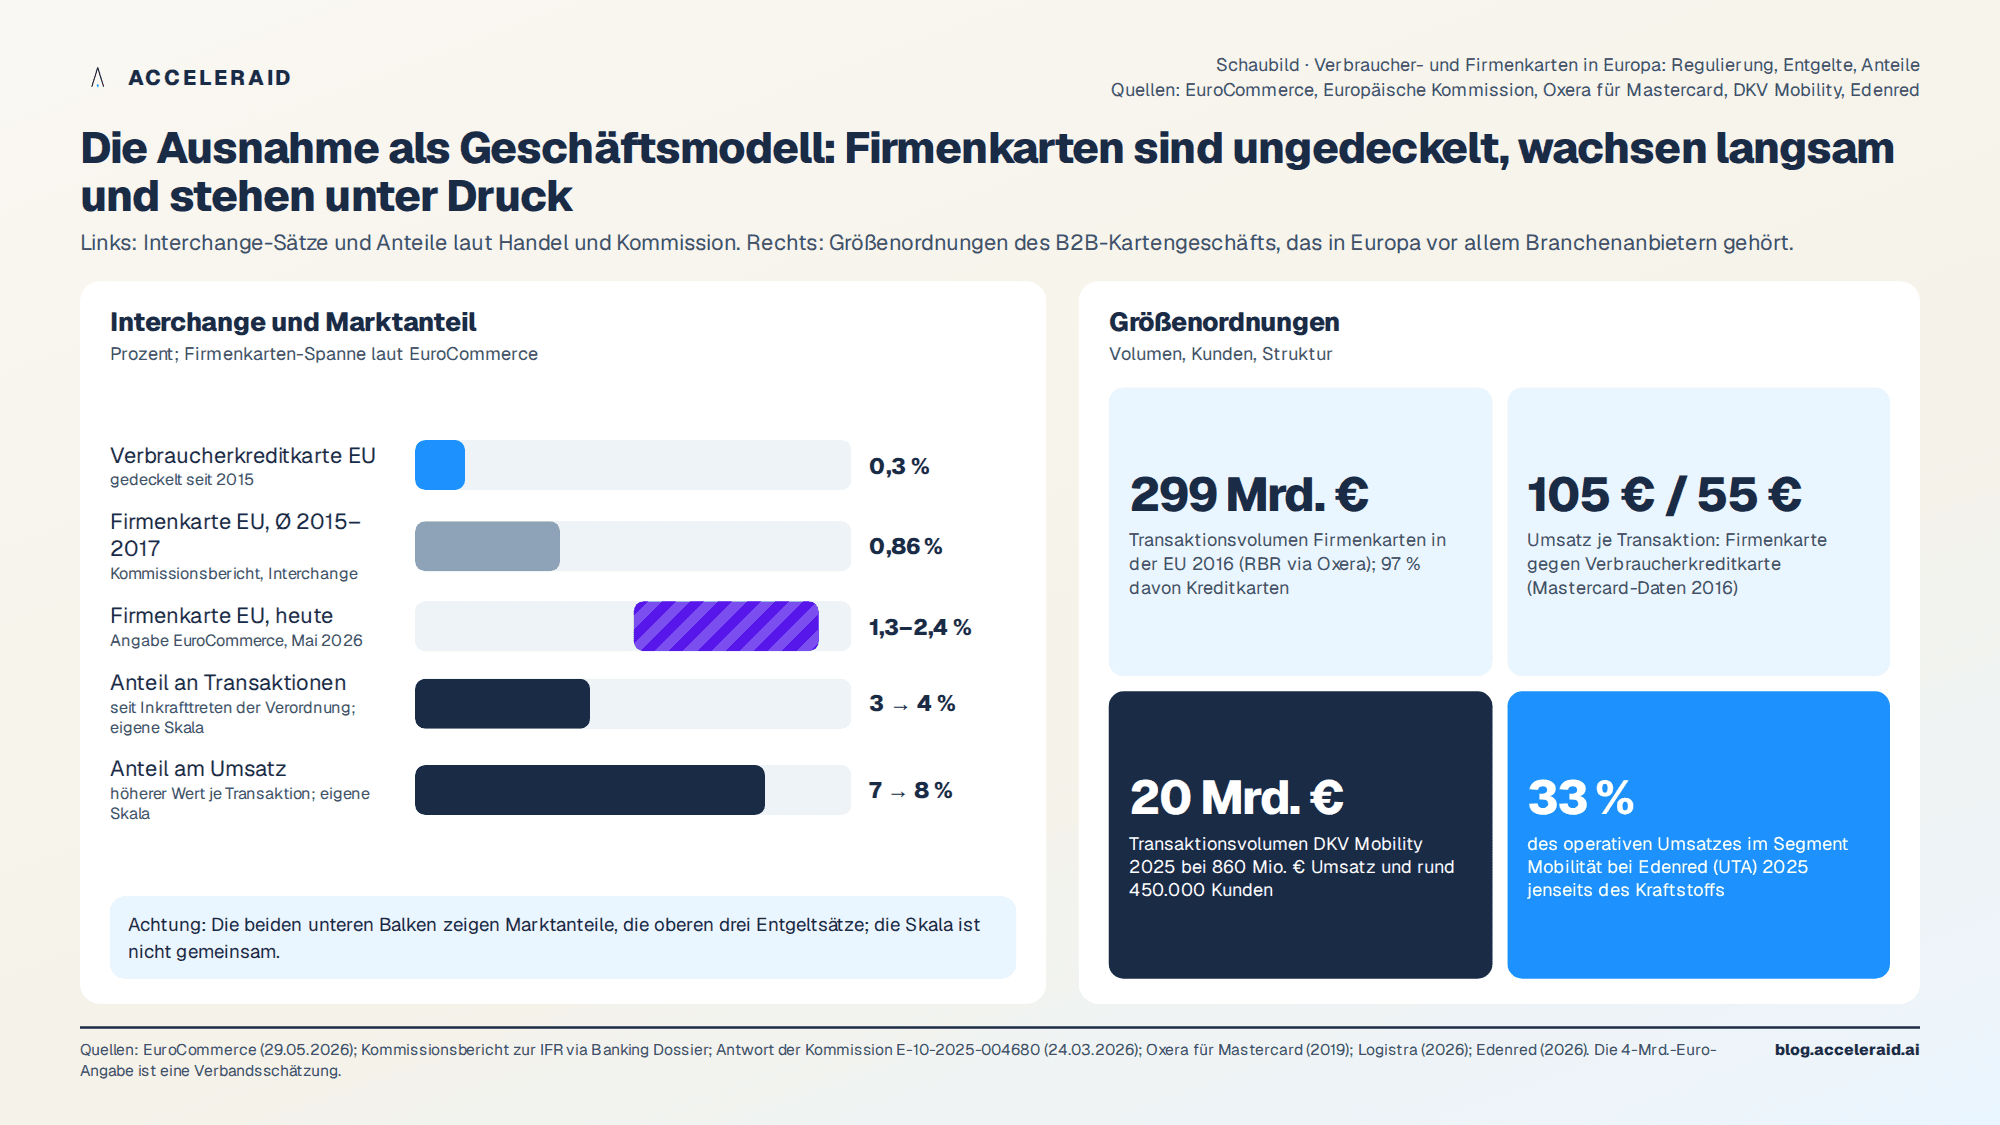
Am 29. Mai 2026 hat der europäische Handelsverband EuroCommerce die EU-Institutionen aufgefordert, die Interbankenentgelte für Firmenkarten zu deckeln. Die Begründung: Während Verbraucherkarten seit 2015 auf 0,2 und 0,3 Prozent begrenzt sind, lägen die Entgelte für Firmenkarten zwischen 1,3 und 2,4 Prozent; ihr Anteil an den Transaktionen sei von drei auf rund vier Prozent, ihr Anteil am Umsatz von sieben auf acht Prozent gestiegen, und die Händler hätten 2025 mindestens vier Milliarden Euro „zu viel“ bezahlt (EuroCommerce). Die Zahlen sind eine Verbandsposition, aber sie beschreiben ein Geschäft, das sich in Europa gerade deshalb entwickelt hat, weil es von der Regulierung ausgenommen ist. Dieser letzte Teil der Serie fragt, was Firmenkarten von Verbraucherkarten unterscheidet, was Tank- und Reisekarten leisten und ob eine B2B-Karte überhaupt Loyalität erzeugen kann.
Was Firmenkarten anders macht
Die Interchange-Verordnung definiert Firmenkarten eng: Sie dürfen nur an Unternehmen, öffentliche Stellen oder Selbstständige ausgegeben werden, nur für Geschäftsausgaben genutzt und müssen direkt dem Konto des Unternehmens belastet werden (Europäische Kommission, Antwort vom 24.03.2026). Innerhalb dieser Definition sind die Entgelte frei. Der Bericht der Kommission zur Verordnung nannte für 2015 bis 2017 ein durchschnittliches Interchange von 0,95 auf 0,86 Prozent sinkend und ein durchschnittliches Händlerentgelt von rund 1,2 Prozent (Banking Dossier, mit Angaben des Kommissionsberichts); die Spanne von 1,3 bis 2,4 Prozent, die EuroCommerce heute nennt, liegt darüber.
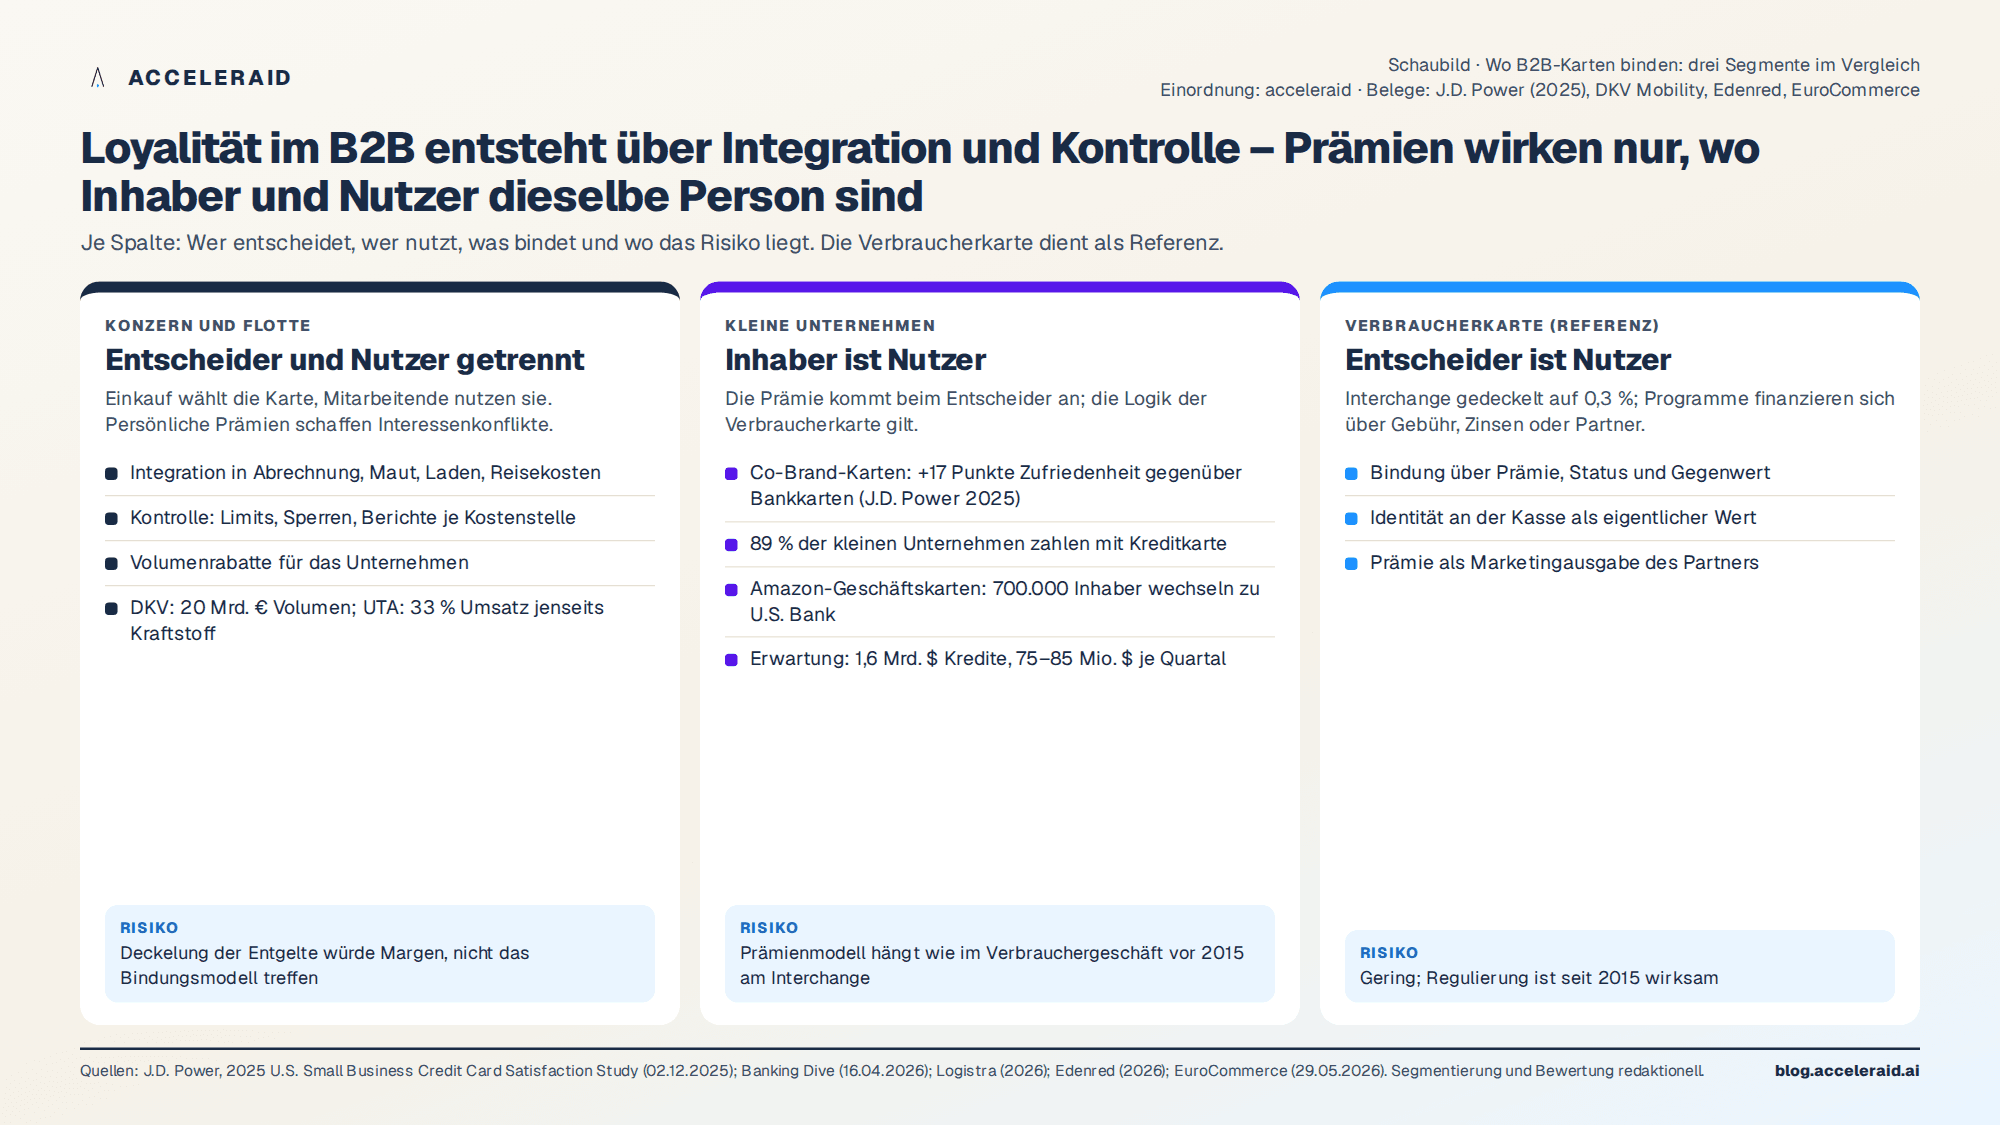
Firmenkarten sind zudem ein anderes Produkt. Nach einer Oxera-Analyse für Mastercard lag das europäische Transaktionsvolumen 2016 bei 299 Milliarden Euro; 97 Prozent der Firmenkarten sind Kreditkarten, der durchschnittliche Umsatz je Transaktion betrug 105 Euro gegenüber 55 Euro bei Verbraucherkreditkarten (Oxera für Mastercard). Der entscheidende Unterschied ist aber nicht die Höhe des Entgelts, sondern die Trennung von Entscheider und Nutzer: Das Unternehmen wählt die Karte, der Mitarbeiter benutzt sie. Loyalität muss daher zwei Adressaten erreichen, die unterschiedliche Interessen haben.
Tankkarten und Reisekarten
Die größten B2B-Kartenprogramme in Europa sind keine Bankprodukte, sondern Branchenlösungen. DKV Mobility erreichte 2025 ein Transaktionsvolumen von 20 Milliarden Euro und einen Umsatz von 860 Millionen Euro mit rund 450.000 Kunden (Logistra). Bei Edenred, dem Mutterkonzern von UTA, stammten 2025 bereits 33 Prozent des operativen Umsatzes im Segment Mobilität aus Leistungen jenseits des Kraftstoffs, also Maut, Laden, Wartung und Abrechnung (Edenred). Im Reisebereich hat SEB Kort die Firmenkarten von Eurocard im September 2025 unter der Marke AirPlus zusammengeführt, die es 2024 übernommen hatte (SEB).
Diese Programme binden nicht über Punkte, sondern über Integration: Eine Tankkarte, die zugleich Maut abrechnet, Ladevorgänge erfasst und die Umsatzsteuer aufbereitet, ist teuer zu ersetzen. Die Loyalität entsteht aus dem Aufwand des Wechsels und aus dem Nutzen der gebündelten Abrechnung, nicht aus einer Belohnung.
Anders sieht es im Segment der kleinen Unternehmen aus, in dem Inhaber und Nutzer dieselbe Person sind. J.D. Power stellt in seiner Studie zur Zufriedenheit mit US-Geschäftskreditkarten 2025 fest, dass Co-Brand-Karten für kleine Unternehmen 17 Punkte höher bewertet werden als Bankkarten, vor allem wegen der Prämien und Vorteile bei Handels-, Airline- und Hotelpartnern; 89 Prozent der kleinen Unternehmen zahlen ihre Einkäufe mit Kreditkarte (J.D. Power). Genau dieses Segment wechselt gerade den Emittenten: Die Amazon-Geschäftskundenkarten gehen 2026 von American Express zu U.S. Bank, die damit 700.000 Inhaber kleiner Unternehmen erreicht und rund 1,6 Milliarden US-Dollar Kredite sowie 75 bis 85 Millionen US-Dollar Quartalsertrag erwartet (Banking Dive).
Merkmal | Verbraucherkarte | Firmenkarte (Konzern, Flotte) | Firmenkarte (kleine Unternehmen) |
|---|---|---|---|
Interchange EU | 0,3 Prozent, gedeckelt | Frei, 1,3 bis 2,4 Prozent laut Handel | Frei, sofern Firmenkarte im Sinne der Verordnung |
Entscheider und Nutzer | Identisch | Getrennt: Einkauf entscheidet, Mitarbeiter nutzt | Weitgehend identisch |
Bindungshebel | Prämie, Status, Gegenwert | Integration, Abrechnung, Kontrolle, Rabatt auf Volumen | Prämie und Partnervorteile, ähnlich Verbraucher |
Typischer Umsatz je Transaktion | 55 Euro | 105 Euro | Dazwischen |
Datenzugang | Einwilligung des Kunden | Vertrag mit dem Unternehmen, Daten je Karte und Kostenstelle | Vertrag mit dem Inhaber |
Regulatorisches Risiko | Gering, Deckelung besteht | Hoch: Handel fordert Deckelung | Hoch, dieselbe Forderung |
Sind B2B-Karten ein Loyalty-Instrument?
Die ehrliche Antwort lautet: Es kommt auf das Segment an, und es kommt darauf an, was man unter Loyalität versteht.
Im Konzern- und Flottengeschäft sind persönliche Prämien das falsche Instrument. Wer als Mitarbeiter mit der Firmenkarte zahlt und dafür privat Meilen sammelt, hat einen Anreiz, der nicht mit dem Interesse des Arbeitgebers übereinstimmt; Einkaufsrichtlinien müssen diesen Konflikt regeln; die naheliegende Lösung ist, Vorteile dem Unternehmen statt dem Mitarbeiter gutzuschreiben. Loyalität entsteht hier über drei andere Hebel: über die Tiefe der Integration in Abrechnung, Reisekosten und Flottenmanagement; über Kontrolle, also Limits, Sperren und Berichte je Kostenstelle; und über Volumenrabatte, die dem Unternehmen gutgeschrieben werden. Die Programme von DKV und UTA sind Loyalty-Instrumente in diesem Sinn: Sie machen den Wechsel teuer, weil sie Arbeit ersparen.
Im Segment der kleinen Unternehmen gilt dagegen die Logik der Verbraucherkarte. Der Inhaber entscheidet und nutzt, die Prämie kommt bei ihm an, und die J.D.-Power-Zahlen zeigen, dass Partnervorteile die Zufriedenheit messbar erhöhen. Hier funktionieren Co-Brand-Karten, allerdings mit derselben Abhängigkeit vom Interchange wie im Verbrauchergeschäft vor 2015. Sollte die von EuroCommerce geforderte Deckelung kommen, würde das Prämienmodell für kleine Unternehmen in Europa vor derselben Frage stehen, die MBNA 2017 für Airline-Karten mit dem Rückzug beantwortet hat.
Der Lebenszyklus einer Firmenkarte
Auch für Firmenkarten gilt, was wir im Leitartikel für Verbraucherkarten beschrieben haben: Der Wert entsteht über den Lebenszyklus, nicht bei der Ausgabe. Die Signale sind andere. Ein Flottenkunde, dessen Tankvolumen je Fahrzeug sinkt, während seine Fahrzeugzahl gleich bleibt, tankt woanders. Ein Kunde, der Maut und Laden nicht über die Karte abrechnet, obwohl er es könnte, nutzt nur einen Teil des Angebots. Ein kleines Unternehmen, dessen Kartenumsatz beim Partner steigt, während der Gesamtumsatz stagniert, verlagert Einkäufe und ist ein Kandidat für Kreditlinien oder Zahlungsziele. Diese Signale in Ansprache zu übersetzen, mit Kontrollgruppe und Lernschleife (Vom statischen Churn Score zum lernenden Retention Loop), ist im B2B-Geschäft seltener als im Verbrauchergeschäft, aber nicht schwieriger. Die Kundenzahl ist kleiner, die Hierarchie aus Unternehmen, Kostenstelle und Karte ist klarer, und der Wert je Kunde ist höher. Wir haben die Bausteine dafür in unserer Serie zum Customer Brain beschrieben (AI im Banking: Die Customer-Brain-Roadmap).
Einordnung zum Abschluss der Serie
Über fünf Teile hat sich ein Bild ergeben, das für Verbraucher- und Firmenkarten gleichermaßen gilt. Die Karte verdient in Europa nicht am Zahlungsverkehr. Sie verdient, wenn sie Kunden identifiziert, Einwilligung und Gegenwert verbindet, Offline- und Onlineverhalten zusammenführt und wenn Bank und Partner die Prämie nach Wirkung steuern statt nach Gießkanne. Firmenkarten haben heute den Vorteil freier Entgelte und den Nachteil, dass dieser Vorteil politisch angegriffen wird. Wer ein B2B-Programm auf Interchange baut, baut auf eine Ausnahme. Wer es auf Integration, Daten und Lebenszyklus baut, baut auf etwas, das auch eine Deckelung überlebt.
Fünf Punkte zum Mitnehmen
Firmenkarten sind von der Interchange-Deckelung ausgenommen. Der Handel nennt Entgelte von 1,3 bis 2,4 Prozent und fordert seit Mai 2026 eine Deckelung; das ist das größte Risiko für B2B-Prämienmodelle in Europa.
Die größten europäischen B2B-Kartenprogramme sind Branchenlösungen: DKV mit 20 Milliarden Euro Volumen, UTA mit einem Drittel des Umsatzes jenseits des Kraftstoffs. Sie binden über Integration, nicht über Punkte.
Bei Konzern- und Flottenkarten sind Entscheider und Nutzer getrennt. Persönliche Prämien schaffen Interessenkonflikte; Loyalität entsteht über Abrechnung, Kontrolle und Volumenrabatte für das Unternehmen.
Bei kleinen Unternehmen gilt die Verbraucherlogik: Co-Brand-Karten erreichen laut J.D. Power 17 Punkte höhere Zufriedenheit, und U.S. Bank übernimmt 700.000 Amazon-Geschäftskunden mit dieser Erwartung.
Der Lebenszyklus gilt auch im B2B: Sinkendes Volumen je Fahrzeug, ungenutzte Leistungen und verlagerte Einkäufe sind Signale, die ein Programm mit Kontrollgruppe und Lernschleife in Ansprache übersetzen kann.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
