Automation
Vorschlagen, prüfen, freigeben: Was die Zahlungs-Agenten der Sibos 2026 für den Kundendialog lehren
Fünf Großbanken zeigen auf der Sibos 2026 produktive KI-Agenten: Modell schlägt vor, Regeln prüfen, Mensch gibt frei. Das Muster für den Kundendialog.
•
acceleraid Redaktion
4 Min. Lesezeit
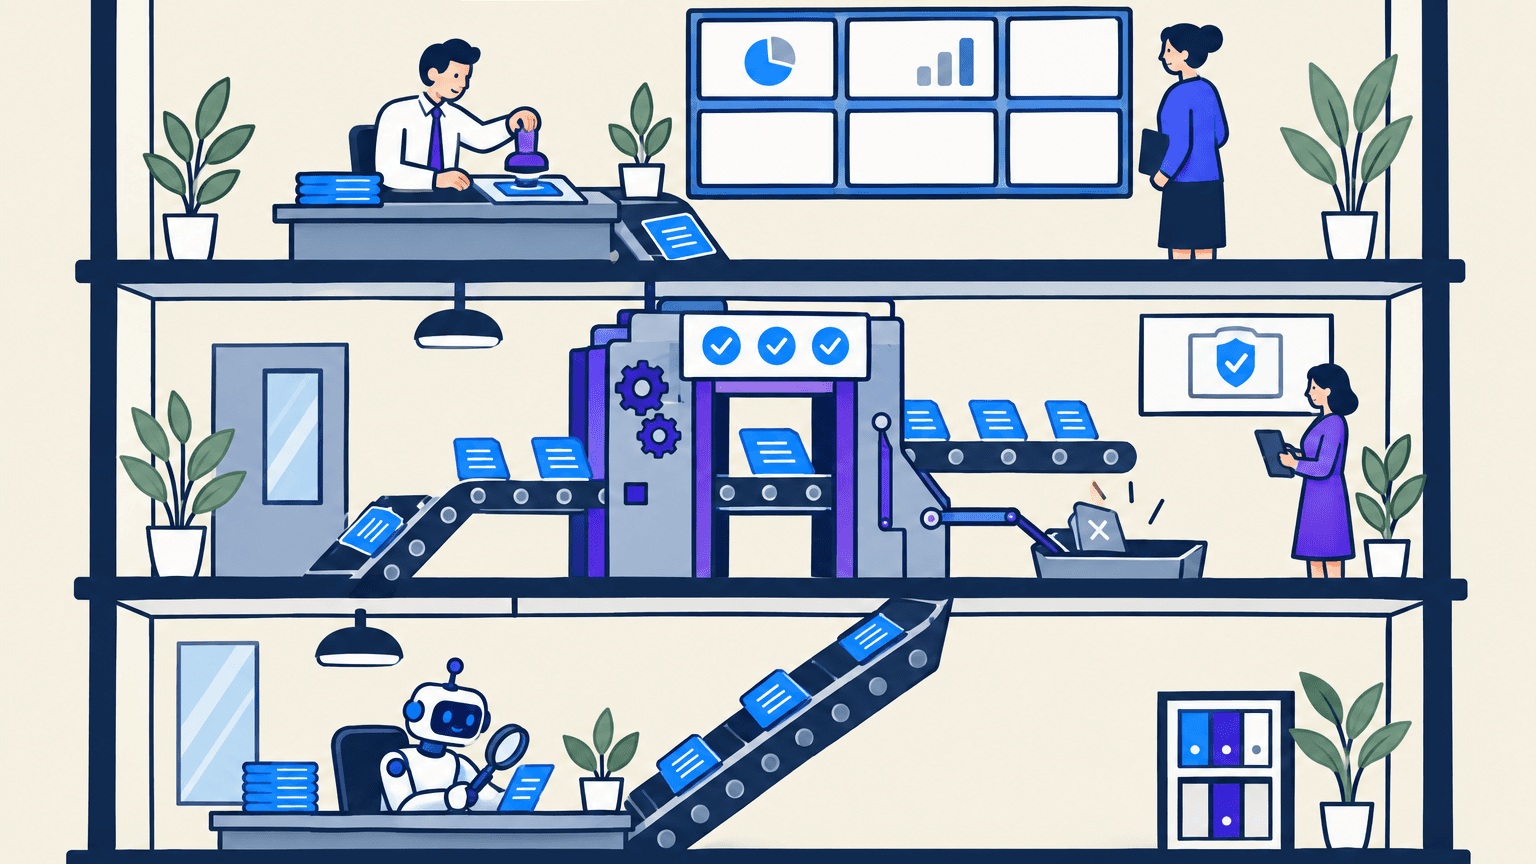
Auf der Sibos 2026, die vom 28. September bis 1. Oktober in Miami stattfand, haben fünf Großbanken beschrieben, wie KI-Agenten bei ihnen im Produktivbetrieb arbeiten. Die Beispiele kommen aus der Zahlungsreparatur, der Wertpapierabwicklung, dem Kreditonboarding und der Dokumentenprüfung im Handelsgeschäft. Sie haben eine Gemeinsamkeit, die über das Backoffice hinausreicht: Nirgends gibt ein Modell eine Zahlung allein frei. Der Agent schlägt vor, deterministische Regeln prüfen, ein Mensch entscheidet. Dieses Muster ist auf den Kundendialog übertragbar, und genau dort fehlt es oft noch.
Was die Banken gezeigt haben
Bei BNY liest der „digitale Mitarbeiter“ Eliza die Felder fehlgeschlagener Zahlungen, prüft die ISO-20022-Syntax und bewertet, ob die Anweisung plausibel ist. Laut einer von Microsoft veröffentlichten Kundengeschichte bearbeitet ein einzelner digitaler Mitarbeiter über zehn Prozent der weltweiten Reparaturfälle der Bank; Forrester zählt mehr als 130 solcher Agenten im Einsatz, mit protokollierter Begründung jeder Aktion. BNP Paribas hat einen Abwicklungsprozess im Wertpapierservice von zehn auf sechs Schritte verkürzt; nach wenigen Wochen übernahm der Agent 80 bis 85 Prozent der Arbeit, jede Modellinteraktion läuft durch eine Beobachtungsschicht mit Leitplanken aus Compliance, Recht und Personal. Die Deutsche Bank hat mit ihrem Rahmenwerk Ada einen Firmenkunden an einem Tag aufgenommen und mit einem Kredit versorgt, wo der Prozess sonst einen Monat dauert; es handelte sich um einen einzelnen Kunden. HSBC prüft Handelsdokumente mit „Smart Checking“ in Hongkong, den Emiraten und Großbritannien; Ausnahmen und hohe Beträge bleiben bei Menschen. Citi erklärte, man gehe mit der Aufsicht jeden Anwendungsfall durch, einschließlich der Frage, ob der Mensch „in, on or out of the loop“ sitzt.
Bank | Anwendungsfall | Belegter Effekt | Freigabe |
|---|---|---|---|
BNY | Zahlungsreparatur (Eliza) | über 10 % der Reparaturfälle durch einen Agenten (Anbieterangabe) | Mensch |
BNP Paribas | Wertpapierabwicklung | 6 statt 10 Schritte; 80–85 % der Arbeit nach wenigen Wochen | Leitplanken + Mensch |
Deutsche Bank | Kreditonboarding (Ada) | ein Tag statt ein Monat (ein Kunde) | Mensch |
HSBC | Handelsdokumente (Smart Checking) | live in drei Märkten, keine Mengenangabe | Mensch bei Ausnahmen |
Finastra | Repair Recommendations (seit 30.09.) | Prüfung gegen Swift, Fedwire, SEPA, UPI, Nexus | Mensch |
Die Zahlen sind unterschiedlich belastbar. Die BNY-Angabe stammt vom Technologieanbieter, HSBC nennt keine Mengen, die Deutsche Bank beschreibt einen Einzelfall. Was belastbar ist, ist die Architektur, und die war bei allen gleich.
Drei Schichten, eine Reihenfolge
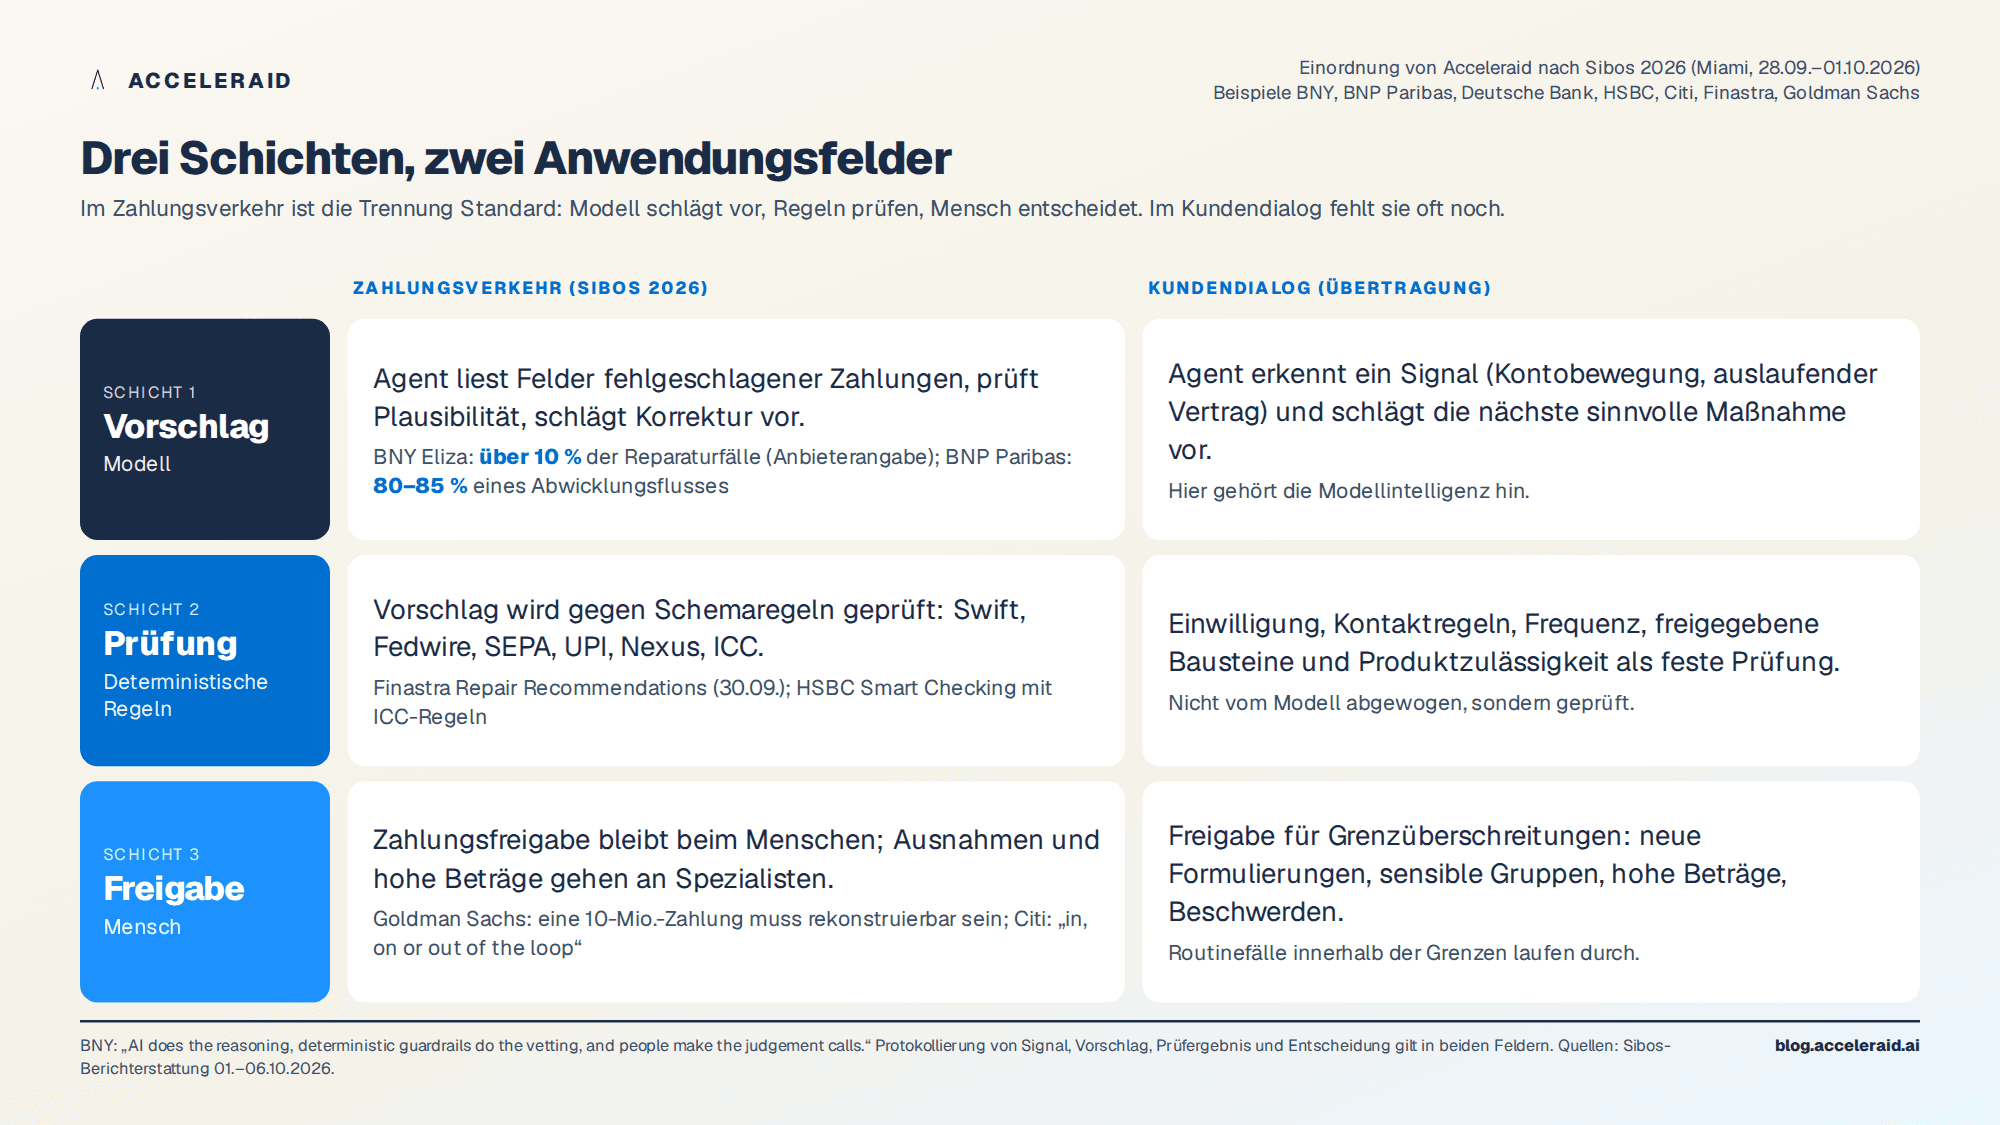
BNY hat das Muster in einem Satz zusammengefasst: Die KI übernimmt das Schlussfolgern, deterministische Leitplanken die Prüfung, Menschen die Urteilsentscheidungen. Finastra, das am 30. September ein Produkt für Reparaturvorschläge vorgestellt hat, baut denselben Dreischritt ein: Der Vorschlag wird gegen die Regeln von Swift, Fedwire, SEPA, UPI und Nexus geprüft, die endgültige Aktion bleibt der menschlichen Freigabe vorbehalten.
Vanessa Lin von Goldman Sachs beschrieb auf derselben Konferenz, was die dritte Schicht leisten muss: Löst ein Agent eigenständig eine Zahlung über zehn Millionen Dollar aus, muss die Bank erklären können, warum, welche Kontrollen galten und wie sich die Abfolge rekonstruieren lässt. Citi-Chefin Jane Fraser forderte Sicherheitskontrollen vor dem Rollout und brachte neben „Know your customer“ die Authentifizierung von Agenten ins Spiel, „Know your agent“.
Übertragung auf den Kundendialog
Im Zahlungsverkehr ist die Trennung der drei Schichten selbstverständlich, weil die Regeln der Zahlungssysteme eindeutig sind und ein Fehler sofort Geld kostet. Im Kundendialog ist sie es nicht. Dort fließen Vorschlag, Prüfung und Freigabe oft in einem Werkzeug zusammen: Das Modell wählt das Angebot, formuliert den Text und versendet ihn. Die Sibos-Beispiele legen eine andere Aufteilung nahe.
Die erste Schicht ist der Vorschlag. Ein Agent erkennt ein Signal, etwa eine ungewöhnliche Kontobewegung oder einen auslaufenden Vertrag, und schlägt die nächste sinnvolle Maßnahme vor. Hier gehört die Modellintelligenz hin. Die zweite Schicht ist deterministisch: Einwilligung, Kontaktregeln, Frequenz, vorab freigegebene Textbausteine und Produktzulässigkeit werden als feste Regeln geprüft, nicht vom Modell abgewogen. Was die Schemaregeln im Zahlungsverkehr sind, sind hier Consent und Contact Policy. Die dritte Schicht ist die menschliche Freigabe für alles, was Grenzen überschreitet: neue Formulierungen, sensible Kundengruppen, hohe Beträge, Beschwerdefälle. Routinefälle innerhalb der Grenzen laufen durch; die Protokollierung von Signal, Vorschlag, Prüfergebnis und Entscheidung gilt für alle.
Der Gewinn dieser Aufteilung liegt nicht nur in der Sicherheit. BNP Paribas berichtete, dass die Mitarbeitenden vollständig aus dem alten Postfach genommen wurden, die Akzeptanz war deshalb vom ersten Tag an vollständig. Wer die Regeln aus dem Modell herauslöst, kann sie ändern, ohne das Modell anzufassen, und er kann der Aufsicht zeigen, wo der Mensch sitzt. Genau das verlangt Citi von jedem Anwendungsfall.
Fünf Punkte zum Mitnehmen
Fünf Großbanken haben auf der Sibos 2026 produktive KI-Agenten gezeigt; in keinem Fall gibt ein Modell eine Zahlung allein frei.
Das gemeinsame Muster hat drei Schichten: Das Modell schlägt vor, deterministische Regeln prüfen, Menschen treffen Urteilsentscheidungen.
Die Wirkungszahlen sind unterschiedlich belastbar: Anbieterangabe bei BNY, Einzelfall bei der Deutschen Bank, keine Mengen bei HSBC. Die Architektur ist der belastbare Befund.
Im Kundendialog übernehmen Einwilligung, Kontaktregeln und freigegebene Bausteine die Rolle der Schemaregeln; sie gehören als feste Prüfung zwischen Vorschlag und Versand.
Wer die Regeln aus dem Modell herauslöst, kann sie unabhängig ändern, jede Entscheidung rekonstruieren und der Aufsicht zeigen, wo der Mensch im Prozess sitzt.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
