CLM & CVM
Customer Lifecycle und Customer Value Management für Banken: Leitartikel zur fünfteiligen Serie
Der CEO-Leitartikel zur fünfteiligen Serie: Acquire, Activate, Engage, Retain und Reactivate als steuerbares System im Retail Banking.
•
acceleraid Redaktion
5 Min. Lesezeit
Dieser Beitrag gehört zu einer sechsteiligen Lesestrecke aus Leitartikel und fünf operativen Phasen:
Die CVM-Serie im Überblick
Customer Lifecycle Management für Banken ist kein neues Konzept — neu ist der Anspruch, es entlang von Echtzeitsignalen und KI-gestützter Entscheidungslogik zu betreiben statt entlang starrer Kampagnenkalender. Dieser Beitrag ordnet das Feld: Was Customer Lifecycle Management für Banken heute konkret umfasst, welche Phasen, Signale und Tech-Stack-Bausteine dazugehören — und warum die Wirtschaftlichkeit dahinter besser belegt ist, als es das Buzzword vermuten lässt. Wer die einzelnen Phasen im Detail nachlesen will, findet sie in unserer fünfteiligen CLM-Retail-Banking-Serie ↗; dieser Artikel liefert die Flughöhe darüber.
Was Customer Lifecycle Management für Banken bedeutet
Customer Lifecycle Management (CLM) im Banking bezeichnet die systematische Steuerung der Kundenbeziehung entlang aufeinanderfolgender Phasen — von der Akquisition über Aktivierung, Wachstum und Reife bis zur Retention — auf Basis von Verhaltens- und Transaktionsdaten statt statischer Segmente. Der Unterschied zu klassischem Kampagnenmanagement liegt in der Taktung: CLM reagiert auf Signale, die sich täglich ändern, nicht auf Quartalspläne. Genau diese Taktung wird zunehmend zum Wettbewerbsfaktor, weil sich die zugrunde liegende Kundenbeziehung selbst verändert hat.
Der globale Retail-Banking-Umsatz lag 2023 bei über 3,14 Billionen US-Dollar, wobei sich das Wachstum von 5,3 % CAGR (2013–2020) auf 7,6 % CAGR (2020–2023) beschleunigte (McKinsey, Oktober 2024 ↗. Gleichzeitig verwässert sich die Bankbeziehung: Die durchschnittliche Zahl der Bankverbindungen pro US-Konsument stieg von 2,6 (2021) auf 3,2 (2023) (McKinsey, Oktober 2024 ↗. Wachstum entsteht also nicht mehr automatisch aus der reinen Kontobeziehung — es muss aktiv gehalten und ausgebaut werden. Das ist die ökonomische Grundlage, auf der Customer Lifecycle Management für Banken aufsetzt.
Warum Primärkunden-Status heute hart erkämpft werden muss
Deutsche Bankkunden interagieren im Durchschnitt 134-mal pro Jahr mit ihrer Bank, 72 Prozent dieser Interaktionen sind digital. Gleichzeitig werden nur 41 Prozent der Verkäufe digital abgeschlossen; nur 20 Prozent der untersuchten Banken in Deutschland und Österreich bieten durchgängige In-App-Journeys, gegenüber 79 Prozent bei Mobile-first-Leadern (McKinsey German Retail Banking Snapshot 2025 ↗).
Die Reichweite digitaler Kanäle ist ebenfalls hoch: 86 Prozent der Menschen in Deutschland nutzen Online-Banking, 44 Prozent besuchen nach eigener Aussage nie eine Filiale (Bitkom 2025 ↗). Nutzung, Abschluss und Primärstatus sind dennoch verschiedene Dinge. CVM muss diese Übergänge messbar machen, statt sie in einer allgemeinen Engagement-Kennzahl zusammenzufassen.
Die Gegenprobe ist entscheidend: BCG berichtet, dass unter rigoroser Inkrementalitätsmessung 20 bis 40 Prozent aktiver Next-Best-Action-Programme nur marginalen oder negativen zusätzlichen Lift liefern. Sie verschieben vorhandene Nachfrage, statt neue Wirkung zu erzeugen (BCG 2026 ↗). Ein CVM-Programm ist deshalb erst erfolgreich, wenn es zusätzlichen, kontrolliert gemessenen Wert schafft.
Die vier Lifecycle-Phasen und ihre Signale
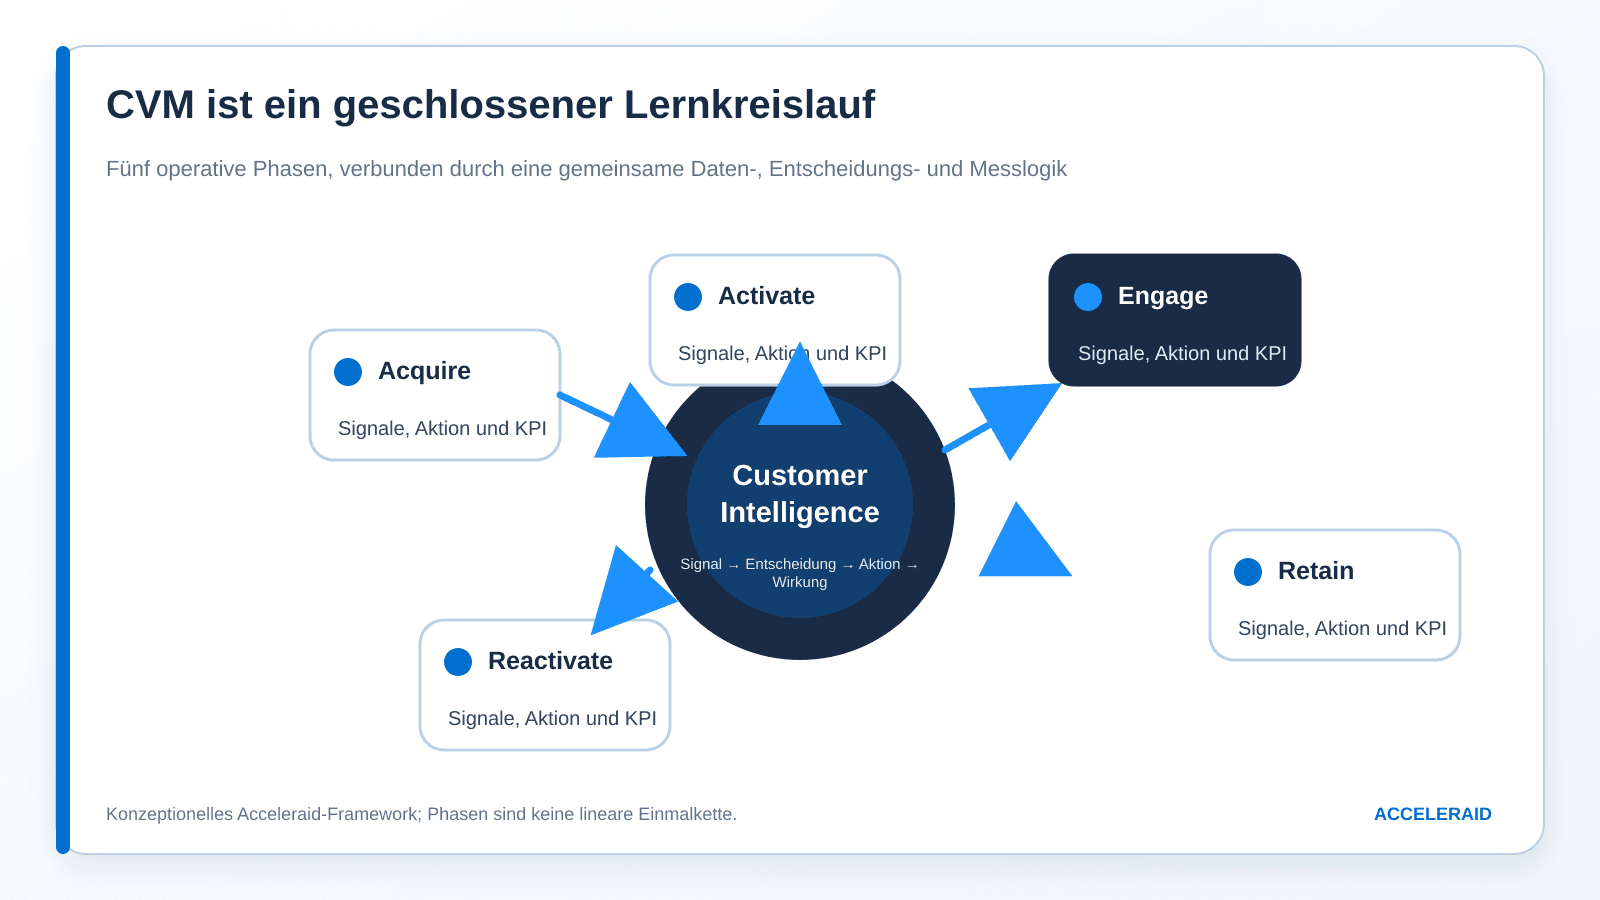
Das operative Modell umfasst fünf Phasen. Jede Phase besitzt eigene Signale, Entscheidungen, Aktionen und Ergebnisgrößen; gemeinsam bilden sie jedoch einen geschlossenen Lernkreislauf.
Phase | Leitfrage | Beispielsignale | Primäre Messgröße |
|---|---|---|---|
Acquire | Welche Nachfrage wird zu einer wertvollen Beziehung? | Quelle, Kontext, Abschlussqualität | Qualifizierter Abschluss plus erste Aktivität |
Activate | Wird der Abschluss tatsächlich genutzt? | Login, Funding, erste und wiederholte Nutzung | Produktspezifische Aktivierung |
Engage | Wann ist eine Aktion relevant und zulässig? | Transaktionsmuster, Lebensereignis, Kanalpräferenz | Inkrementelle Nutzung oder Beratung |
Retain | Welches Risiko ist noch handlungsfähig? | Rückgänge bei Nutzung, Saldo oder Engagement | Verhinderte Abwanderung gegen Holdout |
Reactivate | Welche Dormanz verdient welche Maßnahme? | Inaktivitätsdauer, Ursache, historischer Wert | Nachhaltige inkrementelle Reaktivierung |
Die Phasen sind keine einmalige Sequenz. Ein reaktivierter Kunde kann erneut in Activate oder Engage eintreten; die gemessene Wirkung verbessert anschließend Regeln, Schwellenwerte und Modelle.
Warum Erkennung allein nicht reicht — Orchestrierung entscheidet
Ob eine Bank ihre Kunden „kennt", ist keine weiche Frage mehr, sondern messbar: Bain fand 2023 eine NPS-Lücke von 123 Punkten zwischen Kunden, die der Aussage „meine Bank interagiert mit mir, weil sie weiß, wer ich bin" stark zustimmen, und denen, die sie stark ablehnen (Befragung von 29.805 Konsumenten in 11 Ländern) (Bain 2023 ↗). Ein belegtes Beispiel für die Wirkung solcher Erkennungslogik: Nutzer des RBC-Assistenten NOMI zeigten +50 % digitale Interaktionen, +93 % Zeit in ihren Finanzkonten und nur 2 % Churn gegenüber 8 % in der Vergleichsgruppe (Bain 2023 ↗). Wie sich Abwanderung frühzeitig erkennen lässt, behandelt Teil 4 unserer Serie zur Churn-Prediction 90 Tage im Voraus ↗.
Advocacy schließlich ist der wirtschaftliche Endpunkt eines funktionierenden Lifecycle-Programms: Banken im obersten Advocacy-Quintil wachsen global 1,7-mal schneller als der Durchschnitt (Nordamerika 2,6x, APAC 2,0x, Europa 1,7x, LatAm 1,3x); +10 Punkte Advocacy-Score korrespondieren mit +1 % Wachstum (Accenture 2025 ↗). Advocates halten dabei 17 % mehr Produkte bei ihrer Hauptbank (2,8 vs. 2,4) und einen 5–30 % höheren Portfolioanteil, je nach Produktkategorie (Accenture 2025 ↗).
Der Tech-Stack hinter dem Framework
Ein Lifecycle-Framework ist nur so gut wie die Dateninfrastruktur, die es mit Signalen versorgt. Kanalgewichtung folgt heute klar der digitalen Nutzung: 152 App-, 96 Website-, 52 Geldautomaten- und nur noch 8 Filialkontakte pro Kunde und Jahr (2025); die Filialzahl fiel im Jahrzehnt in Europa um 40 %, in den USA um 24 % (Accenture 2025 ↗). Das bedeutet: Lifecycle-Orchestrierung muss primär digital gedacht werden, auch wenn die Filiale für kritische Momente relevant bleibt. Wie sich dieser Kanal-Mix konkret steuern lässt, vertieft unsere Serie zu Next Best Action im Banking ↗.
Die Acceleraid-Plattform bildet den vollständigen Lifecycle technisch ab: Eine CDP mit Echtzeitanbindung an CRM, Kernbanksystem und Kartenverarbeitung bildet das System of Record; eine Prediction Engine erzeugt erklärbare Affinity-, Churn-, Propensity- und Next-Best-Action-Scores; die CLM/CVM-Orchestrierung übersetzt diese Scores unter Berücksichtigung von Kontaktfrequenz-Limits und Kanalpräferenzen in konkrete Maßnahmen entlang der gesamten Reise von Akquisition bis Retention (Acceleraid Platform ↗). Im Bankkontext kommen Regulatory Reporting und deutsches Hosting mit GDPR-by-design hinzu — Voraussetzungen, ohne die kein Lifecycle-Programm in einer regulierten Branche skalierbar ist (Acceleraid Banking ↗).
Fazit: Framework ist der Anfang, nicht das Ziel
Customer Lifecycle Management für Banken ist heute weniger ein Kampagnenkalender als ein datengetriebenes Betriebsmodell, das Akquisition, Aktivierung, Wachstum und Retention als zusammenhängenden, signalgesteuerten Prozess behandelt. Die Zahlen zeigen: Wer diesen Prozess beherrscht, wächst schneller, hält Primärkunden länger und wandelt Trägheit in echte Bindung. Wie sich daraus konkret ein Software-Entscheidungsrahmen ableitet — kaufen, bauen oder erweitern — behandelt der nächste Teil dieser Mini-Serie.
Fünf Kernaussagen
CVM ist kein linearer Funnel, sondern ein geschlossener Lernkreislauf.
Die fünf operativen Phasen benötigen gemeinsame Daten-, Entscheidungs- und Messlogik.
Ein Score schafft erst dann Wert, wenn eine zulässige Aktion und ein messbares Ergebnis folgen.
Primärkundenstatus entsteht durch tatsächliche Nutzung, nicht durch einen Vertragsabschluss allein.
Governance, Kontaktregeln und Holdouts gehören in das Betriebsmodell, nicht in einen nachgelagerten Kontrollschritt.
Die komplette Customer-Lifecycle- und Customer-Value-Management-Serie
Leitartikel: Das Lifecycle- und Value-Management-Framework · 1/5: Acquire ↗ · 2/5: Activate ↗ · 3/5: Engage ↗ · 4/5: Retain ↗ · 5/5: Reactivate ↗
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weitere Insights
Wir verwenden Cookies 🍪
Unbedingt erforderliche Cookies, etwa für Pipedrive-Formulare, bleiben aktiv. Mit Ihrer Einwilligung nutzen wir außerdem Google Analytics zur Analyse und Leadfeeder zur Besucheridentifikation. Weitere Informationen finden Sie in unserer Datenschutzerklärung.
Ablehnen
Alle akzeptieren