CLM & CVM
Customer Lifecycle und Customer Value Management 2/5: Activate
Teil 2 der fünfteiligen Serie: Wie beobachtbare Fortschritte, Lifecycle-Scoring und ereignisbasierte Journeys die ersten 90 Tage steuern.
•
acceleraid Redaktion
5 Min. Lesezeit
Dieser Beitrag gehört zu einer sechsteiligen Lesestrecke aus Leitartikel und fünf operativen Phasen:
Die CVM-Serie im Überblick
Ein genehmigter Antrag ist noch keine aktive Kundenbeziehung. BCG verwendet für Aktivierung beispielhaft drei bis vier Transaktionen pro Monat nach 90 und 180 Tagen und nennt dazu eine Quote von 30 bis 40 Prozent. Da BCG für diese Zahl weder Stichprobe, Geografie noch Methode offenlegt, behandeln wir sie nicht als Marktbenchmark, sondern nur als Illustration dafür, dass Eröffnung und Nutzung getrennt gemessen werden müssen (BCG ↗).
Die Aktivierungslücke im Zahlenbild
Eine belastbare, institutsübergreifende Quote, wonach nur 30 bis 40 Prozent aller digital gewonnenen Bankkunden aktiv würden, lässt sich aus den verfügbaren Primärquellen nicht ableiten. Aktivierung hängt zu stark von Produkt, Markt, Definition und Beobachtungsfenster ab. Genau deshalb sollte jede Bank ihre Aktivierungsdefinition vor dem Modell festlegen.
Produkt | Beobachtbarer Fortschritt | Mögliche Aktivierungsdefinition |
|---|---|---|
Girokonto | Funding, Zahlung, wiederholte Nutzung | Definierte reale Nutzungstage im Messfenster |
Kreditkarte | Freischaltung, erste Zahlung, Wiederholung | Erste und wiederholte Transaktion |
Sparen | Erste Einzahlung, regelmäßiger Beitrag | Funding plus Bestand nach Messfenster |
BCG beschreibt Aktivierung als Aufbau einer Primärbankbeziehung über relevante Nutzung und Personalisierung, liefert aber keinen universell übertragbaren Aktivierungsbenchmark (BCG ↗). Die operative Konsequenz ist eine bankeigene Baseline mit klarer Kohorte und Definition.
Warum die ersten 90 Tage über alles entscheiden
Die ersten 90 Tage sind kein Naturgesetz, sondern ein praktikables Beobachtungs- und Steuerungsfenster. Für jede Produktklasse muss geprüft werden, welche Fortschritte in diesem Zeitraum realistisch sind: technische Funktionsfähigkeit, Funding, erste Nutzung, Wiederholung und gegebenenfalls Primärstatus.
Das Bank-of-Ireland-Experiment zeigt die Grenze zwischen Abschluss und Aktivierung besonders deutlich: Die überarbeitete Strecke erhöhte Kontoeröffnungen, führte aber nicht automatisch zu einem signifikant höheren Einzahlungsbetrag (ESRI Working Paper 722 ↗). Ein Funnel, der nur bis „eröffnet“ misst, kann seinen wirtschaftlichen Erfolg deshalb überschätzen.
Fenergo berichtet aus einer Befragung von 600 Senior Decision Makers in Großbritannien, USA und Singapur, dass 70 Prozent ihrer Institute Kunden wegen langsamen Onboardings verloren hätten; die gemeldete Abbruchquote lag zugleich bei rund zehn Prozent (Fenergo 2025 ↗). Das ist eine Selbstauskunft, keine Verhaltensmessung, unterstreicht aber die Notwendigkeit einer bankeigenen Baseline.
Lifecycle-Phase-Scoring als Steuerungsinstrument
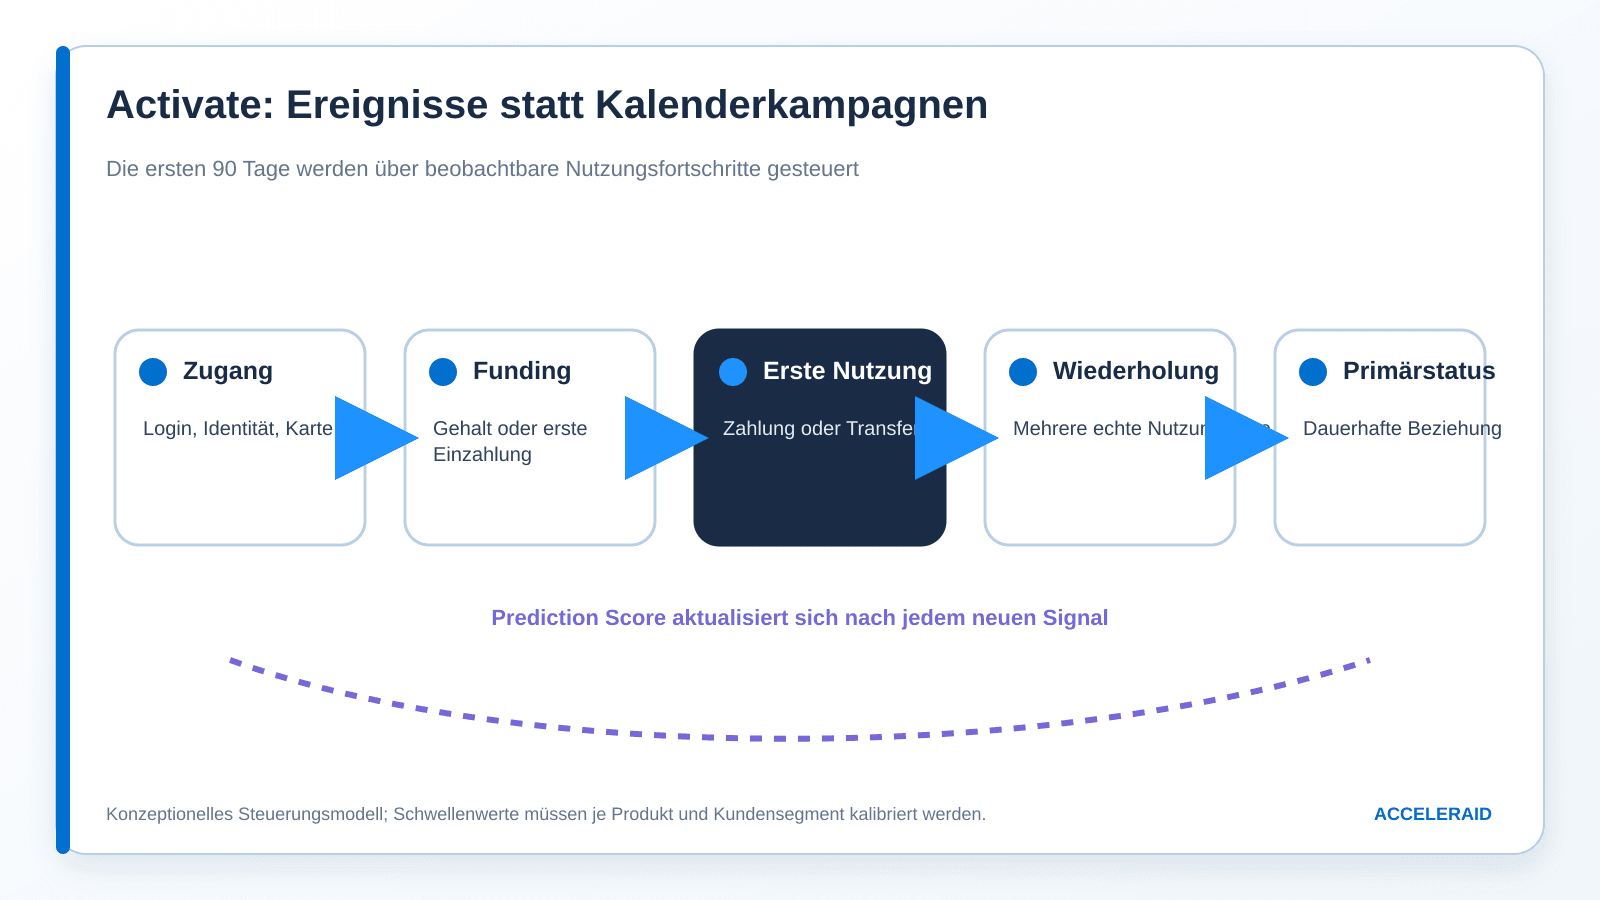
An dieser Stelle setzt Lifecycle-Phase-Scoring an: statt alle Neukunden pauschal mit derselben Onboarding-Sequenz zu bespielen, ordnet ein Scoring-Modell jeden Kunden kontinuierlich einer Lebenszyklusphase zu — etwa Akquisition, Wachstum, Reife oder Retention — und leitet daraus die jeweils passende nächste Aktion ab. Entscheidend ist, dass dieses Scoring nicht statisch am Tag der Kontoeröffnung erfolgt, sondern sich mit jedem neuen Verhaltenssignal aktualisiert.
Ein einfaches Phasenmodell für die ersten 90 Tage lässt sich wie folgt strukturieren:
Tag 0–7 (Onboarding-Fenster): Fokus auf Funktionsfähigkeit — erste Login, Karten- oder App-Aktivierung, Verifikation abschließen. Jede Hürde hier senkt die Wahrscheinlichkeit einer späteren Aktivierung überproportional.
Tag 8–30 (erste Nutzung): Anstoß der ersten Transaktionen, etwa durch Gehaltseingang oder Daueraufträge; hier zeigt sich, ob ein Konto zur Hauptbankverbindung wird.
Tag 31–90 (Verfestigung): Cross-Selling-Impulse nur dort, wo Transaktionsmuster echten Bedarf erkennen lassen — nicht als Pauschalangebot.
Nach Tag 90: Übergang in reguläres Lifecycle-Management; Kunden ohne Aktivierungssignale wandern in eine gesonderte Reaktivierungs-Logik.
Transaktionsbasierte Intent-Signale statt Kalenderlogik
Der Unterschied zwischen einem Kalender-Trigger („90 Tage nach Kontoeröffnung eine E-Mail senden") und einem verhaltensbasierten Trigger ist erheblich. Transaktionsbasierte Signale — etwa ausbleibende Gehaltseingänge, fehlende Kartennutzung oder ungewöhnlich niedrige Transaktionsfrequenz — liefern deutlich früher Hinweise auf Aktivierungsrisiko als ein reines Zeitfenster. Genau hier setzt Acceleraids Prediction Engine an: Sie erzeugt erklärbare Propensity- und Lifecycle-Phasen-Scores aus Echtzeit-Transaktionsdaten und macht sie für die Orchestrierung von Onboarding-Maßnahmen nutzbar (Acceleraid ↗).
Orchestrierung: Vom Score zur richtigen Aktion im richtigen Kanal
Ein Score allein verändert nichts — entscheidend ist die Orchestrierung der daraus abgeleiteten Aktion über den vom Kunden bevorzugten Kanal. Das bedeutet: Lifecycle-Phase, Kanalpräferenz und regulatorische Vorgaben müssen gemeinsam in eine einzige Entscheidungslogik einfließen, die in Echtzeit über Online-Banking, App, E-Mail oder Filial-CRM ausspielt. Genau diese Verzahnung von Prediction Engine und CLM/CVM-Orchestrierung — mit eingebauten Kontaktfrequenz-Limits, damit Kunden nicht mit Impulsen überlastet werden — bildet nach Anbieterangaben den Kern von Acceleraids Plattformansatz (Acceleraid Platform ↗).
Für Marketing- und Digitalverantwortliche ergibt sich daraus eine klare Priorität: Aktivierung ist kein nachgelagertes Onboarding-Thema, sondern ein Steuerungsproblem der ersten 90 Tage, das dieselbe analytische Disziplin verdient wie die Akquisition selbst.
Warum Kalender-Kampagnen an dieser Aufgabe scheitern
Viele Institute versuchen, die Aktivierungslücke mit klassischen Kampagnenmitteln zu schließen: eine Willkommens-E-Mail am Tag eins, eine Erinnerung nach zwei Wochen, ein Cross-Sell-Angebot nach einem Monat — unabhängig davon, ob der Kunde überhaupt schon eine erste Transaktion ausgeführt hat. Diese kalendergetriebene Logik behandelt alle Neukunden gleich, obwohl sich ihr tatsächliches Aktivierungsverhalten von Tag eins an unterscheidet. Ein Kunde, der bereits in der ersten Woche eine Gehaltsumleitung einrichtet, braucht andere Impulse als einer, dessen Konto nach 30 Tagen noch keine einzige Buchung zeigt.
Die Konsequenz kalendergetriebener Ansprache zeigt sich unmittelbar in den Silent-Attrition-Zahlen: Ein Kunde, der nie eine App-Push-Nachricht öffnet oder eine E-Mail liest, wird von starren Kampagnenplänen schlicht nicht erreicht, obwohl sein Transaktionsverhalten längst auf mangelndes Engagement hindeutet. Ein score- und ereignisbasierter Ansatz erkennt dieses Muster dagegen frühzeitig und kann die Ansprache entsprechend anpassen — etwa durch einen Kanalwechsel oder eine persönlichere Kontaktaufnahme über die Filiale, bevor der Kunde vollständig inaktiv wird.
Ausblick: Vom aktiven Kunden zum vorausschauenden Angebot
Ist die Aktivierungshürde genommen, verschiebt sich die Aufgabe: Aus einem aktiven Kunden werden im Zeitverlauf Signale sichtbar, die auf bevorstehende Lebensereignisse hindeuten — einen Umzug, eine Familiengründung, einen Jobwechsel. Wie sich solche Ereignisse aus Transaktionsströmen erkennen und in konkrete, zeitnahe Beratungsangebote übersetzen lassen, ist Thema des dritten Teils dieser Serie.
Fünf Kernaussagen
Ein genehmigter Antrag ist noch keine aktive Kundenbeziehung.
Aktivierung muss produktspezifisch über beobachtbares Verhalten definiert werden.
Ereignisse sind für die Steuerung aussagekräftiger als starre Kalendertage.
Scores benötigen Ursachen, zulässige Maßnahmen und Kanallogik.
Die ersten 90 Tage sind ein Steuerungsfenster, kein universeller Erfolgsbenchmark.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weitere Insights
Wir verwenden Cookies 🍪
Unbedingt erforderliche Cookies, etwa für Pipedrive-Formulare, bleiben aktiv. Mit Ihrer Einwilligung nutzen wir außerdem Google Analytics zur Analyse und Leadfeeder zur Besucheridentifikation. Weitere Informationen finden Sie in unserer Datenschutzerklärung.
Ablehnen
Alle akzeptieren