CLM & CVM
Customer Lifecycle und Customer Value Management 5/5: Reactivate
Teil 5 der fünfteiligen Serie: Wie Banken Dormanz unterscheiden, passende Maßnahmen wählen und Reaktivierung inkrementell messen.
•
acceleraid Redaktion
5 Min. Lesezeit

Dieser Beitrag gehört zu einer sechsteiligen Lesestrecke aus Leitartikel und fünf operativen Phasen:
Die CVM-Serie im Überblick
Ruhend ist nicht gekündigt
Zwischen aktiver Nutzung und formaler Kündigung liegt Dormanz: eine bestehende Beziehung ohne die erwartete Aktivität. Es gibt dafür keinen universellen Zeitraum. Ein Girokonto, eine Kreditkarte und ein Sparprodukt besitzen unterschiedliche natürliche Nutzungsrhythmen; auch saisonale Nutzung darf nicht mit Rückzug verwechselt werden.
Die Definition sollte deshalb drei Elemente enthalten: ein produktspezifisches Beobachtungsfenster, die Abweichung von der individuellen Baseline und Ausschlussregeln für bekannte Saisonalität oder operative Sperren. Erst danach ist Dormanz ein brauchbares Steuersignal.
Warum sich Reaktivierung wirtschaftlich lohnt
Belastbare bankspezifische DACH-Benchmarks für Reaktivierungsquoten nach Inaktivitätsfenster sind öffentlich kaum verfügbar. Die bisher häufig zitierten Quoten von 20 bis 40 Prozent sowie Aussagen zu höherem Customer Lifetime Value stammen überwiegend aus branchenübergreifenden Vendor-Publikationen. Wir verwenden sie daher nicht als Leistungsversprechen.
Der wirtschaftliche Test ist bankintern und inkrementell: Welche zusätzliche nachhaltige Nutzung erzeugt eine Maßnahme gegenüber einer vergleichbaren Holdout-Gruppe, nach Abzug von Incentive-, Kontakt- und Betriebskosten? Die bekannte Retention-Logik liefert die Hypothese, aber nicht automatisch den Reaktivierungs-ROI (Harvard Business Review ↗).
Reaktivierungs-Journeys: von der Erkennung zur Maßnahme
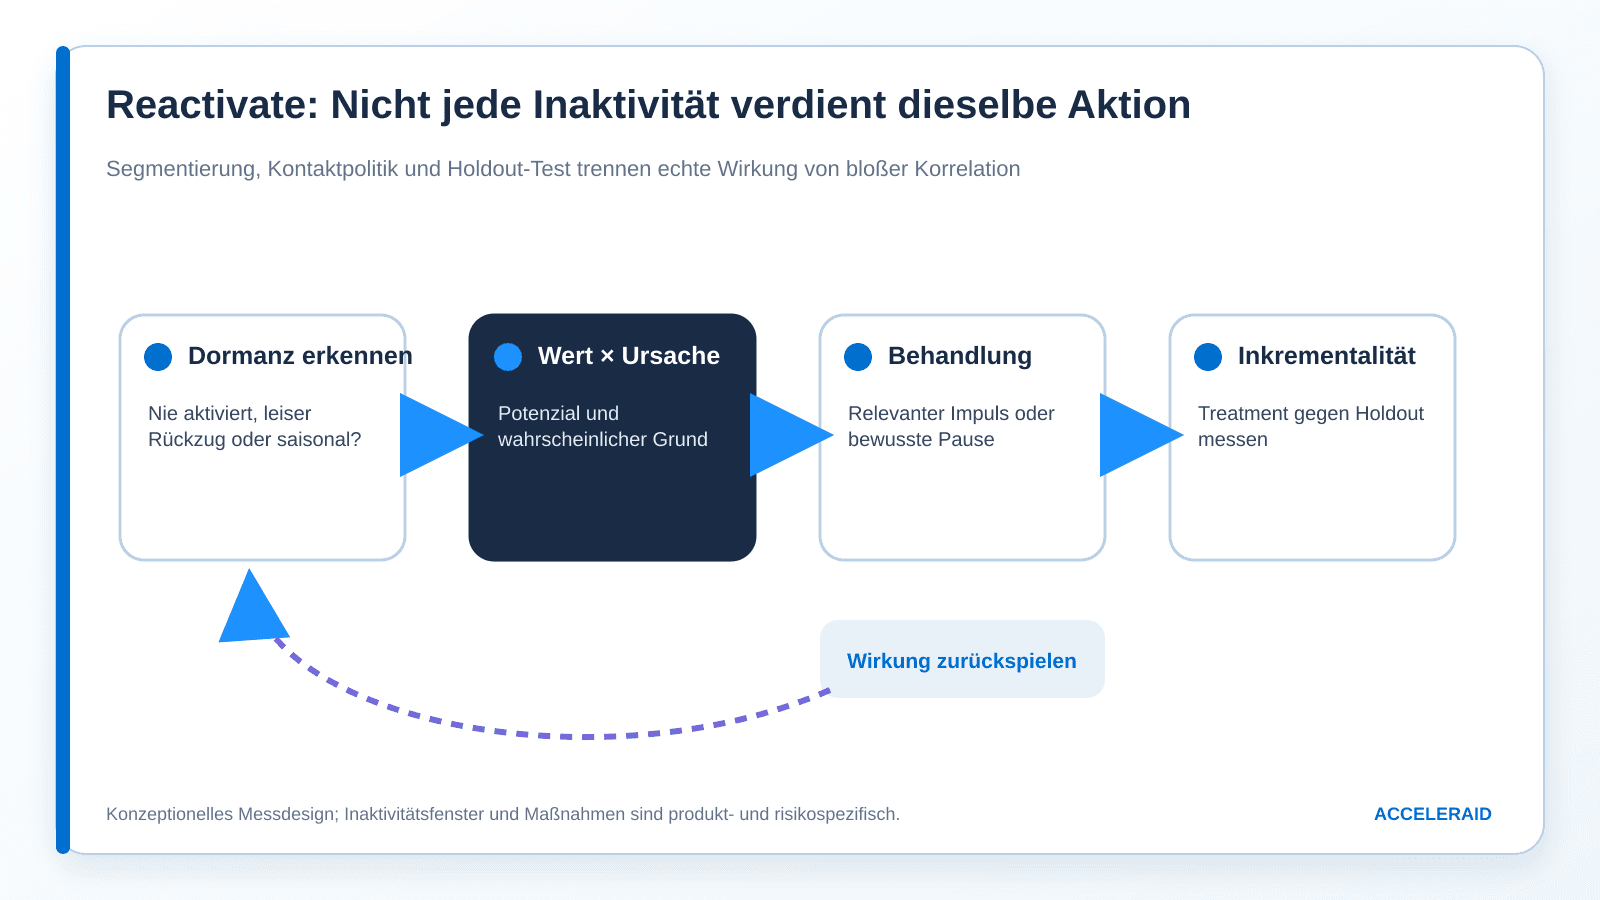
Eine belastbare Journey beginnt nicht mit einer Nachricht, sondern mit einer Ursachenhypothese. Die Bank erkennt zunächst eine relevante Abweichung von der persönlichen oder segmentbezogenen Baseline. Danach trennt sie mindestens vier Situationen, bevor eine Maßnahme gewählt wird.
Situation | Typisches Muster | Geeignete Reaktion |
|---|---|---|
Nie aktiviert | Produkt eröffnet, aber kein belastbarer Nutzungsbeginn | Hürde identifizieren, Funktionsfähigkeit herstellen |
Saisonal | Wiederkehrende Nutzungspausen ohne Wertverlagerung | Kontakt vermeiden oder passend terminieren |
Schleichender Rückzug | Aktivität, Saldo oder Zuflüsse sinken über Zeit | Ursachenbezogene Unterstützung oder Beratung |
Operativ blockiert | Karte, Zugang, KYC oder Servicefall verhindert Nutzung | Problem lösen, nicht werblich eskalieren |
Für jedes Segment werden zulässige Maßnahmen, Ausschlüsse, Kanalpräferenzen und Kontaktfrequenzen festgelegt. Ein hoher historischer Wert rechtfertigt nicht automatisch mehr Kontakt. Beschwerden, laufende Betrugsfälle, Zahlungsprobleme oder ein ausdrücklich gesetzter Kommunikationswunsch können eine werbliche Ansprache ausschließen und stattdessen einen Serviceprozess erfordern.
Die Journey endet ebenfalls nicht mit einem Klick. Eine Rückkehr zählt erst dann als Reaktivierung, wenn ein produktspezifisches Nutzungsereignis eintritt und über ein sinnvolles Folgefenster Bestand hat. Das Ergebnis fließt zurück: Welche Ursache war wahrscheinlich, welche Maßnahme war zulässig, welcher Kanal funktionierte und welcher zusätzliche Wert entstand? So wird aus einem einmaligen Win-back-Versuch ein kontrollierter Lernkreislauf.
Technisch verbindet dieser Ablauf dieselben Signale wie die Retain-Phase mit einer strengeren Entscheidungslogik. Die Acceleraid-Plattform ist darauf ausgerichtet, Scores, Lifecycle-Phase, Kontaktregeln und Kanalausspielung zusammenzuführen; die konkrete Wirkung bleibt jedoch je Bank und Use Case zu messen (Acceleraid Platform ↗).
Messung und Attribution pro Kampagne und Kanal
Eine beobachtete Rückkehr nach einer Nachricht beweist noch keine Wirkung. Ein Teil der Kunden wäre auch ohne Kontakt zurückgekehrt. Deshalb braucht jede Reaktivierungs-Journey eine zufällig oder methodisch sauber gebildete Holdout-Gruppe.
Messgröße | Definition | Warum sie zählt |
|---|---|---|
Inkrementelle Reaktivierung | Reaktivierungsrate Treatment minus Holdout | Trennt Wirkung von organischer Rückkehr |
Nachhaltige Nutzung | Aktivität nach einem definierten Folgefenster | Verhindert kurzfristige Schein-Erfolge |
Inkrementeller Wert | Zusätzlicher Deckungsbeitrag minus Maßnahmenkosten | Verbindet Journey und Business Case |
Kontaktbelastung | Kontakte, Abmeldungen und Beschwerden | Begrenzt negative Nebenwirkungen |
First-Party-Daten und journey-basierte Messung helfen bei der Attribution, ersetzen aber den kontrollierten Vergleich nicht (Braze ↗). Der Feedback-Loop sollte Ergebnis, Kosten und mögliche Nebenwirkungen wieder in Segmentierung und Kontaktpolitik zurückspielen.
Fazit: fünf Phasen, eine durchgängige Logik
Diese Serie hat den Kundenlebenszyklus im Retail Banking in fünf Phasen nachvollzogen: die datengestützte Akquisition über personalisierte Landingpages (Teil 1), die Aktivierung in den kritischen ersten 90 Tagen (Teil 2), das ereignisgetriebene Engagement über Lebensereignisse und Transaktionsdaten (Teil 3), die frühzeitige Erkennung von Abwanderungsrisiko (Teil 4) und schließlich die Reaktivierung ruhender, noch bestehender Kundenbeziehungen. Der gemeinsame Nenner aller fünf Phasen ist derselbe: Verhaltensdaten aus Transaktionen und digitalem Nutzungsverhalten liefern die Signale, eine Prediction Engine übersetzt sie in Scores, und eine Orchestrierungsschicht wählt daraus über alle Phasen hinweg die jeweils nächstbeste Maßnahme — konsistent, erklärbar und im richtigen Kanal ausgespielt.
Rechtliche Leitplanken für Reaktivierung in Deutschland
Reaktivierung ist nicht automatisch zulässig, nur weil eine Geschäftsbeziehung technisch noch besteht. Für Werbung per E-Mail greift die Bestandskundenausnahme nach § 7 Abs. 3 UWG nur, wenn alle vier Voraussetzungen gemeinsam erfüllt sind: Die Adresse wurde im Zusammenhang mit einem Verkauf erhoben, sie wird für eigene ähnliche Angebote genutzt, der Kunde hat nicht widersprochen und er wurde bei Erhebung sowie bei jeder Nutzung klar auf sein Widerspruchsrecht hingewiesen (§ 7 UWG ↗).
Wo sich eine Verarbeitung auf berechtigte Interessen nach Art. 6 Abs. 1 lit. f DSGVO stützt, verlangt der Europäische Datenschutzausschuss drei kumulative Prüfungen: ein rechtmäßiges, klar beschriebenes und aktuelles Interesse, die Erforderlichkeit der Verarbeitung für diesen Zweck sowie eine Abwägung mit Rechten und Erwartungen der betroffenen Person. Diese Prüfung muss vor der Verarbeitung zweckbezogen dokumentiert werden; berechtigtes Interesse ist kein pauschales Auffangargument (EDPB Guidelines 1/2024 ↗).
Operativ bedeutet das: Kanalzulässigkeit, Zweck, Produktähnlichkeit, Widerspruch, Kontaktfrequenz und sensible Ausschlüsse gehören als maschinenlesbare Regeln in die Journey. Ein hoher Reaktivierungsscore darf eine unzulässige Ansprache niemals überstimmen.
Einführungsplan: vom Signal zum kontrollierten Piloten
Ein sinnvoller Pilot startet mit einem einzigen Produkt und einer eng definierten Kohorte. Zuerst werden Dormanz, Ausschlüsse und das gewünschte Nutzungsereignis festgelegt. Danach prüft ein Backtest, ob die gewählten Signale das Ziel früh genug und stabil genug markieren. Erst wenn diese Grundlage steht, werden Behandlung und Holdout zufällig zugewiesen.
Die Pilotsteuerung sollte mindestens vier Perspektiven verbinden: Modellqualität, operative Erreichbarkeit, Kundenwirkung und Wirtschaftlichkeit. Ein präzises Modell bleibt wertlos, wenn keine zulässige oder hilfreiche Aktion existiert. Umgekehrt kann eine hohe Reaktionsquote problematisch sein, wenn sie auf starken Incentives beruht, Beschwerden erzeugt oder nach wenigen Tagen wieder verschwindet.
Nach dem Piloten werden nicht nur Kampagnenergebnisse dokumentiert, sondern auch Fehlentscheidungen: Kunden, die fälschlich als dormant markiert wurden, organische Rückkehr in der Holdout-Gruppe, nicht zustellbare Kanäle und Fälle, in denen eine Serviceintervention besser gewesen wäre. Diese Lernpunkte verändern Definition, Schwellenwerte und Kontaktpolitik vor dem nächsten Rollout.
Fünf Kernaussagen
Dormanz ist ein beobachtbarer Zustand, aber keine einheitliche Ursache.
Inaktivitätsfenster müssen nach Produkt, Nutzungsmuster und Risiko definiert werden.
Nie aktivierte, saisonale und schleichend abwandernde Kunden brauchen unterschiedliche Maßnahmen.
Reaktivierungsquote allein beweist keine Wirkung.
Holdout-Gruppen und nachhaltige Nutzung nach der Rückkehr sind die entscheidenden Messgrößen.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weitere Insights
Wir verwenden Cookies 🍪
Unbedingt erforderliche Cookies, etwa für Pipedrive-Formulare, bleiben aktiv. Mit Ihrer Einwilligung nutzen wir außerdem Google Analytics zur Analyse und Leadfeeder zur Besucheridentifikation. Weitere Informationen finden Sie in unserer Datenschutzerklärung.
Ablehnen
Alle akzeptieren