CLM & CVM
Customer Lifecycle und Customer Value Management 4/5: Retain
Teil 4 der fünfteiligen Serie: Wie Verhaltenssignale, erklärbare Scores und messbare Interventionen ein Retention-Frühwarnsystem bilden.
•
acceleraid Redaktion
5 Min. Lesezeit
Dieser Beitrag gehört zu einer sechsteiligen Lesestrecke aus Leitartikel und fünf operativen Phasen:
Die CVM-Serie im Überblick
Die Kunden, die niemand kündigen sieht
Abwanderung im Retail Banking zeigt sich häufig nicht zuerst als formale Kündigung, sondern als Verlagerung der Hauptbankbeziehung: weniger Transaktionen, sinkende Salden, ausbleibender Gehaltseingang oder rückläufige digitale Nutzung. Solche Verhaltensänderungen sind für ein Frühwarnsystem relevanter als eine pauschale, nicht bankübergreifend validierte „Silent Attrition“-Quote.
Eine Studie von Kaya, Dong, Suhara und Kollegen untersucht Abwanderungsdynamiken anhand von Verhaltensdaten und zeigt den Wert zeitlicher Nutzungsmuster für die Modellierung (EPJ Data Science ↗). Die konkrete Zielvariable muss dennoch bankintern definiert werden: Kontoschließung, Verlust des Primärstatus, starker Aktivitätsrückgang oder eine Kombination daraus.
Warum Retention wirtschaftlich so schwer wiegt
Retention ist wirtschaftlich relevant, aber die oft wiederholten pauschalen Multiples zu Akquisitionskosten und Gewinnsteigerung stammen aus alten oder sekundären Quellen und sind kein belastbarer Banking-Business-Case. Besser ist eine direkte Verknüpfung von Risikosignal, vermiedener Abwanderung, Deckungsbeitrag und Interventionskosten.
Eine große brasilianische Bankstudie mit rund 170 Millionen Transaktionen und mehr als drei Millionen Kunden zeigt, dass zeitliche Merkmale entscheidend sind: Die Recency eines Kreditkaufs trug 46,23 Prozent zur Feature Importance bei; Feature Engineering verbesserte die Trennschärfe stärker als der reine Modellwechsel. Abwandernde Kunden hielten im Median bereits 62 Prozent ihres Geschäfts außerhalb der Bank (Financial Innovation 10:17, 2024 ↗).
Das ist ein starker Machbarkeitsbeleg, aber kein deutscher Marktbenchmark. Für eine deutsche Bank muss der Business Case mit eigenen Margen, Kontaktdruck, Incentives und Holdout-Ergebnis gerechnet werden.
Was eine Churn-Propensity tatsächlich misst
Eine Churn-Propensity schätzt für eine klar definierte Kohorte die Wahrscheinlichkeit eines ebenfalls klar definierten Ereignisses in einem festgelegten Zeitraum. Robuste Modelle verbinden mehrere Verhaltensdimensionen:
Transaktionsfrequenz: Veränderung gegenüber der persönlichen Baseline.
Saldenentwicklung: schrittweise Verlagerung von Guthaben oder Zuflüssen.
Digitales Engagement: rückläufige Nutzung relevanter Funktionen.
Produkt- und Kanalsignale: Ablauf, Nichtnutzung oder ungelöste Serviceereignisse.
Publizierte Modellstudien können technische Machbarkeit zeigen, doch sehr hohe Accuracy-Werte auf einzelnen Datensätzen sind nicht direkt auf eine Bank übertragbar. Entscheidend sind zeitlich getrennte Validierung, Klassenungleichgewicht, Kalibrierung, Erklärbarkeit und der inkrementelle Effekt der ausgelösten Maßnahme. Eine aktuelle Modellstudie bietet hierfür methodische Anhaltspunkte, aber keinen produktionsreifen Benchmark (Data Science in Finance and Economics ↗).
Schwellenwerte und das 90-Tage-Fenster
Ein Score allein bewirkt nichts — entscheidend ist, wie früh er in klar definierte Handlungsschwellen übersetzt wird. In der Praxis lassen sich mehrere Eskalationsstufen unterscheiden: eine Baseline-Phase, in der ein Kunde unauffällig bleibt; ein Frühsignal, in dem sich einzelne Indikatoren verschlechtern, ohne dass ein Muster erkennbar ist; eine Eskalationsstufe, in der mehrere Signale gleichzeitig kippen; und eine kritische Phase kurz vor der tatsächlichen Abwanderung, in der viele klassische Reaktivierungsmaßnahmen bereits zu spät kommen.
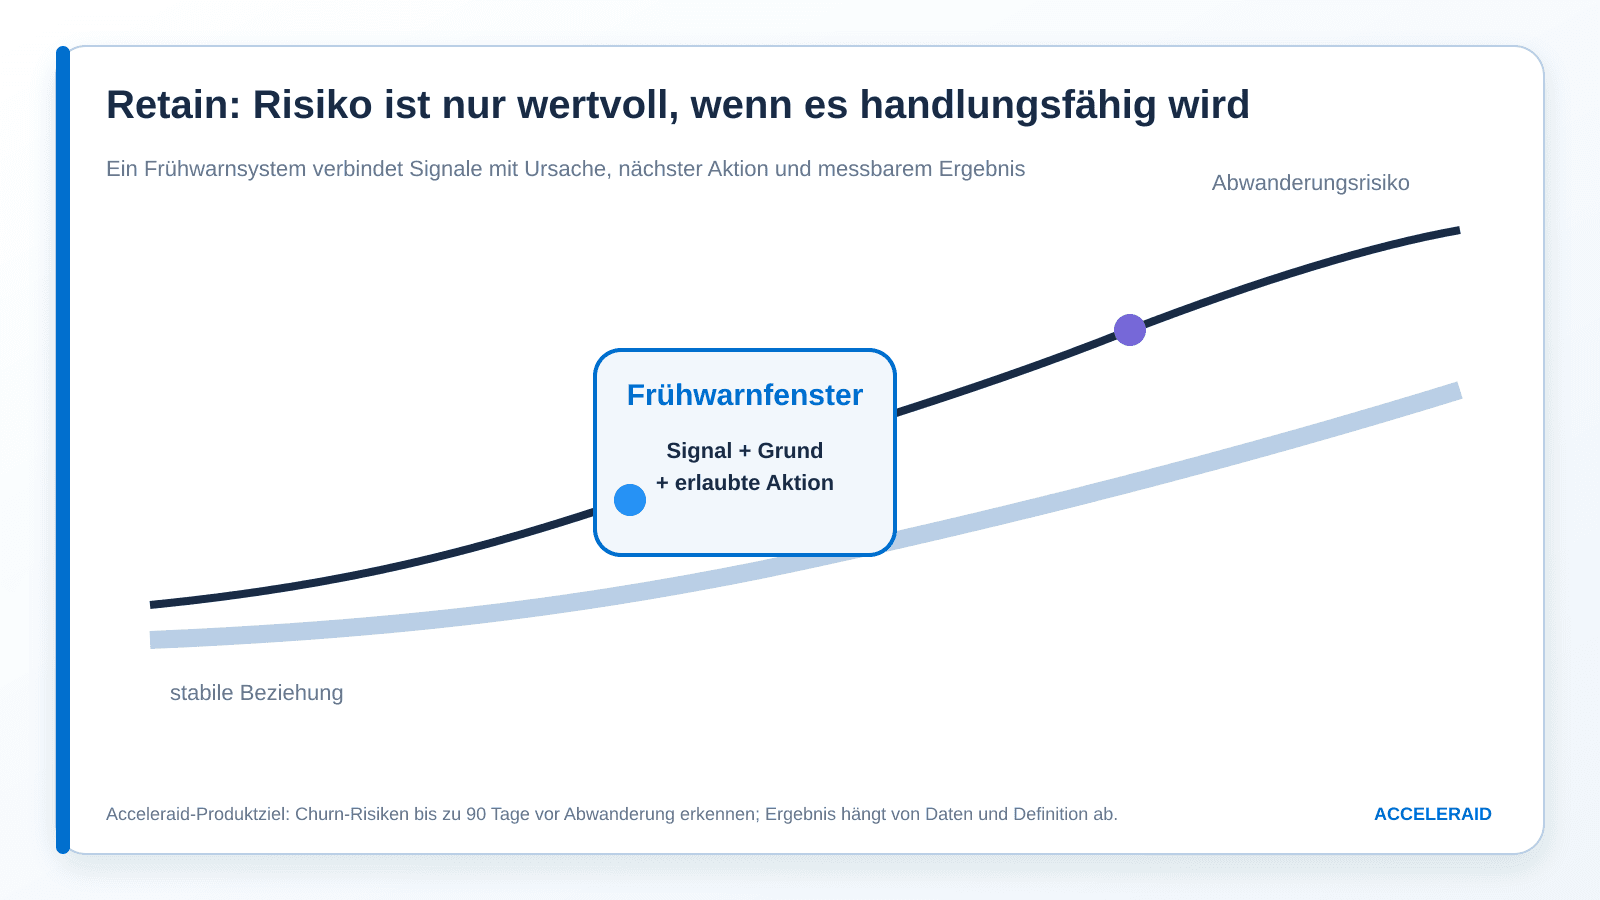
Je früher ein Score in eine handlungsrelevante Schwelle übersetzt wird, desto größer das verbleibende Handlungsfenster. Die Prediction Engine von Acceleraid ist darauf ausgelegt, Abwanderungsrisiko bis zu 90 Tage im Voraus zu erkennen — ein Zeitraum, der ausreicht, um gezielte Retention-Maßnahmen zu planen und auszuspielen, statt im Nachhinein auf eine bereits gefallene Entscheidung zu reagieren (Acceleraid Platform ↗). Die Scores selbst sind erklärbar und auditierbar aufgebaut — eine Voraussetzung, die angesichts wachsender aufsichtsrechtlicher Anforderungen an automatisierte Modelle im Banking zunehmend an Bedeutung gewinnt.
Von der Erkennung zur automatisierten Retention-Kampagne
Eine Prognose ist nur so gut wie die Aktion, die sie auslöst. Die CLM/CVM-Orchestrierung von Acceleraid verbindet Churn-Propensity-Scores mit der jeweiligen Lifecycle-Phase, den bekannten Kanalpräferenzen des Kunden sowie kommerziellen und regulatorischen Vorgaben, um daraus die nächstbeste Maßnahme abzuleiten — ausgespielt in Echtzeit über Online-Banking, App, E-Mail oder das Filial-CRM (Acceleraid Banking ↗). Das unterscheidet einen operativ nutzbaren Churn-Score von einer reinen Reporting-Kennzahl: Sobald ein Kunde eine definierte Risikoschwelle überschreitet, kann automatisiert eine passende Kampagne ausgelöst werden — etwa ein personalisiertes Angebot, eine proaktive Beratungseinladung oder ein gezielter Hinweis auf ein bislang ungenutztes Produkt, abgestimmt auf Kontaktfrequenz-Limits, damit Kunden nicht mit widersprüchlichen oder zu häufigen Ansprachen überfordert werden.
Folgende Übersicht ordnet die vier Eskalationsstufen den typischen Signalmustern und Handlungsoptionen zu:
Phase | Zeithorizont | Typisches Signal | Handlungsoption |
|---|---|---|---|
Baseline | fortlaufend | Stabile Transaktionsfrequenz, stabiler Saldo | Standard-Monitoring |
Frühsignal | T−90 Tage | Erste Rückgänge bei Login/Transaktionen | Prediction Engine markiert erhöhtes Risiko |
Eskalation | T−60 Tage | Mehrere Signale verschlechtern sich gleichzeitig | Automatisierter Retention-Trigger |
Kritisch | T−30 Tage | Saldoabfluss, kaum digitale Aktivität | Persönliche Beratung, gezieltes Angebot |
Fazit: Retention beginnt vor der Kündigung
Silent Attrition zeigt, dass ein Großteil der Abwanderung im Retail Banking gar nicht als Kündigung sichtbar wird, sondern als schleichender Rückzug — und dass klassische Retention-Trigger, die erst bei einer Kontoschließung ansetzen, systematisch zu spät kommen. Die wirtschaftliche Hebelwirkung von Retention ist gut belegt; was fehlt, ist häufig nicht das Bewusstsein für das Problem, sondern die Fähigkeit, Frühsignale in einem 90-Tage-Fenster in konkrete, kanalübergreifende Maßnahmen zu übersetzen. Wie diese Retention-Phase in eine vollständige Lifecycle-Orchestrierung eingebettet wird — inklusive der Reaktivierung ruhender Kunden, die noch gar nicht abgewandert sind —, zeigt der abschließende Teil 5 dieser Serie.
Fünf Kernaussagen
Abwanderung zeigt sich häufig zuerst als Verhaltensänderung.
Ein Frühwarnmodell braucht eine bankeigene Zieldefinition und zeitliche Validierung.
Hohe Modellgüte auf einem Testdatensatz ersetzt keine operative Kalibrierung.
Risiko wird erst durch eine zulässige, ursachenbezogene Aktion wertvoll.
Retention muss inkrementell gegen eine Kontrollgruppe gemessen werden.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weitere Insights
Wir verwenden Cookies 🍪
Unbedingt erforderliche Cookies, etwa für Pipedrive-Formulare, bleiben aktiv. Mit Ihrer Einwilligung nutzen wir außerdem Google Analytics zur Analyse und Leadfeeder zur Besucheridentifikation. Weitere Informationen finden Sie in unserer Datenschutzerklärung.
Ablehnen
Alle akzeptieren