CLM & CVM
Drei von vier Bankkunden sind wechselbereit: Was die Celent-Studie für die Kundensteuerung bedeutet
Celent/Temenos: 71 % der europäischen Bankkunden sind höchstens mäßig zufrieden, nur 4 % der Banken priorisieren Personalisierung. Was daraus folgt.
•
acceleraid Redaktion
6 Min. Lesezeit
Drei von vier Bankkunden sind mit ihrer Hausbank höchstens mäßig zufrieden. Das ist die zentrale Zahl aus „The Banking Expectation Gap: Global Consumer Edition“, einer Studie, die Celent im Auftrag von Temenos am 24. September 2026 veröffentlicht hat. Befragt wurden 2.515 Bankkunden in fünf Regionen zwischen Juni und August 2026, ergänzt um Celents Dimensions-Umfrage unter 216 Bankmanagern. Celent nennt diese Gruppe die „wechselbereite Mitte“: Kunden, die nicht kündigen, aber auch nicht bleiben würden, wenn ein Wettbewerber ihnen mehr Wert, eine bessere App oder ein Angebot bietet, das zu ihrer Situation passt.
Für Banken ist das keine Kundenzufriedenheitsstatistik, sondern eine Steuerungsfrage. Die Studie liefert selten so klar den Gegensatz zwischen dem, was Kunden verlangen, und dem, was Banken priorisieren: Nur 4 Prozent der befragten Banken nennen die Personalisierung des Kundenerlebnisses als ihre oberste Investitionspriorität. Gleichzeitig sagen 56 Prozent, dass es im vergangenen Jahr schwieriger geworden sei, Kunden zu gewinnen und zu halten.
Was die Zahlen für Europa sagen
Die europäischen Teilergebnisse liegen nahe am globalen Bild, mit einer Besonderheit: Die Unzufriedenheit mit dem Zahlungsverkehr ist auch hier der größte einzelne Posten. 54 Prozent der europäischen Befragten nennen Frust beim Bezahlen als Quelle ihrer Unzufriedenheit, 34 Prozent das digitale Erlebnis. 71 Prozent sind mit ihrer Hauptbank höchstens mäßig zufrieden.
Kennzahl | Europa | Global |
|---|---|---|
Höchstens mäßig zufrieden mit der Hauptbank | 71 % | knapp 75 % |
Unzufrieden mit dem Zahlungsverkehr | 54 % | 53 % |
Wünschen sich mehr finanzielle Orientierung | 57 % | 58 % |
Bank soll Bedürfnisse beim Öffnen der App oder Anruf antizipieren | 51 % | 51 % |
Wünschen Konditionen, die Dauer oder Umfang der Beziehung abbilden | ca. 42 % | ca. 40 % |
Datenschutz als größte Sorge bei KI im Banking | 49 % | 47 % |
Fehler und falsche Entscheidungen als Sorge bei KI | 40 % | 36 % |
Quelle: Temenos/Celent, Global Consumer Edition, 24.09.2026 und europäische Teilergebnisse.
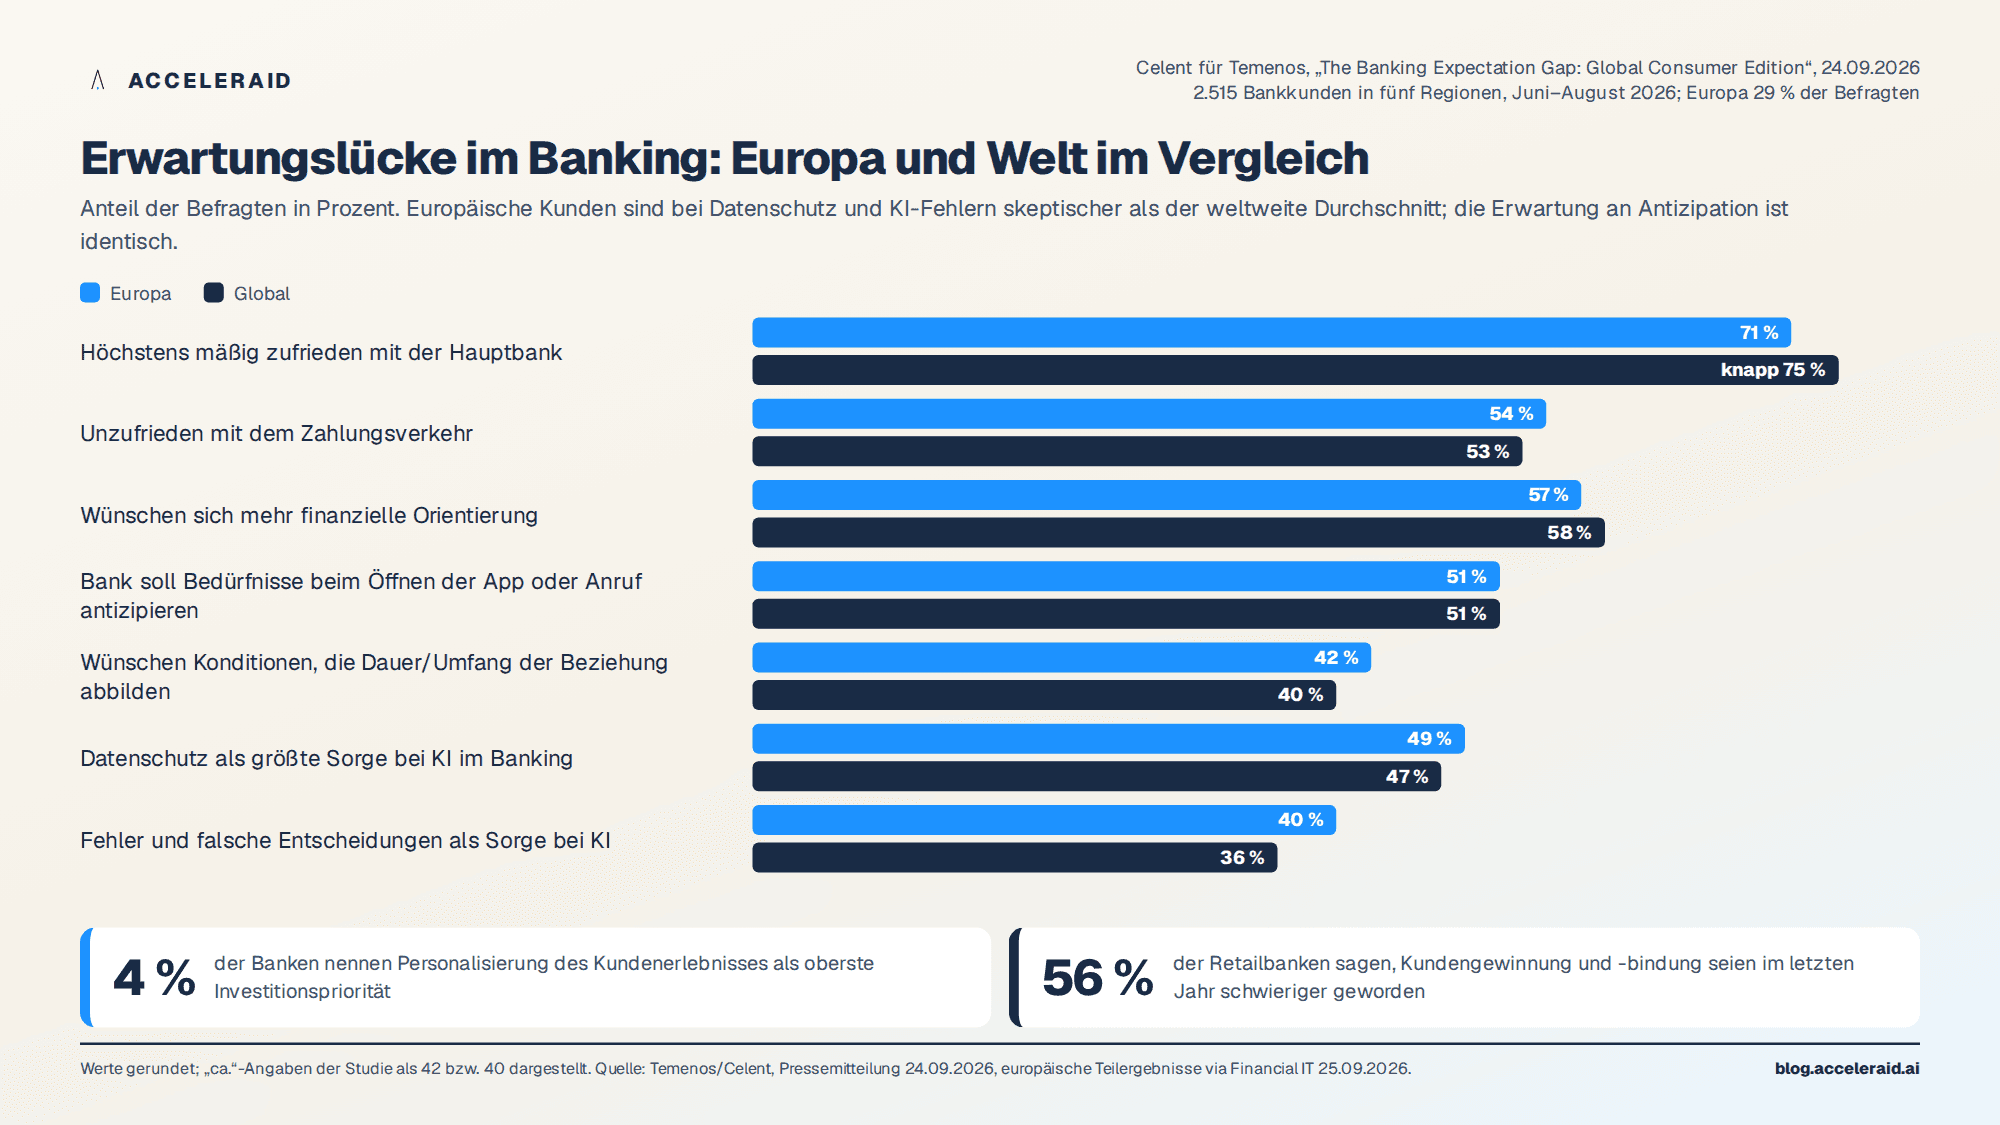
Auffällig ist, wie stark die Erwartung an Antizipation geworden ist. Jeder zweite Kunde erwartet, dass die Bank beim Öffnen der App oder beim Anruf bereits weiß, worum es gehen könnte. Das ist genau die Fähigkeit, die im Retail Banking traditionell am schwächsten ausgeprägt ist: Die Bank kennt den Kontostand, aber nicht den Anlass.
Wechselbereit heißt nicht wechselnd
Die wechselbereite Mitte ist deshalb so gefährlich, weil sie in klassischen Kennzahlen nicht auftaucht. Diese Kunden haben nicht gekündigt, sie beschweren sich selten, und sie beantworten Zufriedenheitsumfragen mit „ganz in Ordnung“. Ein Viertel der Befragten weltweit hat zuletzt konkret über einen Bankwechsel nachgedacht; in der US-Ausgabe der Studie sagen 62 Prozent der Banken, dass Gewinnung und Bindung von Kunden schwerer geworden seien.
Gleichzeitig zeigt die Studie, dass Unzufriedenheit und Wechselgrund nicht dasselbe sind. Der Zahlungsverkehr ist die häufigste Quelle von Frust, aber nur ein Viertel der Kunden im Nahen Osten und Afrika, wo die Unzufriedenheit am größten ist, würde deswegen wechseln. Celent führt das auf Trägheit zurück, mit einer Ausnahme: In der Altersgruppe 30 bis 39 würde jeder Dritte für bessere Zahlungsdienste die Bank wechseln. Die eigentlichen Wechseltreiber liegen anderswo. In der US-Ausgabe nennen 51 Prozent bessere Zinsen und Gebühren bei Kreditprodukten, 42 Prozent eine personalisierte Gebühren- oder Prämienstruktur und 39 Prozent bessere Online- und Mobile-Funktionen; in Europa nennen 37 Prozent den letzten Punkt.
Das ist die Lücke, in die Wettbewerber stoßen. Wer die Beziehung honoriert, also Konditionen anbietet, die Dauer und Umfang der Kundenbeziehung abbilden, trifft eine Erwartung, die rund 40 Prozent der Kunden ausdrücklich äußern. Das Instrument dafür haben die meisten Banken längst: die Transaktions- und Produktdaten des Bestands. Was fehlt, ist die Verbindung zwischen diesen Daten und einer Entscheidung, die den Kunden erreicht, bevor er sich woanders informiert. Wie dieser Schritt in der Praxis aussieht, hatten wir anhand der McKinsey-Zahlen zur KI-Personalisierung beschrieben.
KI: Ja zur Orientierung, nein zur Autonomie
Die Studie bestätigt ein Muster, das auch andere Befragungen dieses Jahres zeigen. 68 Prozent der Kunden weltweit würden eine dialogorientierte Schnittstelle für Bankfragen nutzen. Deutlich weniger als die Hälfte würden „auf jeden Fall“ KI-Funktionen einsetzen, die in ihrem Namen Einkäufe erledigen oder Routinezahlungen ausführen. Jüngere Kohorten zeigen laut Celent ein besonders starkes Interesse an KI-gestützter, persönlicher Finanzberatung; die Bereitschaft, Handlungen zu delegieren, wächst langsamer als die Bereitschaft, sich erklären zu lassen.
Die Sorgen sind konkret und in Europa ausgeprägter als im weltweiten Schnitt: 49 Prozent nennen Datenschutz und Datensicherheit, 40 Prozent Fehler und falsche Entscheidungen. Das deckt sich mit der Deloitte-Befragung zum Vertrauen der Bankkunden in generative KI, die wir vor einer Woche eingeordnet hatten. Für die Bank folgt daraus eine klare Reihenfolge: zuerst Erklären, Einordnen, Vorschlagen; erst danach, und nur mit ausdrücklicher Zustimmung, Ausführen.
Was die Bankseite plant
Auf der Bankseite zeigt die Dimensions-Umfrage Bewegung, aber an anderer Stelle. 46 Prozent der Banken planen für 2027 größere Änderungen an ihren Kernbanksystemen oder deren vollständigen Austausch. Mehr als ein Fünftel will KI-Initiativen über interne Abläufe hinaus in den direkten Kundenkontakt ausweiten. Beides ist sinnvoll, aber beides erreicht die wechselbereite Mitte nicht von selbst. Ein neues Kernbanksystem verändert die Buchung, nicht das Gespräch. Und ein KI-Projekt im Kundenkontakt ohne Steuerungslogik erzeugt neue Kanäle, keine neue Relevanz.
Die Studie legt damit den Finger auf eine Lücke zwischen Technologie- und Kundenstrategie. Auf die Frage, was Kunden am Bleiben hält, antwortet Celent mit Vertrauen, Relevanz und Bequemlichkeit. Nur eine dieser drei Größen, die Bequemlichkeit, ist ein direktes Ergebnis von Systemmodernisierung. Relevanz entsteht aus Daten und Entscheidungen; Vertrauen entsteht aus Erklärbarkeit und aus der Erfahrung, dass die Bank im richtigen Moment das Richtige tut.
Was das für die Kundensteuerung bedeutet
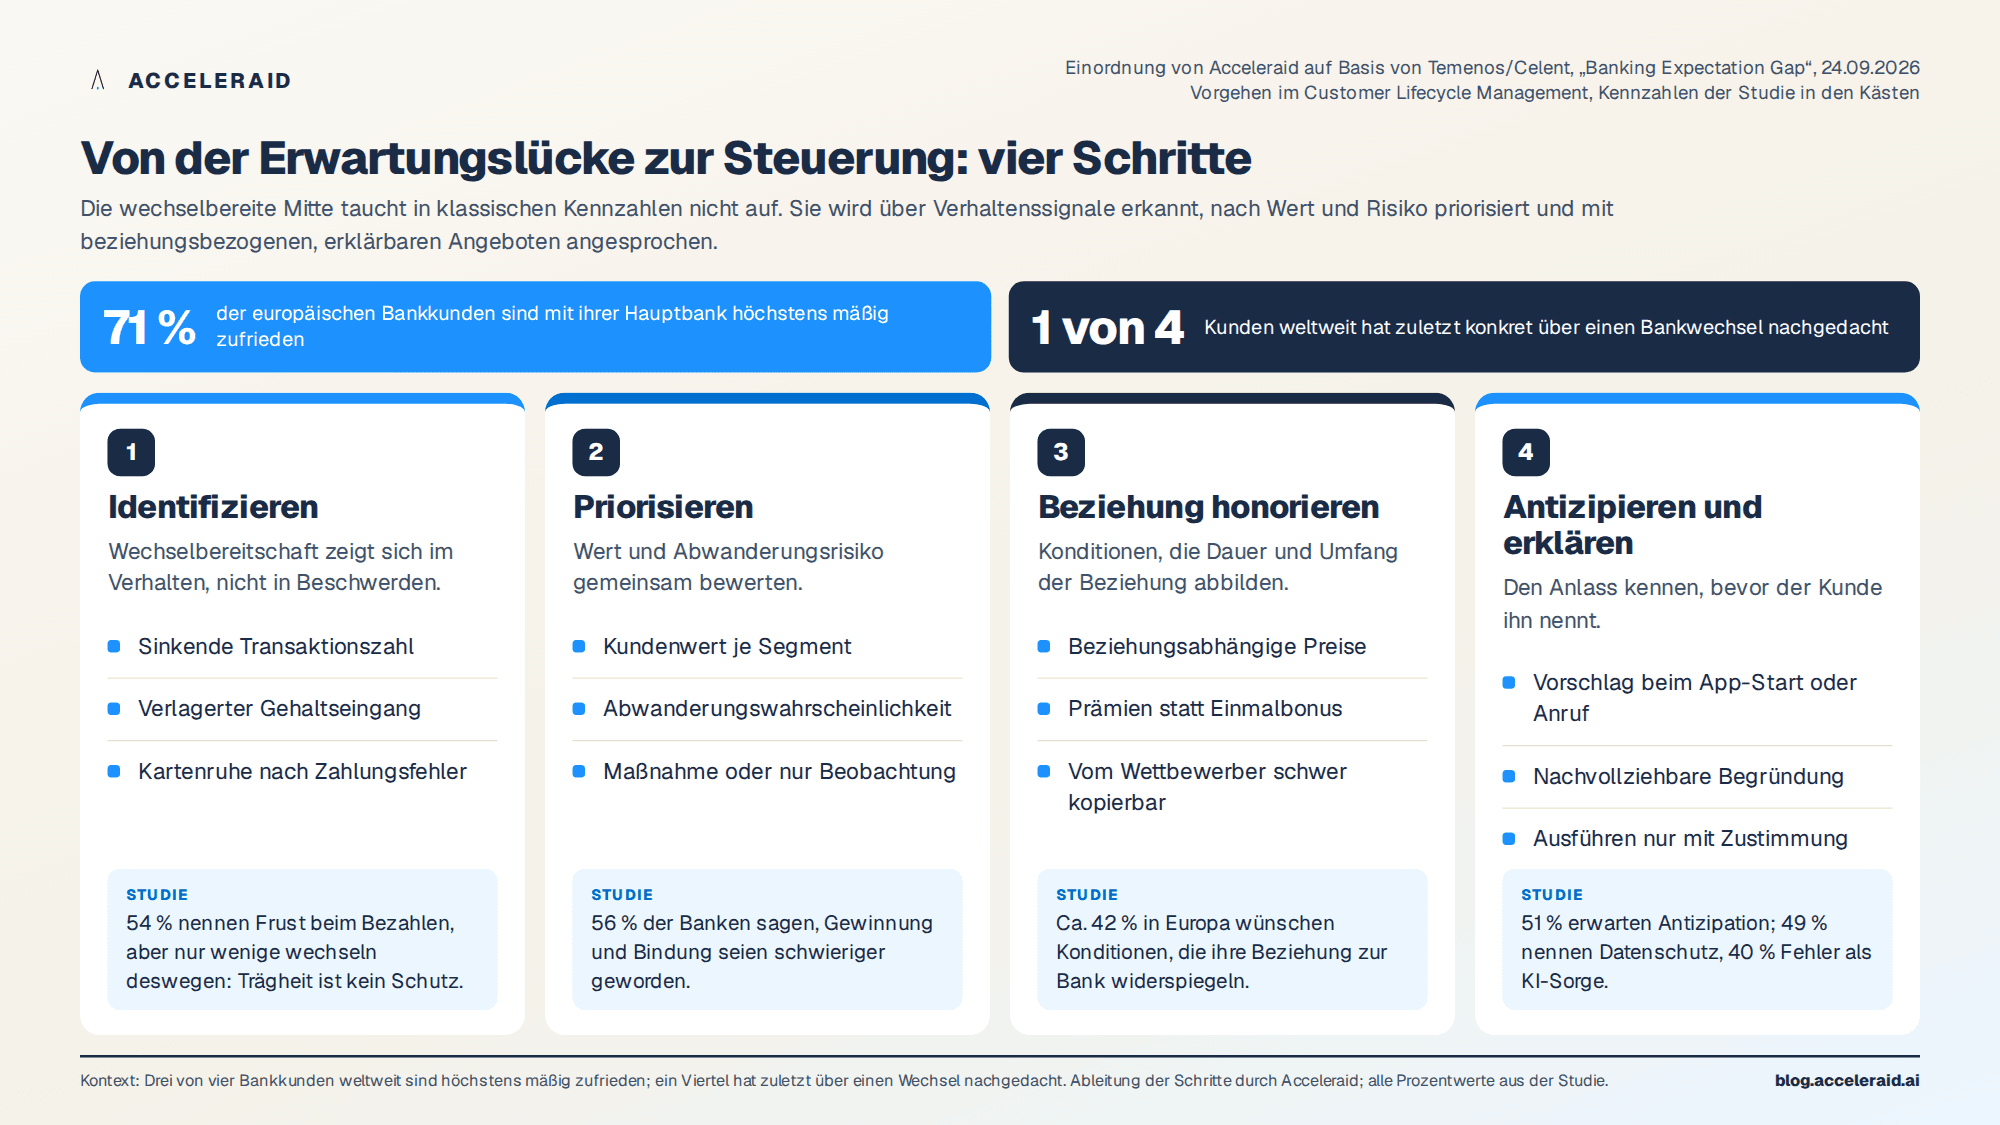
Aus Sicht des Customer Lifecycle Managements lässt sich die wechselbereite Mitte in vier Schritten bearbeiten:
Identifizieren. Wechselbereitschaft zeigt sich in Verhaltensänderungen, nicht in Beschwerden: sinkende Zahl der Transaktionen, verlagerter Gehaltseingang, ausbleibende Kartennutzung nach einem fehlgeschlagenen Zahlungsvorgang. Ein lernender Retention-Loop statt eines statischen Churn-Scores erkennt diese Signale, während noch Zeit bleibt.
Priorisieren. Nicht jeder mäßig zufriedene Kunde ist gleich wertvoll oder gleich gefährdet. Kundenwert und Abwanderungswahrscheinlichkeit gemeinsam bestimmen, welche Kunden eine Maßnahme erhalten und welche nur beobachtet werden.
Beziehung honorieren. Konditionen, die Dauer und Umfang der Beziehung abbilden, sind laut Studie ein ausgesprochener Kundenwunsch. Sie sind zugleich das Instrument, das Wettbewerber am schwersten kopieren können, weil sie den Bestand voraussetzen.
Antizipieren und erklären. Beim Öffnen der App oder beim Anruf soll die Bank den wahrscheinlichen Anlass kennen und einen Vorschlag machen, den der Kunde nachvollziehen kann. Das ist der Punkt, an dem KI im Kundenkontakt Vertrauen aufbaut statt es zu verbrauchen.
Jeder dieser Schritte ist messbar, und jeder lässt sich gegen eine Kontrollgruppe prüfen. Das unterscheidet Kundensteuerung von Kundenzufriedenheitsprogrammen: Sie beantwortet nicht die Frage, ob Kunden zufrieden sind, sondern ob eine konkrete Maßnahme dazu geführt hat, dass ein wechselbereiter Kunde geblieben ist.
Fünf Punkte zum Mitnehmen
71 Prozent der europäischen und knapp 75 Prozent der Bankkunden weltweit sind mit ihrer Hauptbank höchstens mäßig zufrieden; ein Viertel hat zuletzt über einen Wechsel nachgedacht.
Nur 4 Prozent der Banken nennen Personalisierung als oberste Investitionspriorität, während 56 Prozent Kundengewinnung und -bindung als schwieriger erleben.
Unzufriedenheit und Wechselgrund sind nicht dasselbe: Der Zahlungsverkehr frustriert am meisten, gewechselt wird wegen Konditionen, Beziehungsprämien und digitaler Funktionen.
Kunden wollen KI, die erklärt und orientiert; Datenschutz (49 Prozent in Europa) und Fehler (40 Prozent) sind die Hürden für KI, die eigenständig handelt.
Kernbank-Modernisierung erreicht die wechselbereite Mitte nicht von selbst; wirksam ist die Verbindung von Verhaltenssignalen, Priorisierung und beziehungsbezogenen Angeboten.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
