CLM & CVM
2,6 Banken pro Kunde: Warum Banken ihr Wachstum im eigenen Bestand suchen müssen
McKinsey: 2,6 Bankbeziehungen je Kunde, 81 % mit höchstens zwei Produkten. Was Banken im Bestand ändern müssen, ergänzt um die Visa-KI-Studie.
•
acceleraid Redaktion
8 Min. Lesezeit
Europäische Bankkunden unterhalten im Durchschnitt Beziehungen zu 2,6 Banken. 2021 waren es noch zwei. Diese Zahl aus einer am 3. September 2026 veröffentlichten McKinsey-Analyse beschreibt den Zustand des Privatkundengeschäfts präziser als jede Zufriedenheitsumfrage: Kunden kündigen nicht, sie verteilen. Das Gehaltskonto bleibt bei der Hausbank, das Tagesgeld wandert zur Direktbank, die Karte für Reisen kommt von einem Neoanbieter, das Depot liegt bei einem Broker. Jede dieser Beziehungen ist für sich genommen harmlos. In der Summe sinkt der Anteil, den die Hausbank am finanziellen Leben ihres Kunden hält, und mit ihm der Ertrag je Kunde.
Dieser Artikel ordnet die McKinsey-Zahlen ein, ergänzt sie um die Ende September vorgestellte Visa-Studie „From AI Promise to AI Performance“ zu 325 europäischen Bankentscheidern und zieht daraus Schlüsse für die Steuerung des eigenen Kundenbestands.
Wachstum liegt im Bestand, nicht in der Neukundengewinnung
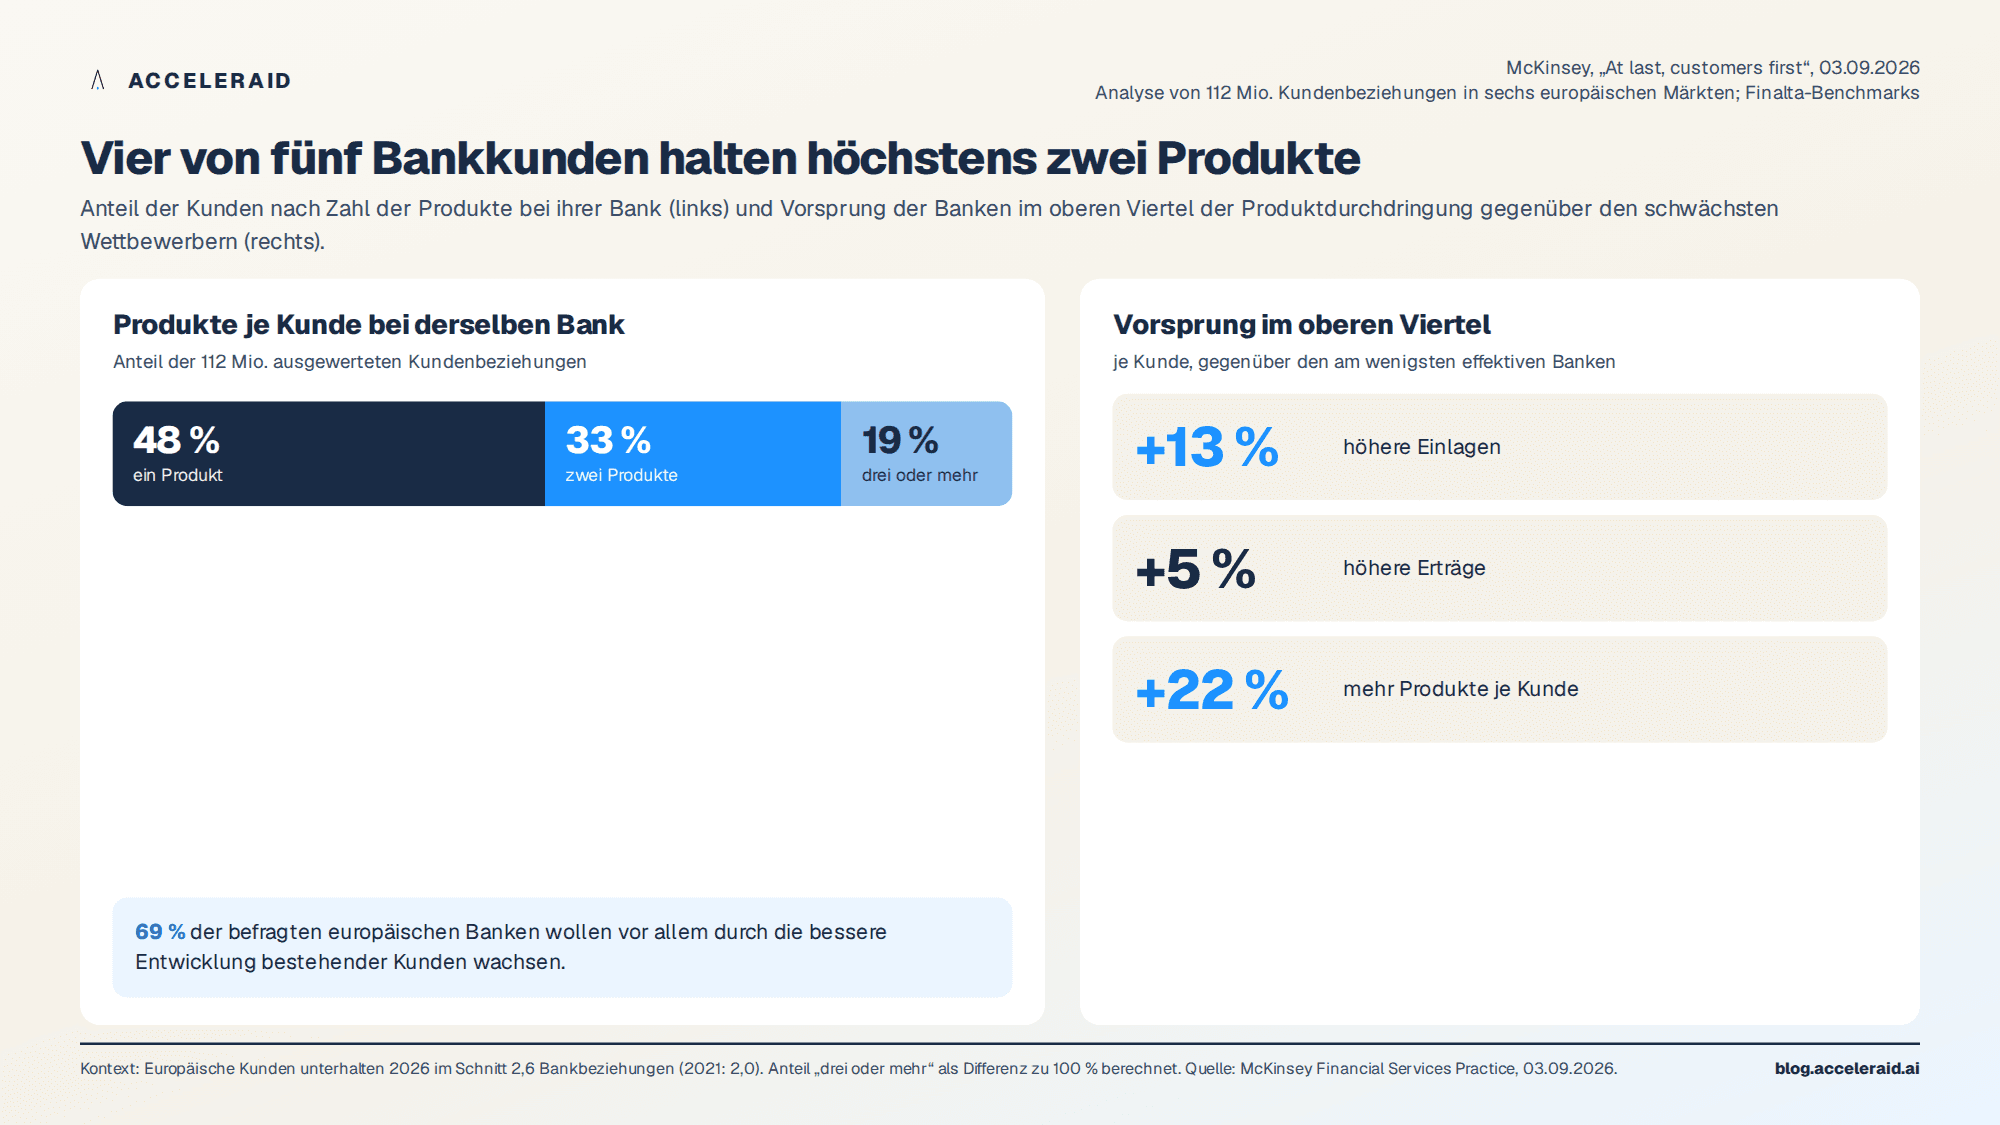
Die McKinsey-Autoren haben 112 Millionen Kundenbeziehungen in sechs europäischen Märkten ausgewertet. Das Ergebnis: 48 Prozent der Kunden halten bei ihrer Bank genau ein Produkt, 81 Prozent höchstens zwei. Anders gesagt: Vier von fünf Kunden sind aus Sicht der Bank kaum mehr als ein Konto. Gleichzeitig geben 69 Prozent der befragten europäischen Banken an, organisches Wachstum vor allem durch die bessere Entwicklung bestehender Kunden erreichen zu wollen.
Beides zusammen beschreibt die Lücke: Der Wille ist da, die Ergebnisse fehlen. Banken, die bei der Produktdurchdringung zum oberen Viertel gehören, erzielen laut McKinsey je Kunde 13 Prozent höhere Einlagen, 5 Prozent höhere Erträge und 22 Prozent mehr Produkte als die schwächsten Wettbewerber. Der Unterschied liegt nicht im Produktangebot, das ist in Europa weitgehend vergleichbar. Er liegt darin, wie systematisch eine Bank aus dem, was sie über ihre Kunden weiß, Gespräche und Angebote macht.
Dass die Konkurrenz um den Kunden härter geworden ist, hat einen klaren Treiber. Digitale Neobanken ziehen in einigen Märkten bereits ein Viertel bis ein Drittel der Kundenbeziehungen an sich. Revolut zählt nach McKinsey-Angaben mehr als 70 Millionen Kunden und greift mit Abonnementmodellen und einem breiteren Produktspektrum inzwischen die Rolle der Hausbank an. Dazu kommt, dass 99 Prozent aller Serviceinteraktionen digital stattfinden. Die Filiale als Ort, an dem Berater nebenbei Bedarf erkennen, fällt als Frühwarnsystem aus. Wer den Kunden heute verstehen will, muss es aus seinen Daten tun.
Vier Bausteine einer bestandsorientierten Steuerung
McKinsey beschreibt vier Bausteine, die leistungsfähige Banken in ihrer Kundenwertsteuerung kombinieren. Sie sind nicht neu, aber die Zahlen dahinter sind es.
Erstens: Kundendaten und Entscheidungslogik. Die meisten Banken verfügen über analytische Modelle, die Angebote vorschlagen. Sie sind laut McKinsey jedoch zu statisch und erzeugen zu wenig Breite. Führende Institute ergänzen sie um Hunderte verhaltensbasierter Auslöser in nahezu Echtzeit: eine ungewöhnliche Veränderung des Kontostands, ein Flugkauf, ein abgebrochener Produktabschluss. Solche Auslöser verbessern die Klickraten laut den Autoren um das Zwei- bis Dreifache. Entscheidend ist der Wechsel von der Produktkampagne zur Entscheidung auf Kundenebene: Nicht „Wem schicken wir das Kreditangebot?“, sondern „Was ist für diesen Kunden jetzt die sinnvollste Maßnahme, und über welchen Kanal?“
Zweitens: Personalisierte Kampagnen und Kundenreisen. Banken kommunizieren nach McKinsey-Benchmarks drei- bis fünfmal seltener mit ihren Kunden als Fintechs oder Onlinehändler. Beobachtete Implementierungen zeigen, dass Banken bis zu eine Nachricht alle ein bis zwei Tage versenden können, bevor Abmeldungen spürbar steigen. Diese Zahl ist mit Vorsicht zu lesen; dazu unten mehr. Belastbarer sind die Ergebnisse disziplinierter Abfolgen: Banken, die Erst- und Folgekontakte über Push- und Pull-Kanäle sauber sequenzieren, haben die Zahl qualifizierter Interessenten um bis zu 70 Prozent gesteigert. Eine europäische Bank hat die Abschlussquote ihrer mobilen Kontoeröffnung von unter 2 auf fast 10 Prozent gehoben, indem sie Identifikation, Datenerklärung und Eingabeaufwand vereinfachte.
Drittens: Messung und Marketingtechnologie. Eine durchgängige Leistungsübersicht über alle Kanäle, A/B-Tests, App-Personalisierung und eine Kundendatenplattform mit Identitätsauflösung bilden die technische Basis. Ohne sie bleibt jede Kampagne ein Einzelereignis, aus dem nichts gelernt wird.
Viertens: Betriebsmodell und Kompetenzen. Der Wechsel von produkt- zu kundengeführter Steuerung braucht ein produkt- und kanalübergreifendes Mandat mit klarer Verantwortung. Viele Banken scheitern nicht an Modellen, sondern daran, dass niemand für den Kunden als Ganzes zuständig ist.
Ein Punkt verdient in Deutschland besondere Beachtung: McKinsey weist ausdrücklich darauf hin, dass Datenerhebung und darauf aufbauende Personalisierung den geltenden Datenschutzregeln und den Einwilligungen der Kunden entsprechen müssen. Für deutsche Institute heißt das konkret, dass Zweckbindung, Einwilligungsstatus und Widerspruchsrecht Teil der Entscheidungslogik sein müssen, nicht ein nachgelagerter Filter. Ein Auslöser aus Umsatzdaten darf nur dann zu einer werblichen Ansprache führen, wenn die Einwilligung dafür vorliegt; als Servicehinweis ohne Vertriebsabsicht ist er dagegen oft auch ohne gesonderte Einwilligung zulässig. Diese Unterscheidung sauber abzubilden ist weniger eine juristische als eine architektonische Aufgabe, und sie entscheidet darüber, wie viel vom beschriebenen Potenzial sich in Deutschland tatsächlich heben lässt.
Was die Visa-Studie hinzufügt: Effizienz oder Vertrauen
Die McKinsey-Perspektive beschreibt, was möglich ist. Die Visa-Studie vom 30. September zeigt, was Banken tatsächlich tun. Von 325 befragten Entscheidern in 17 europäischen Märkten investieren 48 Prozent in Künstliche Intelligenz primär für operative Effizienz oder Mitarbeiterproduktivität. 30 Prozent nennen Kundenerlebnis oder Betrugsprävention als Haupttreiber. Visa bezeichnet die erste Gruppe als „Efficiency Seekers“, die zweite als „Trust Builders“; 15 Prozent folgen vor allem dem Wettbewerb, 7 Prozent der Regulierung.
Der Befund für Deutschland fällt deutlicher aus: Laut der Juli-Auswertung derselben Studie nennen 77 Prozent der deutschen Bankmanager Kostensenkung als wichtigstes Ziel ihres KI-Einsatzes, gegenüber 63 Prozent im europäischen Durchschnitt. 54 Prozent der Befragten in Deutschland und Großbritannien sehen veraltete Systeme als zentrale Bremse für datenintensive Anwendungen.
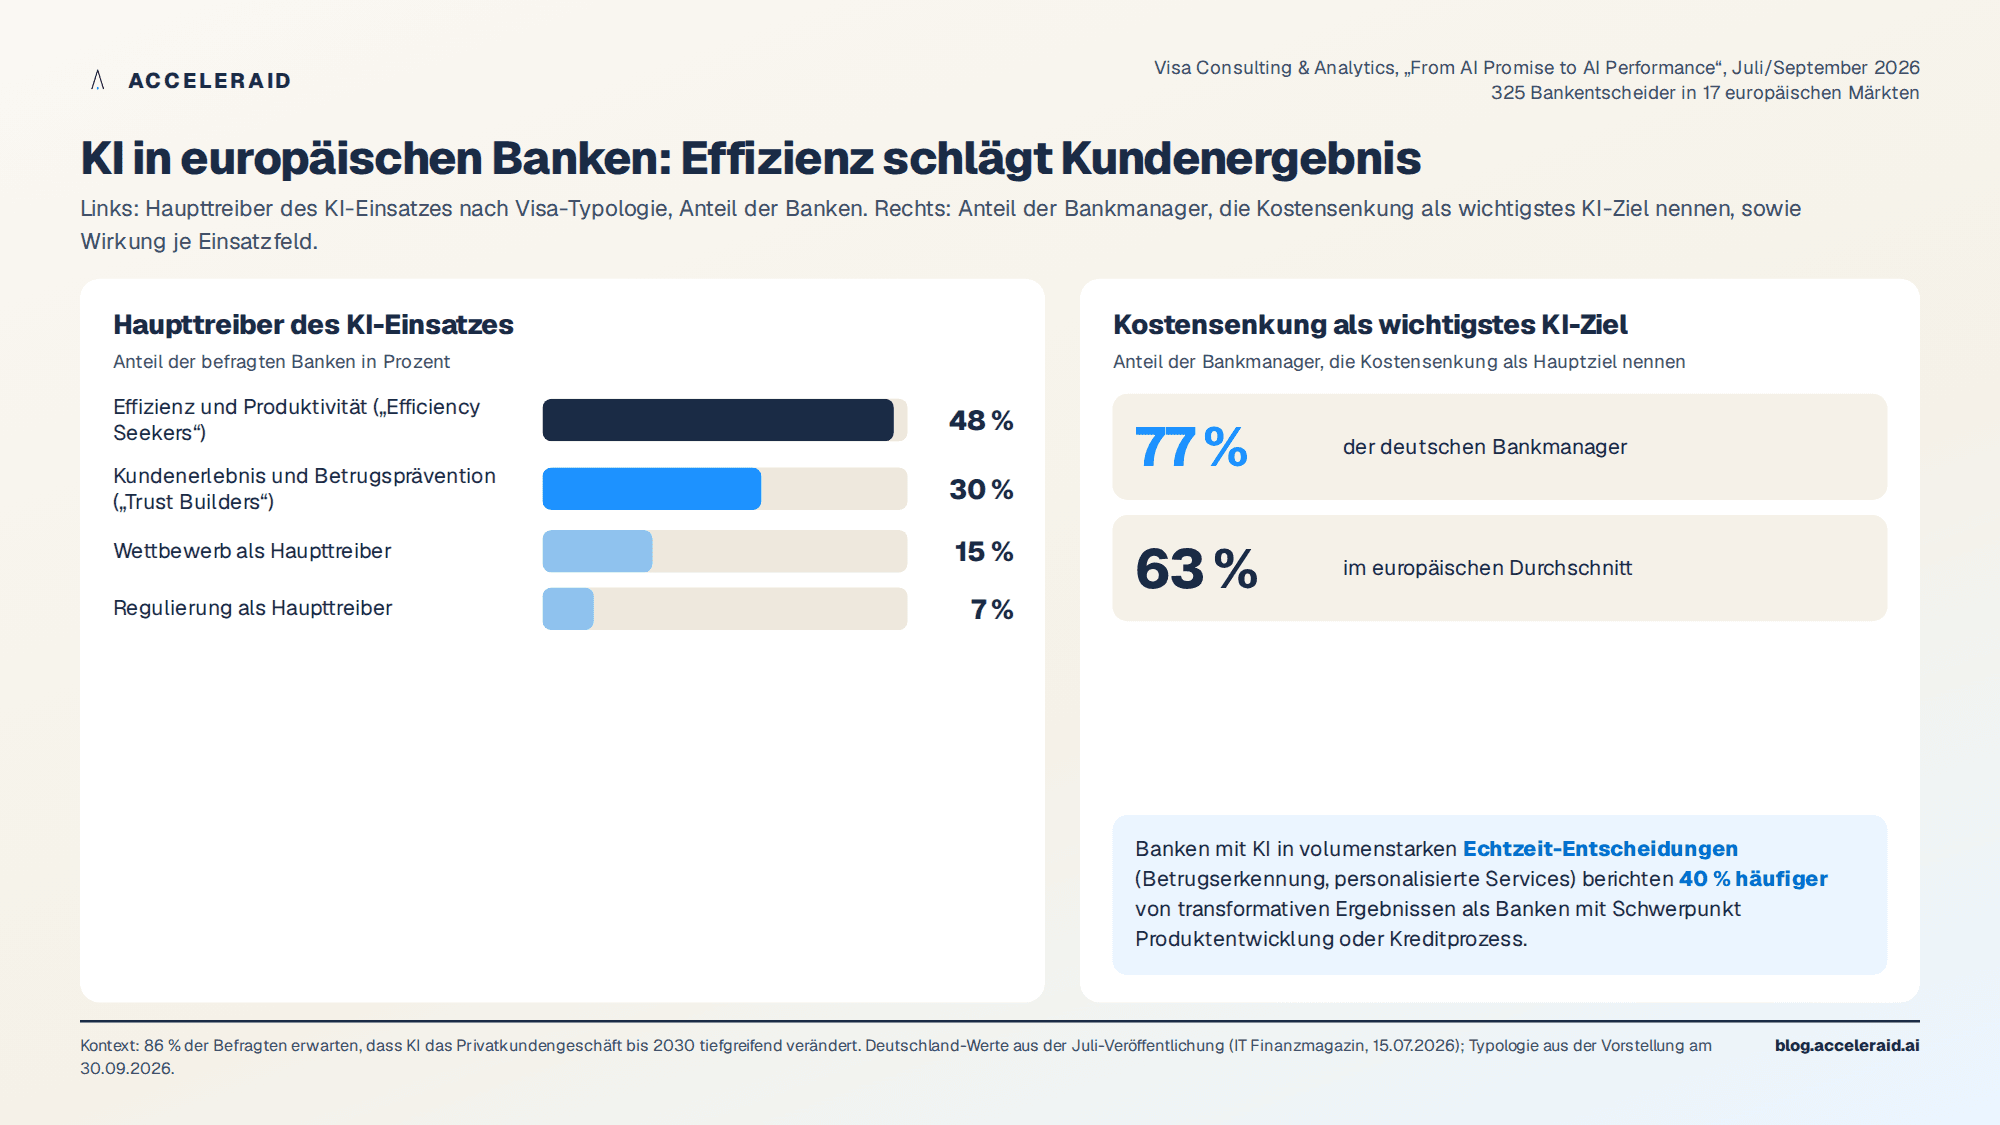
Interessant ist, wo der Nutzen entsteht. Banken, die KI in volumenstarken Echtzeitsituationen einsetzen, also bei Entscheidungen im Moment, bei Betrugserkennung und bei personalisierten Services, berichten laut Visa 40 Prozent häufiger von transformativen Ergebnissen als Banken, die KI vor allem in Produktentwicklung oder Kreditprozessen nutzen. Bei den „Trust Builders“ sparen 42 Prozent der Mitarbeitenden mindestens zwei Stunden pro Woche, bei den Effizienzsuchern 28 Prozent. Wer auf Kundenergebnisse zielt, erreicht die Effizienz offenbar nebenbei. Umgekehrt gilt das nicht.
Die Frequenzfrage: Mehr Nachrichten sind nicht die Antwort
Die auffälligste McKinsey-Zahl, eine Nachricht alle ein bis zwei Tage, verdient Widerspruch, zumindest in der deutschen Lesart. Erstens ist sie eine Obergrenze aus beobachteten Implementierungen, kein Ziel. Zweitens stammt sie aus einem Kontext, in dem jede Nachricht einen konkreten Anlass hatte. Ein Hinweis auf eine verdächtige Anmeldung, eine Erinnerung an eine fällige Rate oder eine Warnung vor einem neuen Zahlungsempfänger sind Service, kein Vertrieb. Dass Kunden mit vielen solcher Servicehinweise laut McKinsey 30 Prozent mehr Abschlüsse generieren, spricht für Relevanz, nicht für Lautstärke.
Drittens setzen DSGVO, UWG und die Erwartungen der Kunden selbst Grenzen. Die Celent-Studie für Temenos, die wir Ende September besprochen haben, zeigt, dass Kunden von ihrer Bank erwarten, dass sie ihre Anliegen antizipiert und erklärt, nicht dass sie öfter wirbt. Die richtige Steuerungsgröße ist deshalb nicht die Zahl der Kontakte, sondern der Anteil der Kontakte, die der Kunde als hilfreich bewertet, gemessen über Reaktion, Abmeldung und Beschwerde. Kontaktregeln je Kunde, die diese Signale berücksichtigen, gehören in jede Entscheidungslogik, bevor die Frequenz erhöht wird.
Was aus den Zahlen für die Steuerung folgt
Die beiden Studien ergeben zusammen ein klares Bild. Der Kunde ist nicht verloren, aber verteilt. Die Bank weiß mehr über ihn als jeder Wettbewerber, nutzt dieses Wissen aber selten in dem Moment, in dem es zählt. Und die KI-Budgets fließen überwiegend in Prozesse, die der Kunde nie sieht.
Hebel | Beleg (McKinsey, 03.09.2026) | Voraussetzung |
|---|---|---|
Verhaltensbasierte Auslöser statt Produktkampagnen | Klickraten 2- bis 3-fach | Ereignisdaten in nahezu Echtzeit, Entscheidungslogik je Kunde |
Sequenzierte Erst- und Folgekontakte | Qualifizierte Interessenten bis +70 % | Kontaktregeln, kanalübergreifende Orchestrierung |
Reibungsarme digitale Abschlussstrecke | Kontoeröffnung mobil von <2 % auf ~10 % | Identifikation, Datenerklärung, geringe Eingabe |
Servicehinweise als Beziehungspflege | +30 % Abschlüsse bei vielen Hinweisen | Ereignisse aus Zahlungsverkehr, Login, Karte |
Produktdurchdringung im oberen Viertel | +13 % Einlagen, +5 % Ertrag, +22 % Produkte je Kunde | Alle vier Bausteine im Zusammenspiel |
Für die Praxis heißt das: Der Startpunkt ist nicht eine umfassende Datenplattform, sondern ein konkreter Anwendungsfall mit den Daten, die er braucht. McKinsey rät ausdrücklich davon ab, zuerst alle Datenpipelines zu bauen. Ein Anwendungsfall wie die Reaktivierung von Kunden mit nur einem Produkt, denen die Bank anhand ihrer Umsätze ein konkretes zweites Produkt erklären kann, lässt sich in Wochen aufsetzen und messen. Jede weitere Ausbaustufe erweitert dann die Datenbasis, nicht umgekehrt.
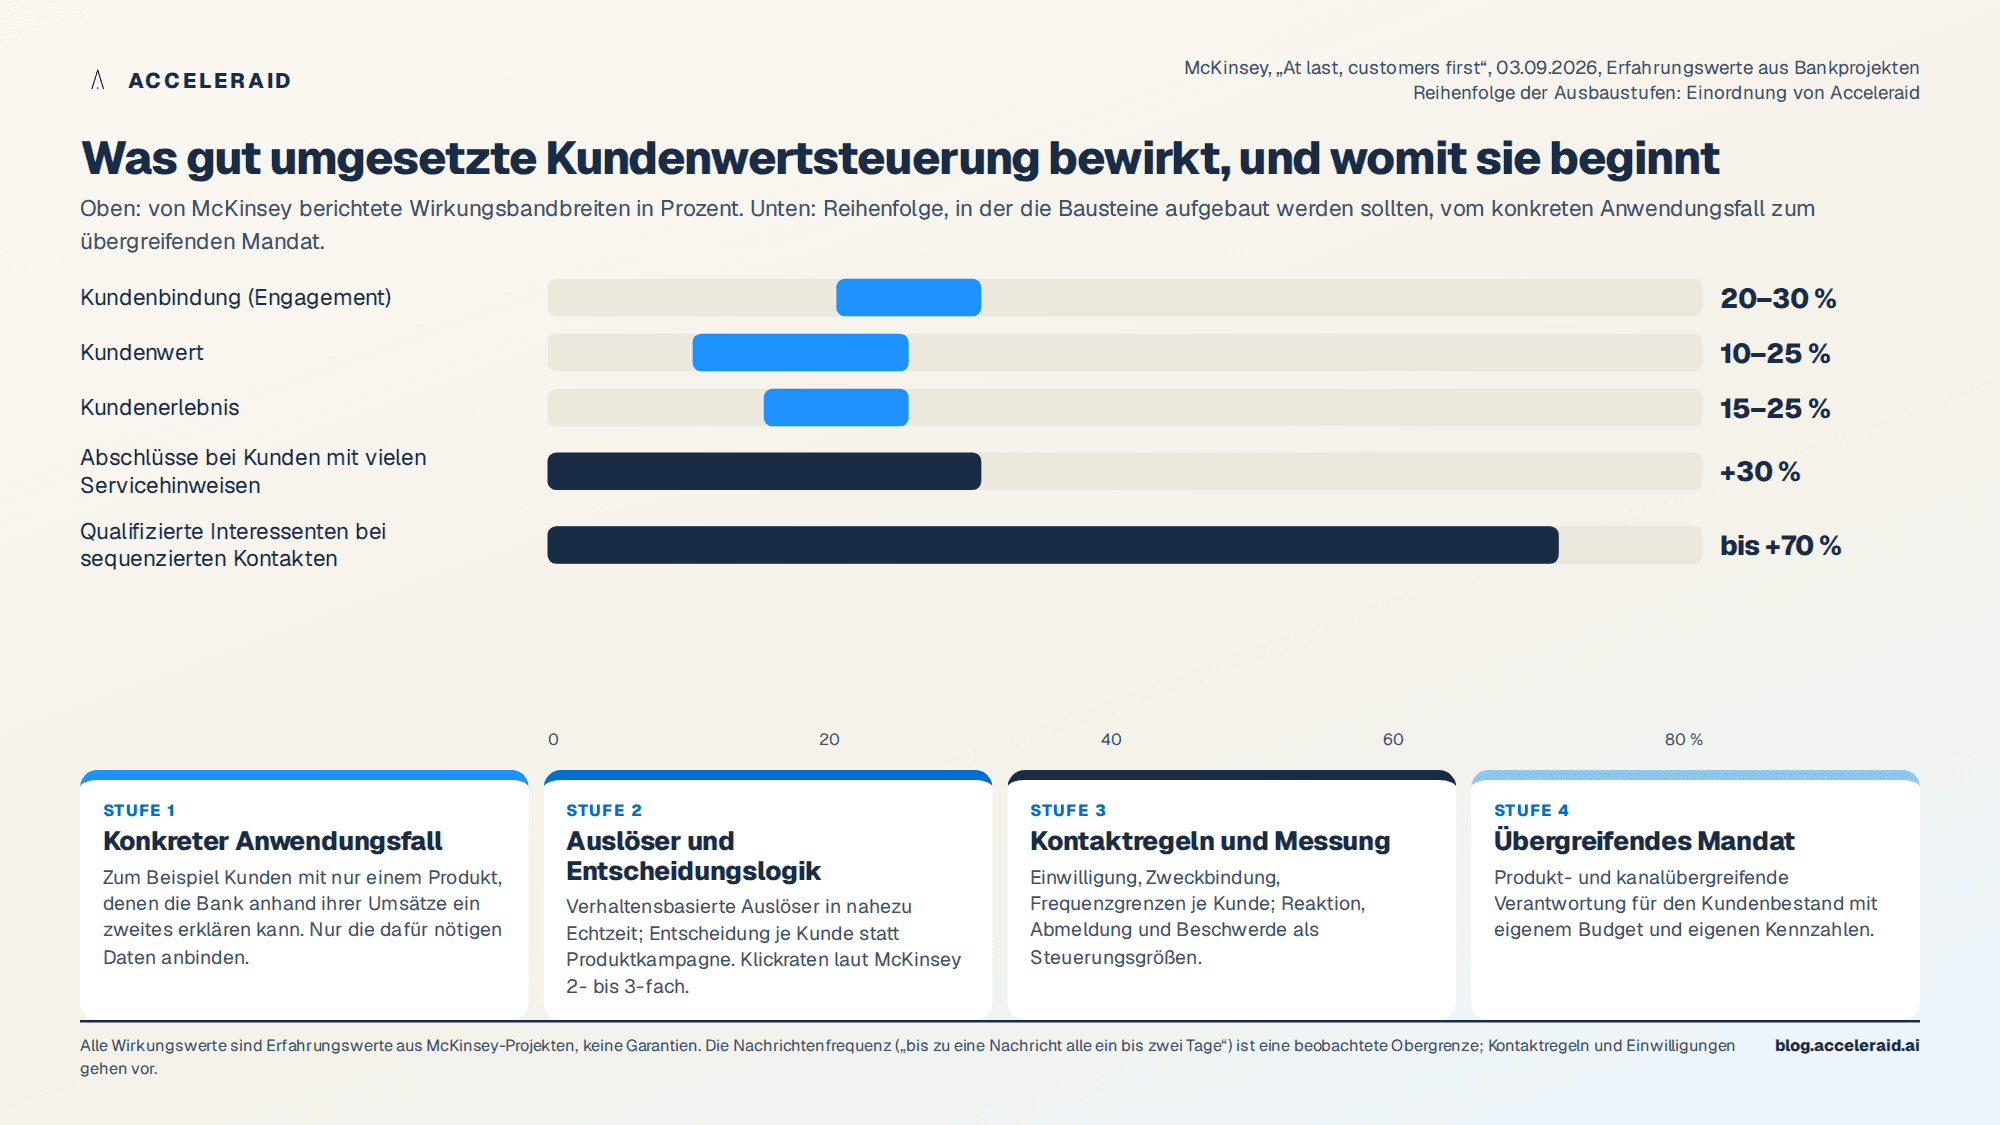
Messbar wird der Fortschritt über wenige Kennzahlen: der Anteil der Kunden mit zwei oder mehr Produkten, die Reaktionsquote je Auslöser, die Abmelde- und Beschwerdequote je Kontaktstrecke sowie der Ertrag je Kunde im Vergleich zum Vorjahr. Diese vier Größen reichen, um zu erkennen, ob die Steuerung Beziehungen vertieft oder nur Nachrichten erzeugt.
Genauso wichtig ist die Verantwortung. Solange Produktbereiche ihre eigenen Kampagnen fahren, konkurrieren sie um denselben Kunden und erzeugen genau die Beliebigkeit, die zu Abmeldungen führt. Ein kanalübergreifendes Mandat für den Kundenbestand, mit eigenem Budget und eigenen Kennzahlen, ist nach beiden Studien die organisatorische Voraussetzung dafür, dass aus Modellen Ergebnisse werden.
Fünf Punkte zum Mitnehmen
Europäische Kunden halten im Schnitt 2,6 Bankbeziehungen statt zwei im Jahr 2021; der Wettbewerb findet im Bestand statt, nicht beim Wechsel.
48 Prozent der Kunden haben nur ein Produkt, 81 Prozent höchstens zwei; Banken im oberen Viertel der Durchdringung erzielen 13 Prozent mehr Einlagen und 22 Prozent mehr Produkte je Kunde.
Verhaltensbasierte Auslöser und sequenzierte Kontakte wirken messbar (Klickraten 2- bis 3-fach, Interessenten bis +70 Prozent), setzen aber Entscheidungslogik je Kunde und Kontaktregeln voraus.
48 Prozent der europäischen Banken investieren in KI primär für Effizienz, in Deutschland nennen 77 Prozent Kostensenkung als Hauptziel; die größten Effekte berichten jedoch Banken, die KI in Echtzeit-Kundenentscheidungen einsetzen.
Nicht die Kontaktfrequenz ist die Steuerungsgröße, sondern der Anteil hilfreicher Kontakte, gemessen über Reaktion, Abmeldung und Beschwerde.
Wir werden die Entwicklung der Bestandssteuerung in Banken weiter verfolgen und die nächsten Benchmarks einordnen, sobald sie vorliegen.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
