Automation
Die Freigabeschleife ist der Engpass: Warum Bankmarketing trotz KI Wochen braucht
63 % der US-Bankmarketingteams nutzen generative KI, 9 % handelnde Agenten. Die Compliance-Prüfung dauert bis zu sechs Wochen. Vier Schritte zum Anfang.
•
acceleraid Redaktion
6 Min. Lesezeit
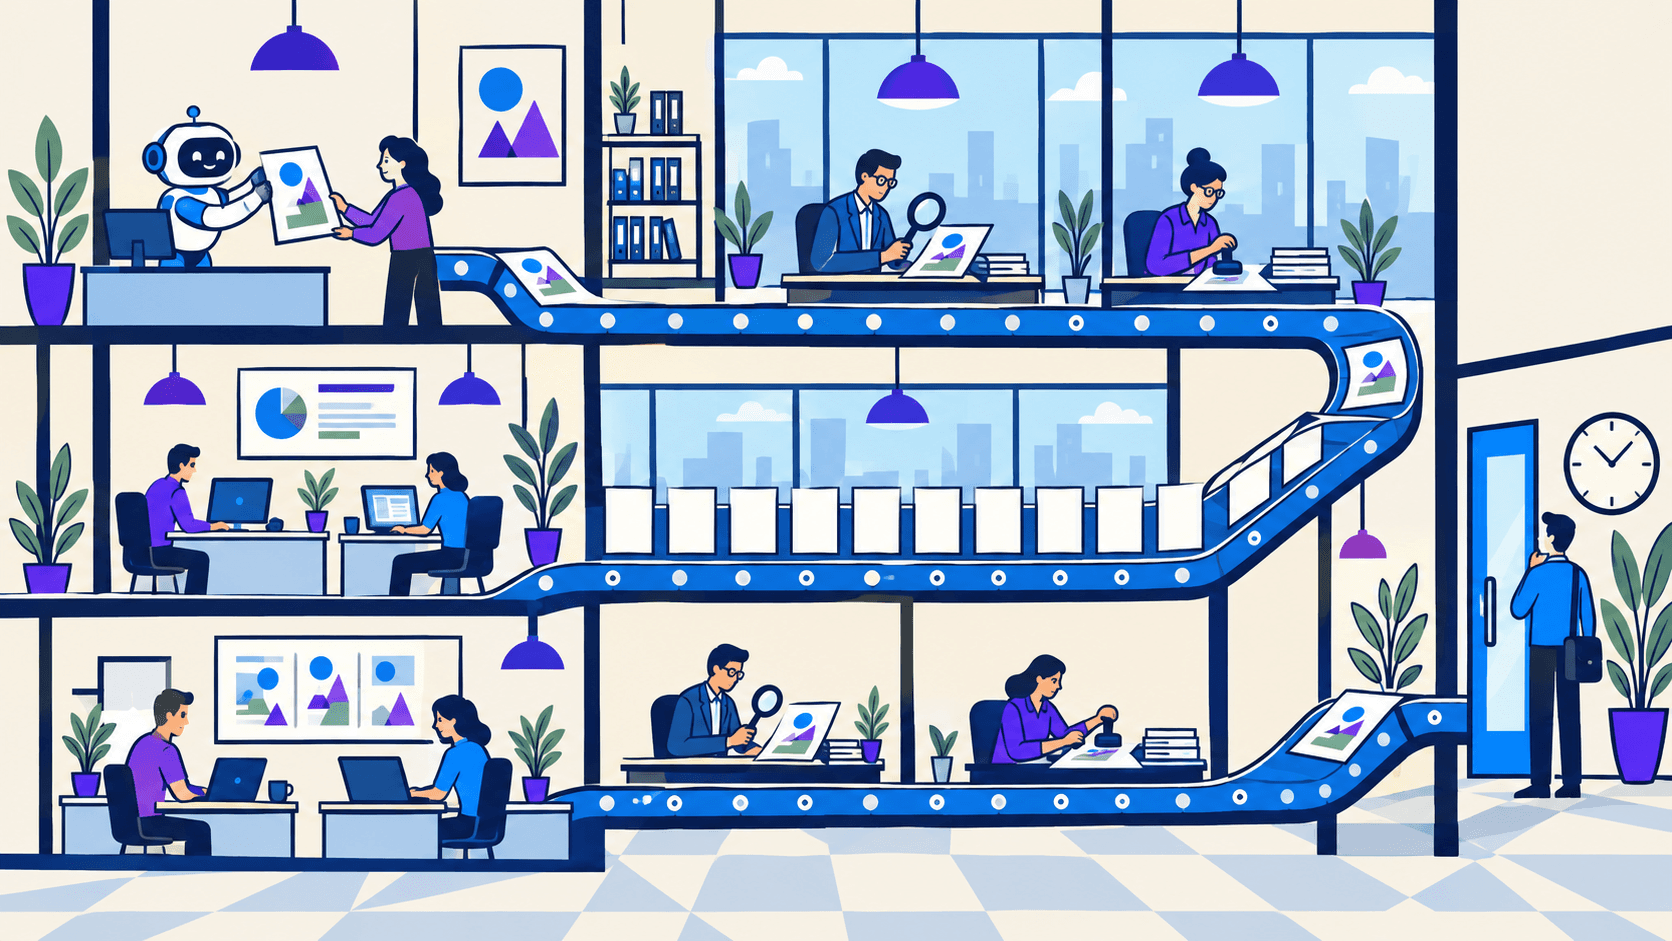
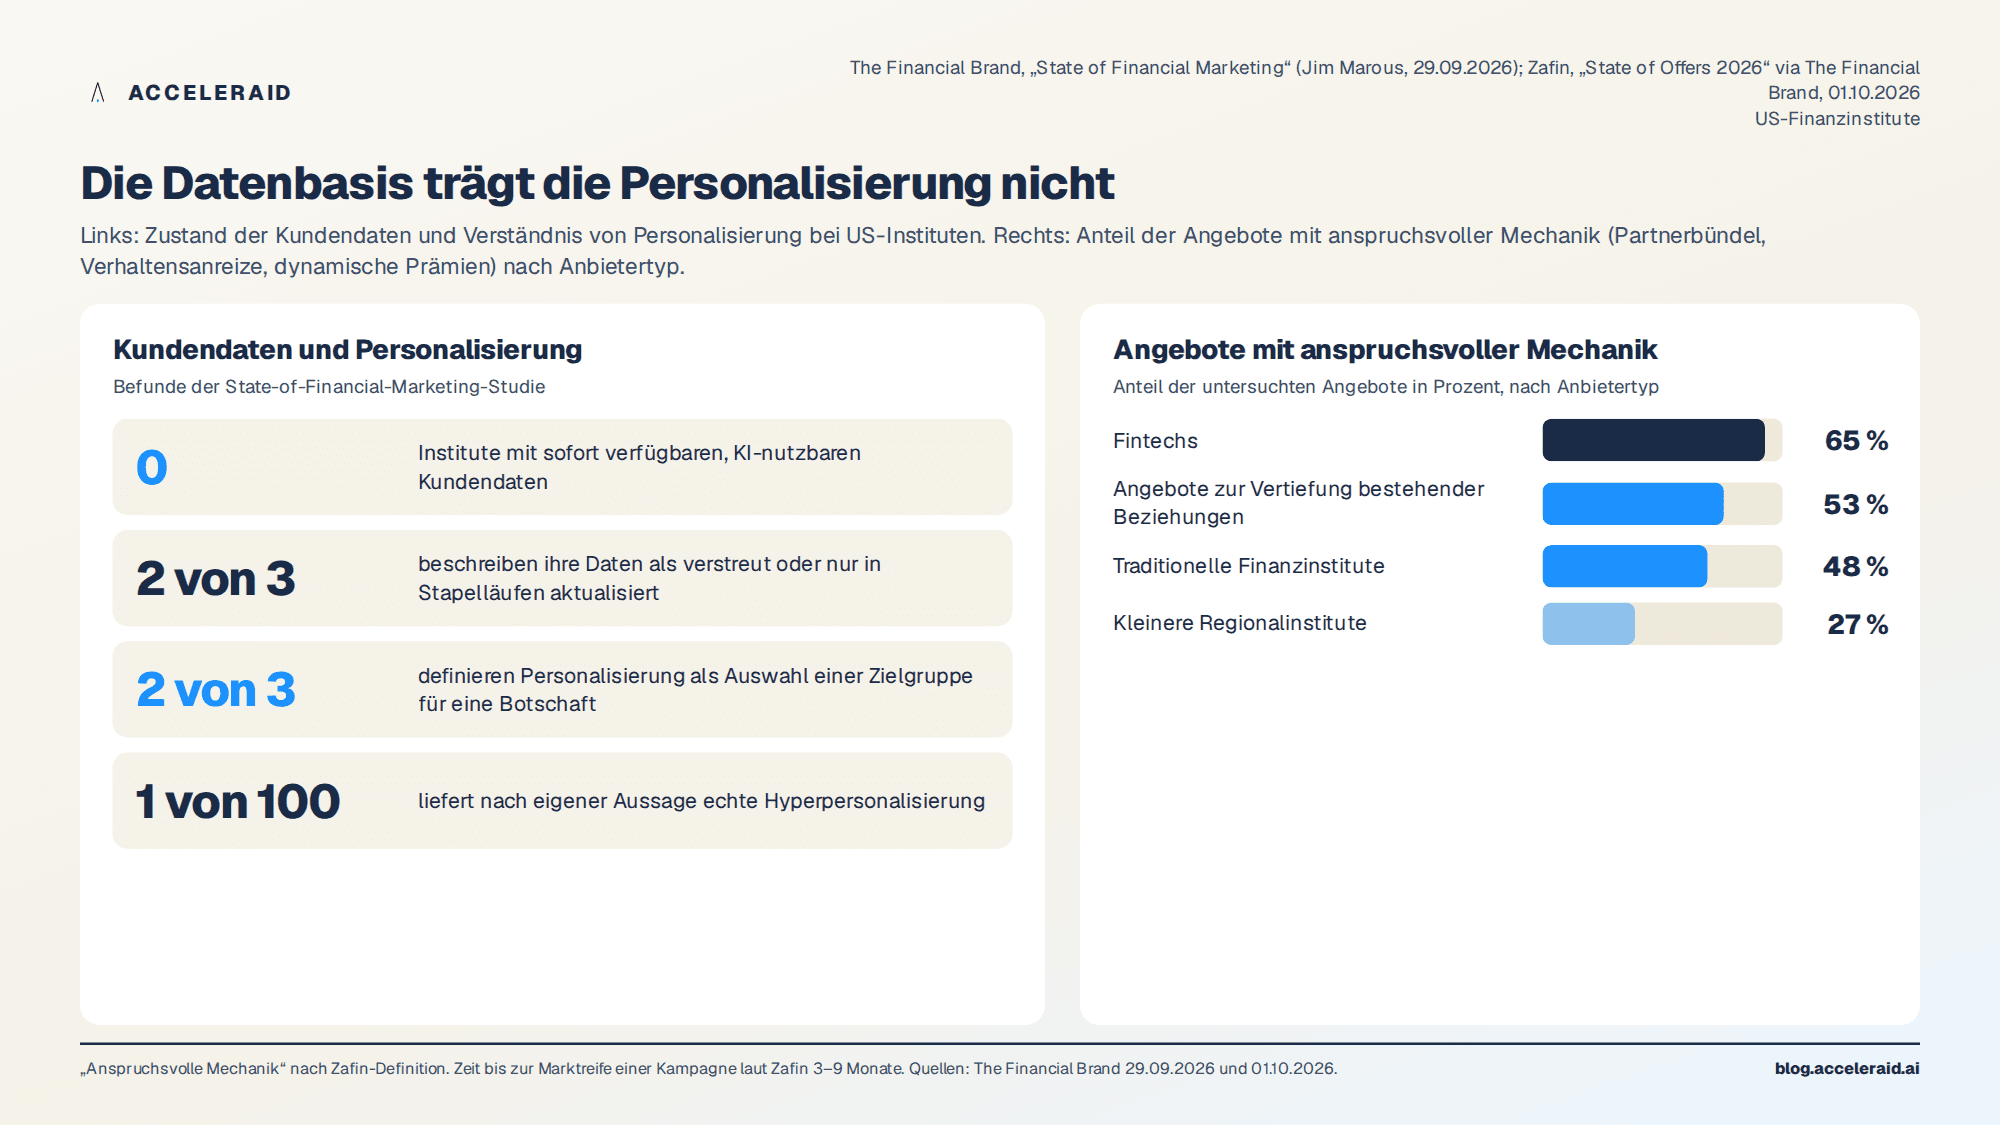
In den Marketingabteilungen von Banken ist generative KI angekommen. 63 Prozent der Marketingteams von Banken und Genossenschaftsbanken in den USA nutzen sie für die Erstellung von Inhalten, so eine Studie von Cornerstone Advisors im Auftrag von Persado, die Ende September veröffentlicht wurde. Nur 9 Prozent setzen dagegen KI-Agenten ein, die innerhalb genehmigter Regeln selbst eine Handlung ausführen. Dazwischen liegen 32 Prozent, die KI für Analysen und Entscheidungsunterstützung verwenden.
Die Verteilung ist aufschlussreich: Die Nutzung ist dort am höchsten, wo Texte entstehen, und fällt in den Schritten ab, in denen entschieden und gehandelt wird. Genau dort liegt aber der Engpass. Die Studie nennt die Compliance-Prüfung als eines der größten Hindernisse für schnellere Umsetzung; bei manchen Instituten dauert sie vier bis sechs Wochen. Eine Kampagne, die eine KI in Minuten entworfen hat, wartet anschließend in derselben Warteschlange wie eine von Hand geschriebene. Kundenbedarf und Wettbewerbssituation ändern sich derweil innerhalb von Tagen.
Die Zahlen stammen aus dem US-Markt. Die Mechanik dahinter ist in Europa dieselbe, mit einer zusätzlichen Prüfebene durch DSGVO, Einwilligungen und, seit diesem Jahr, der Aufsicht über KI im Kundenkontakt.
Zustimmung ohne Priorität
Die Marketingverantwortlichen wissen, wo der Hebel liegt. Fast zwei Drittel erwarten, innerhalb von zwei Jahren damit einverstanden zu sein, dass Agenten innerhalb genehmigter Grenzen selbständig handeln. 27 Prozent nennen die Steuerung von Kampagnen und Kundenreisen als wirkungsvollsten Einsatz, 25 Prozent Angebots- und Produktempfehlungen. Der erwartete Nutzen liegt also in der Entscheidung, was wann an wen geht, nicht im Schreiben.
Gleichzeitig behandeln 47 Prozent agentische KI als experimentelles Thema, und nur 5 Prozent bezeichnen sie als oberste strategische Priorität. Zwischen der Erwartung für übermorgen und dem Budget für heute klafft eine Lücke. Für den Compliance-Verantwortlichen, der die „genehmigten Grenzen“ definieren müsste, ist diese Definition der eigentliche Arbeitsaufwand. Solange niemand sie leistet, bleibt der Agent ein Pilotprojekt.
Die Daten darunter sind nicht bereit
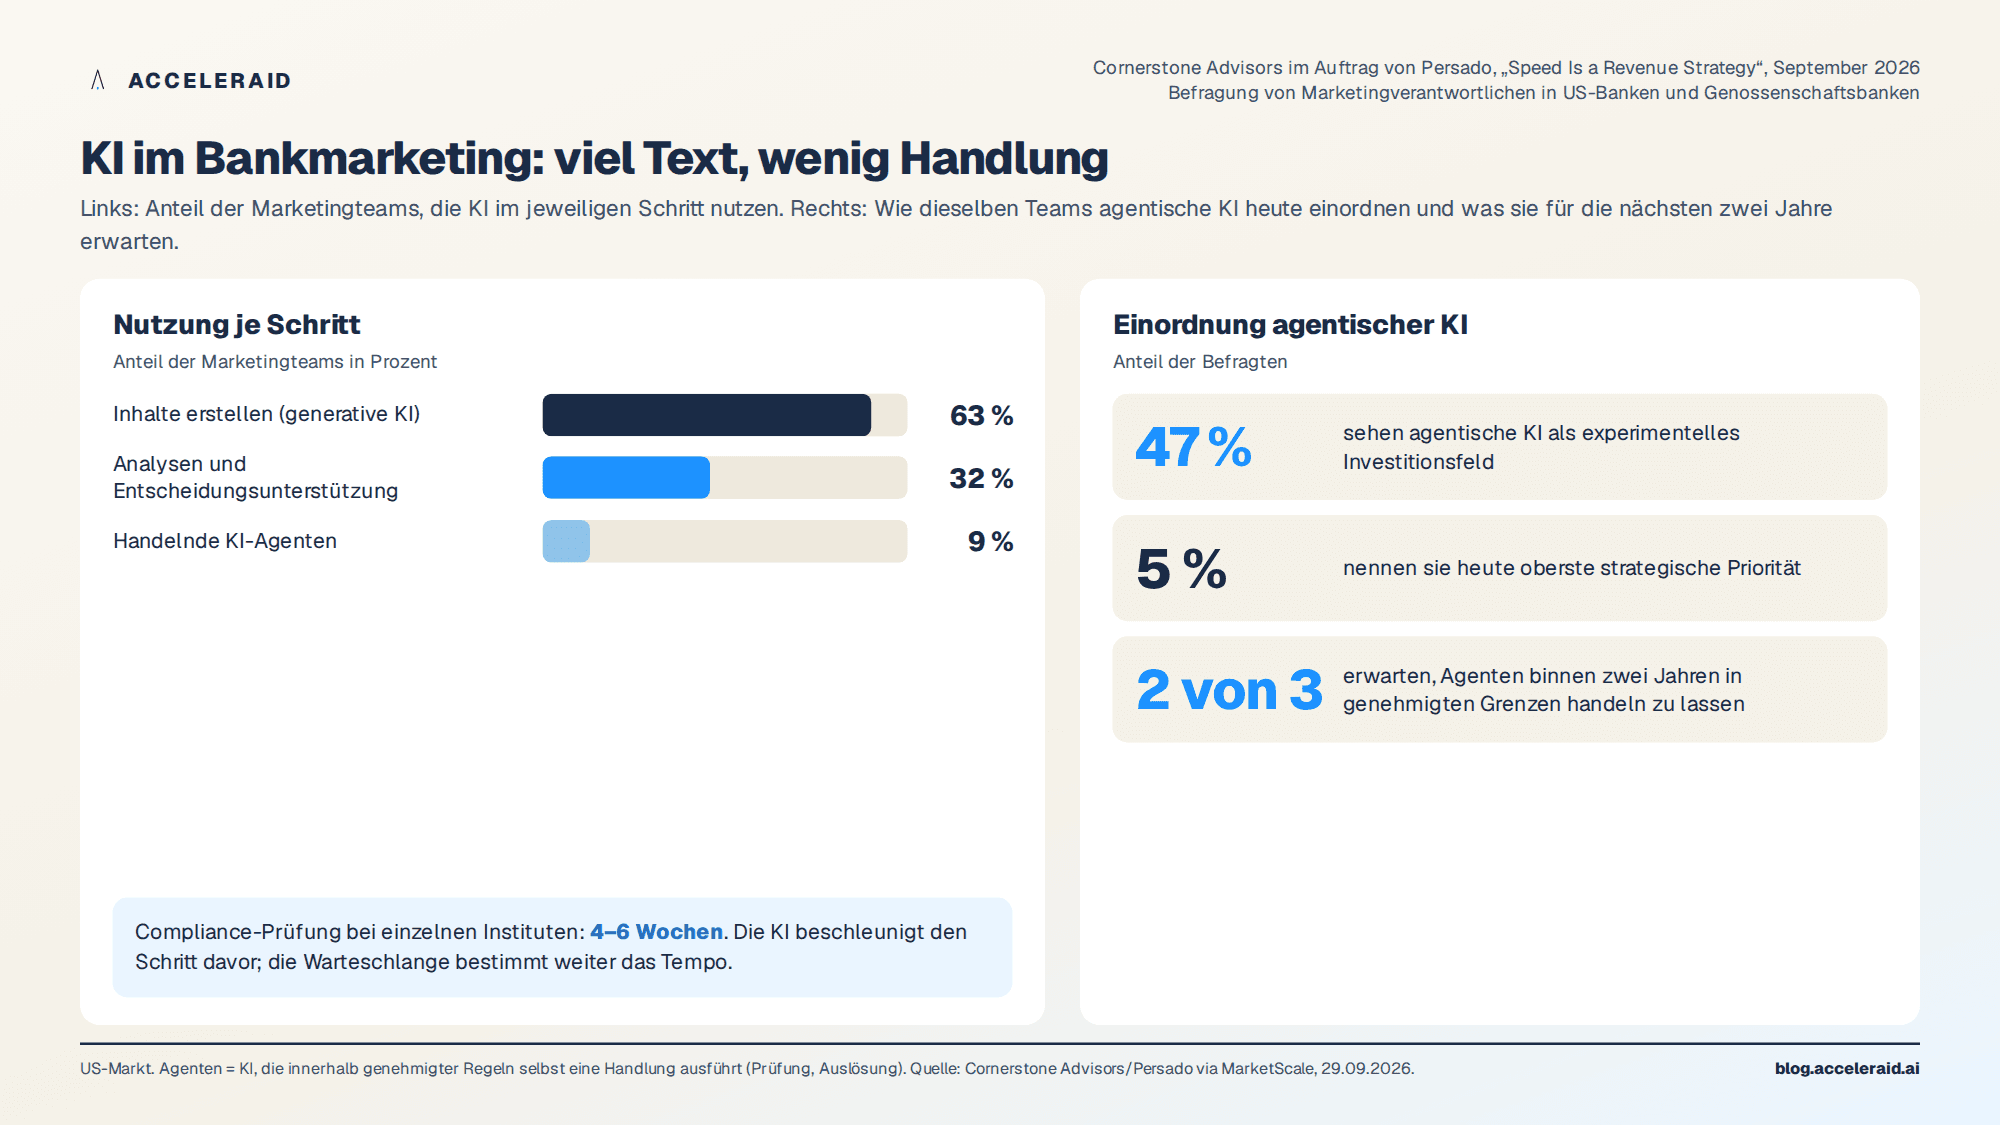
Ein zweiter Befund erklärt, warum die Lücke nicht nur ein Organisationsproblem ist. Jim Marous legt in der State-of-Financial-Marketing-Studie von The Financial Brand dar, dass mehr als die Hälfte der befragten Institute generative KI im Marketing nutzt, aber kein einziges angibt, seine Kundendaten seien sofort verfügbar und für KI nutzbar. Rund zwei Drittel beschreiben ihre Daten als über Systeme verstreut oder nur in Stapelläufen aktualisiert. Echtzeit nennt fast niemand.
Noch deutlicher wird die Diskrepanz beim Begriff Personalisierung. Etwa eines von hundert Instituten sagt, es liefere tatsächlich individuelle Ansprache. Bittet man die Häuser, Personalisierung zu definieren, läuft rund zwei Drittel der Antworten auf die Auswahl einer Zielgruppe für eine Botschaft hinaus. Das ist Segmentierung, nicht Personalisierung. Der Kunde sieht die Segmentierung nie; er erlebt das Angebot, den Zeitpunkt, die Kontoeröffnung und ob die Bank zu verstehen scheint, was gerade in seinem Leben passiert.
Die Budgetlogik verstärkt das Problem. KI-gestützte Inhalte und Kreation rangieren bei den Befragten als am wenigsten wirksame Maßnahme, erhalten aber eine der größten geplanten Budgetsteigerungen. Einlagenwachstum ist die oberste Priorität, während Hausbankstatus, Anteil am Kundengeschäft, Rückgewinnung und ruhende Konten weit hinten landen. Viel Energie fließt in die Gewinnung, wenig in das, was danach passiert.
Was fehlt, ist die Zuordnung
Wer behaupten will, eine in Stunden gestartete Kampagne bringe mehr als eine nach sechs Wochen gestartete, muss die Wirkung messen können. Eine frühere Cornerstone-Studie aus dem April mit 126 Führungskräften aus US-Banken zeigt, dass fast sechs von zehn sagen, ihr Kernbank- oder CRM-System schränke die Messbarkeit des Marketing-Ertrags ein. Kein einziger Befragter konnte alle sechs abgefragten Ergebnisgrößen zuverlässig zuordnen, darunter Kontoeröffnungen, befüllte Konten, Salden und Profitabilität.
Für Agenten, die auf Echtzeitsignale angewiesen sind, etwa für laufende Segmentierung oder ausgelöste Kontaktaufnahme, bedeutet das: Sie scheitern an der Datenschicht, bevor überhaupt eine Compliance-Prüfung ansteht. Ein Kernbanksystem kann Jahre an Transaktionshistorie enthalten; wenn die Bank in dem Moment nicht darauf zugreifen kann, in dem der Kunde kaufbereit ist oder abzuwandern droht, kann sie nicht handeln.
Angebote, die keine Reaktion verlangen
Wie sich das in der Angebotsgestaltung niederschlägt, zeigt die State-of-Offers-Untersuchung von Zafin, die The Financial Brand Anfang Oktober aufgreift. 48 Prozent der Angebote traditioneller Finanzinstitute nutzen anspruchsvolle Mechaniken wie Partnerbündel, Verhaltensanreize oder dynamisch angepasste Prämien; bei Fintechs sind es 65 Prozent, bei kleineren Regionalinstituten 27 Prozent. Zwei Drittel der Angebote traditioneller Institute sind kaum zielgerichtet: Sie verlangen vom Kunden nicht mehr als eine Anmeldung oder gelegentliche Nutzung.
Der Grund ist weniger mangelnde Kreativität als technische Trägheit. Eine Produkt-, Konditions- oder Angebotsänderung erfordert in vielen Häusern einen Eingriff in ein jahrzehntealtes Kernbanksystem; die Zeit bis zur Marktreife einer Kampagne liegt laut Zafin bei drei bis neun Monaten. Interessant ist die Gegenbewegung: Angebote, die ausdrücklich auf die Vertiefung bestehender Beziehungen zielen, nutzen zu 53 Prozent anspruchsvolle Zielgruppenlogik wie segmentbasierte Prämienstufen, Lebensereignis-Auslöser oder Echtzeit-Anpassung anhand des Transaktionsverhaltens. Wo der Bestand im Fokus steht, wird präziser gearbeitet.
Kennzahl (US-Markt, 2026) | Wert | Quelle |
|---|---|---|
Marketingteams mit generativer KI für Inhalte | 63 % | Cornerstone/Persado |
Marketingteams mit handelnden KI-Agenten | 9 % | Cornerstone/Persado |
Dauer der Compliance-Prüfung (einzelne Institute) | 4–6 Wochen | Cornerstone/Persado |
Agentische KI als oberste Priorität | 5 % | Cornerstone/Persado |
Institute mit sofort KI-nutzbaren Kundendaten | 0 | The Financial Brand |
Institute, die echte Hyperpersonalisierung liefern | ca. 1 von 100 | The Financial Brand |
Angebote mit anspruchsvoller Mechanik: Fintechs / traditionelle Institute | 65 % / 48 % | Zafin |
Zeit bis zur Marktreife einer Kampagne | 3–9 Monate | Zafin |
Wo eine Bank anfangen sollte
Aus den drei Untersuchungen lässt sich eine Reihenfolge ableiten, die ohne Großprojekt auskommt.
Erstens die Durchlaufzeit messen. Eine kürzlich gelaufene Kampagne auswählen und die Tage vom auslösenden Kundensignal bis zum Versand zählen, darunter die Tage in der Compliance-Prüfung. Diese Zahl ist die Messlatte, die jeder Agent und jedes Werkzeug schlagen muss. Ohne sie bleibt „schneller“ eine Behauptung.
Zweitens den Kundendatensatz einer Person zuordnen. Marous empfiehlt eine verantwortliche Person mit messbarem Ziel und eine täglich aktualisierte Gesamtsicht auf Konto-, Karten- und Kreditverhalten. Tagesaktualität ist noch keine Echtzeit, aber eine Grundlage, auf der sich aufbauen lässt. Ein sichtbarer Teil der geplanten Budgetsteigerung für generative KI gehört in diese Grundlage.
Drittens die genehmigten Grenzen vorab definieren. Statt jede Kampagne einzeln zu prüfen, legen Compliance und Marketing gemeinsam fest, welche Angebotsbausteine, Formulierungen und Kontaktregeln für welche Kundengruppen vorab freigegeben sind. Ein Agent, der einen Entwurf gegen diese Regeln prüft, verkürzt die Schleife; einer, der sie nicht kennt, verlängert sie nur.
Viertens Wirkung über Kontrollgruppen messen. Einen Teil der Zielgruppe bei der nächsten Kampagne zurückhalten und den Zuwachs gegenüber dieser Gruppe ausweisen. Es ist die günstigste Methode, um festzustellen, ob Marketing das Kundenverhalten überhaupt verändert hat, und sie liefert zugleich das Argument für die Datenbasis.
Für europäische Institute kommt eine Besonderheit hinzu: Einwilligung und Zweckbindung sind hier keine nachgelagerte Prüfung, sondern Teil der Datenschicht selbst. Wer sie von Anfang an als Attribut je Kunde führt, macht die Freigabe später einfacher statt schwerer.
Fünf Punkte zum Mitnehmen
63 Prozent der US-Bankmarketingteams nutzen generative KI für Inhalte, 9 Prozent handelnde Agenten; die Nutzung fällt genau dort ab, wo entschieden und gehandelt wird.
Die Compliance-Prüfung dauert bei manchen Instituten vier bis sechs Wochen; KI beschleunigt den Schritt davor, der Engpass bestimmt weiter das Tempo.
Kein befragtes Institut hat sofort KI-nutzbare Kundendaten; zwei Drittel arbeiten mit verstreuten oder in Stapelläufen aktualisierten Daten.
Zwei Drittel der Befragten verstehen unter Personalisierung die Auswahl einer Zielgruppe; der Kunde erlebt aber Angebot, Zeitpunkt und Relevanz.
Der Anfang liegt bei vier Schritten: Durchlaufzeit messen, Kundendatensatz verantworten, genehmigte Grenzen vorab definieren, Wirkung über Kontrollgruppen nachweisen.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
