KI & Banking
Das Recht auf einen Menschen: Was die Chatbot-Kritik für den Bankservice bedeutet
Citizens Advice fordert ein Recht auf einen Menschen. Bank-Chatbots lösen blockierte Zahlungen in 11,4 % der Fälle. Drei Entwurfsentscheidungen zählen.
•
acceleraid Redaktion
4 Min. Lesezeit
Am 21. September 2026 hat die britische Verbraucherorganisation Citizens Advice Banken, Energieversorger und Telekommunikationsanbieter aufgefordert, ihren Kunden ein „Recht auf einen Menschen“ zu garantieren. Grundlage ist eine Untersuchung, über die der Guardian berichtet: Für mehr als die Hälfte der Nutzer kosteten Chatbots Zeit, verursachten Stress und verzögerten die Lösung ihres Anliegens. Fast die Hälfte der Befragten, die einen Chatbot nutzen mussten, fand ihn nicht hilfreich; manche hatten den Eindruck, er sei darauf ausgelegt, dass sie aufgeben. Nur 20 Prozent der britischen Erwachsenen nennen Chatbots als bevorzugten Kontaktweg.
Die Forderung richtet sich an Großbritannien, das Problem ist europäisch. Für Banken, die Service zunehmend automatisieren, lohnt sich ein genauer Blick auf die Zahlen, denn sie zeigen weniger ein Technologieproblem als ein Entwurfsproblem.
Was die Zahlen über Bank-Chatbots sagen
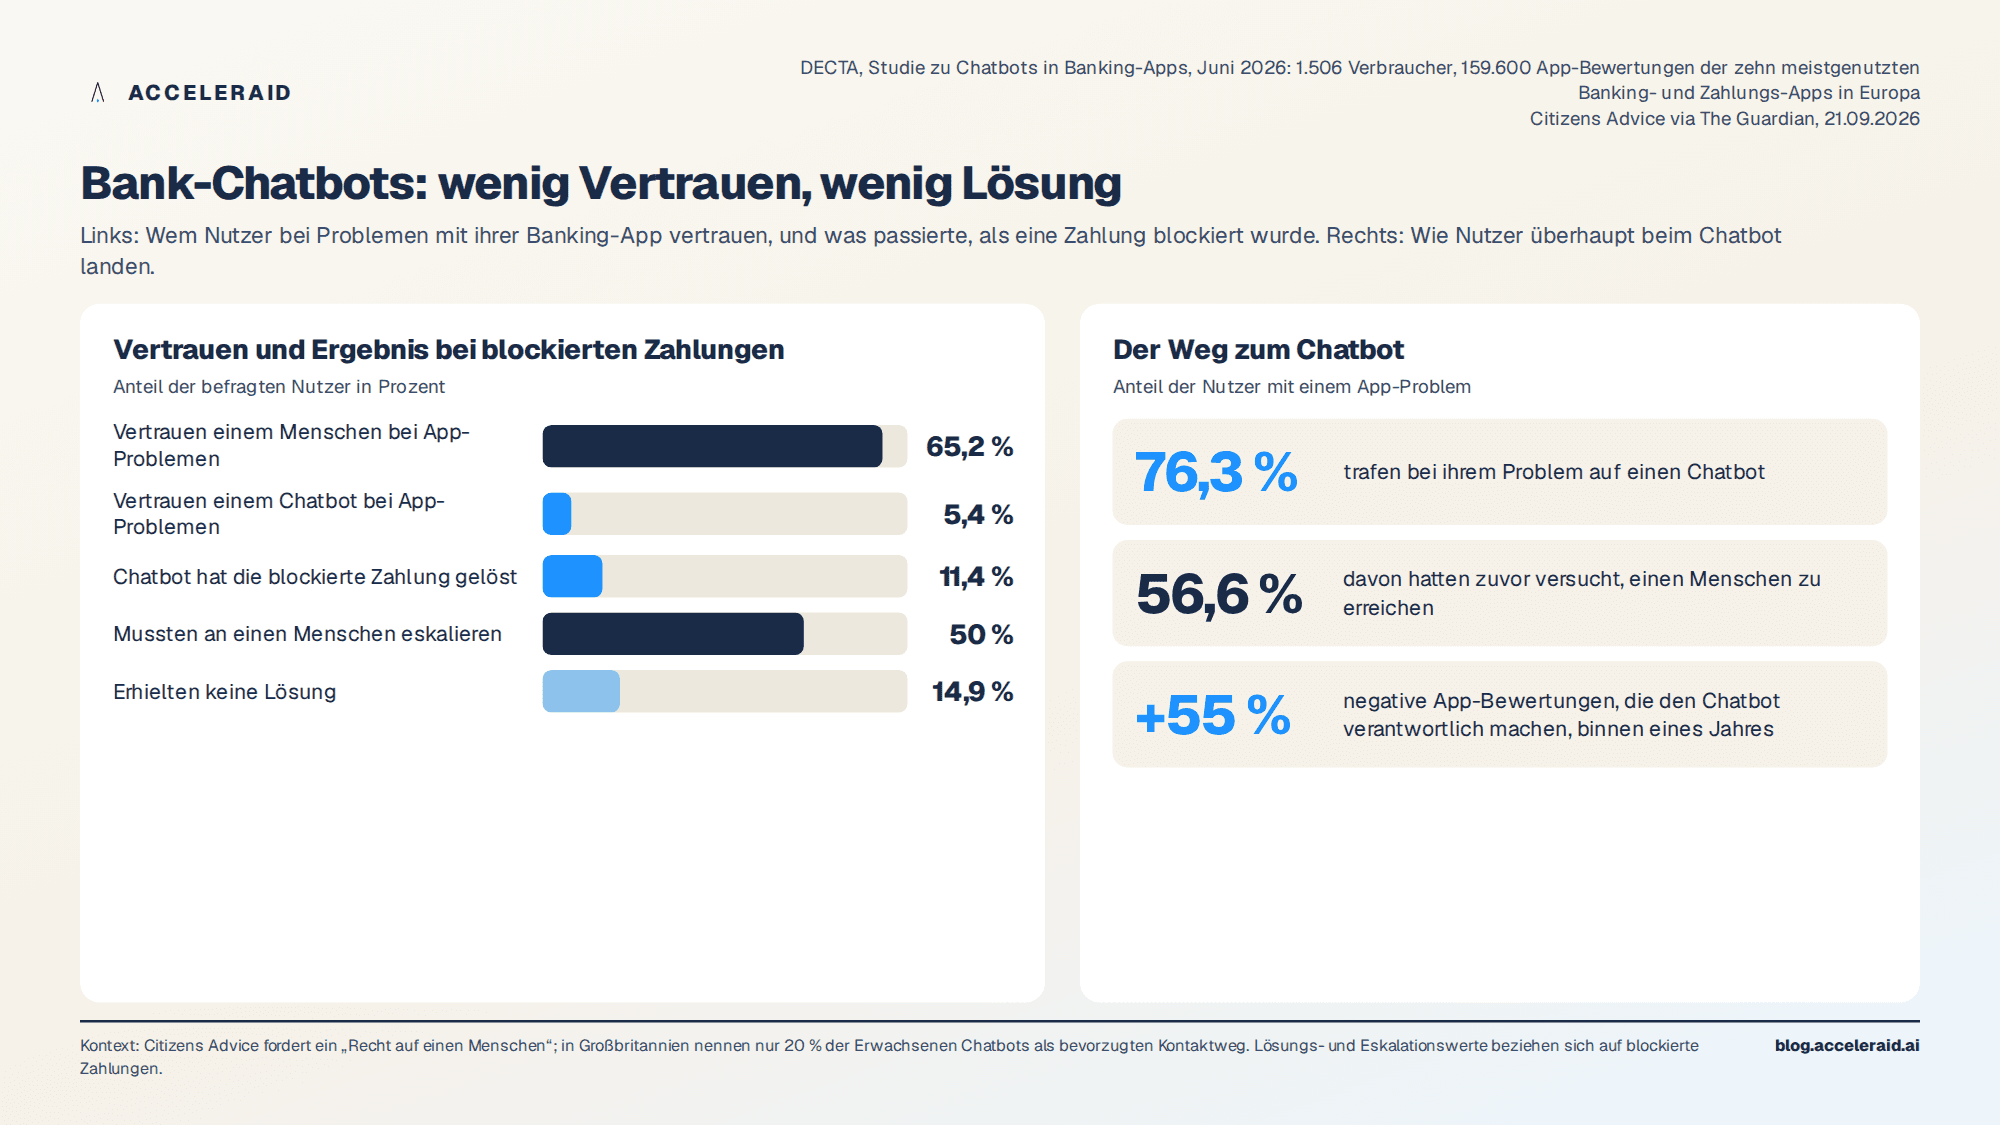
Eine im Juni 2026 veröffentlichte Studie des Zahlungsdienstleisters DECTA hat 1.506 Verbraucher befragt und 159.600 Bewertungen der zehn meistgenutzten Banking- und Zahlungs-Apps in Europa ausgewertet, darunter Revolut, N26, Monzo, Wise und Starling. Das Ergebnis ist eindeutig: Bei blockierten Zahlungen lösten Chatbots das Problem in 11,4 Prozent der Fälle. Die Hälfte der Nutzer musste an einen menschlichen Mitarbeiter eskalieren, 14,9 Prozent erhielten überhaupt keine Lösung. Nur 5,4 Prozent der Befragten vertrauen einem Chatbot bei Problemen mit ihrer Banking-App, 65,2 Prozent vertrauen einem Menschen.
Besonders aufschlussreich ist der Weg dorthin: 76,3 Prozent der Nutzer trafen bei ihrem Problem auf einen Chatbot, obwohl 56,6 Prozent von ihnen zuvor versucht hatten, einen Menschen zu erreichen. Der Chatbot war also nicht die Wahl des Kunden, sondern die Hürde vor dem Menschen. Die Zahl negativer App-Bewertungen, die den Chatbot verantwortlich machen, stieg innerhalb eines Jahres um 55 Prozent.
Die Beschwerden konzentrieren sich auf vier Themen: Identitätsprüfung (16,9 Prozent), abgelehnte Transaktionen (16,1 Prozent), Anmelde- und Zugangsprobleme (12,7 Prozent) und Kontosperrungen (11,2 Prozent). Das sind genau die Situationen, in denen ein Kunde kein Geld ausgeben kann, nicht an sein Konto kommt oder um sein Geld fürchtet. Es sind die Momente, in denen die Beziehung zur Bank entschieden wird.
Warum das kein Argument gegen Automatisierung ist
Die naheliegende Lektion wäre, Chatbots abzuschaffen. Sie wäre falsch. Dieselben Daten zeigen, dass die Kunden nicht gegen digitale Hilfe sind, sondern gegen Hilfe, die nicht hilft. Die EPAM-Erhebung zum deutschen Markt, die der Bank Blog Anfang September ausgewertet hat, passt dazu: Zwischen 33 und 45 Prozent der Kunden fühlen sich mit KI-Empfehlungen ihrer eigenen Bank wohl, je nach Institutstyp. Mit menschlicher Finanzberatung fühlen sich zwischen 79 und 91 Prozent wohl. Die Kunden ziehen eine Grenze, und sie verläuft nicht zwischen digital und analog, sondern zwischen Routine und Ausnahme.
Ein Chatbot, der den Kontostand nennt, eine Karte sperrt oder eine Adresse ändert, erledigt Routine schneller als jede Hotline. Ein Chatbot, der einem Kunden mit gesperrtem Konto dreimal dieselben drei Hilfeartikel vorschlägt, erledigt nichts, er verwaltet Wartezeit. Der Unterschied liegt nicht im Modell, sondern in drei Entwurfsentscheidungen.
Erstens: Erkennen, was der Chatbot nicht lösen kann. Identitätsprüfung, Kontosperrung und abgelehnte Transaktionen sind Entscheidungen der Bank, die ein Chatbot weder erklären darf noch aufheben kann, solange er keinen Zugriff auf den Fall hat. Wenn die Absicht des Kunden in eine dieser Kategorien fällt, ist die richtige Antwort nach spätestens einem Austausch die Übergabe an einen Menschen, mit dem bisherigen Gesprächsverlauf, nicht ohne ihn.
Zweitens: Den Weg zum Menschen nicht verstecken. Dass 56,6 Prozent der Nutzer zuerst einen Menschen suchten und trotzdem beim Chatbot landeten, ist kein Zufall, sondern Produktdesign. Eine Bank, die den Kontakt zum Mitarbeiter sichtbar und jederzeit erreichbar hält, verliert dadurch nicht an Effizienz. Sie gewinnt die Fälle zurück, in denen der Kunde sonst zur Konkurrenz wechselt: Laut DECTA versuchten 10 Prozent der Nutzer mit blockierter Zahlung, dieselbe Transaktion über eine andere App abzuschließen.
Drittens: Lösung messen, nicht Ablenkung. Die gängige Kennzahl für Chatbots ist die Vermeidungsquote, also der Anteil der Anfragen, die nicht beim Menschen landen. Sie belohnt genau das Verhalten, das Citizens Advice beschreibt: den Kunden so lange im Kreis zu schicken, bis er aufgibt. Die richtige Kennzahl ist die Lösungsquote aus Kundensicht, ergänzt um Wiederkontakt innerhalb von 48 Stunden und die Beschwerdequote je Anliegen.
Was Banken jetzt prüfen sollten
Ein „Recht auf einen Menschen“ wird in Großbritannien politisch diskutiert. Ob es in der EU als Vorschrift kommt, ist offen. Banken, die es nicht abwarten, sondern als Gestaltungsprinzip übernehmen, haben einen einfachen Vorteil: Sie wissen in jedem Moment, welche Anliegen der Chatbot zuverlässig löst, und können die übrigen gezielt an Menschen geben, die den Kontext bereits kennen. Das ist weniger Automatisierung als heute, aber mehr erledigte Fälle.
Fünf Punkte zum Mitnehmen
Citizens Advice fordert ein „Recht auf einen Menschen“: Für mehr als die Hälfte der Nutzer kosteten Chatbots Zeit und verzögerten die Lösung; nur 20 Prozent bevorzugen sie als Kontaktweg.
Bank-Chatbots lösten blockierte Zahlungen laut DECTA in 11,4 Prozent der Fälle; 5,4 Prozent der Nutzer vertrauen ihnen, 65,2 Prozent vertrauen einem Menschen.
Drei Viertel der Nutzer trafen auf den Chatbot, obwohl über die Hälfte zuerst einen Menschen suchte; der Chatbot wirkt als Hürde, nicht als Wahl.
Identitätsprüfung, abgelehnte Transaktionen, Zugang und Kontosperrung machen 57 Prozent der Beschwerden aus; genau dort gehört die Übergabe an Menschen mit Gesprächsverlauf.
Die richtige Kennzahl ist die Lösungsquote aus Kundensicht, nicht die Vermeidungsquote.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
